Mit einer Finanzierungsbestätigung beim Immobilienkauf stärken Sie Ihr Angebot im Bieterverfahren, überzeugen Verkäufer und sparen Zeit.
Finanzierungsbestätigung beim Immobilienkauf: Das müssen Sie wissen
Eine Finanzierungsbestätigung zeigt schriftlich, bis zu welcher Kredithöhe eine Bank Sie voraussichtlich finanzieren würde, und verschafft Ihnen beim Kauf einen klaren Vorteil gegenüber Mitbewerbern. Meist handelt es sich um eine vorläufige Einschätzung, keine endgültige Zusage. Trotzdem punkten Sie damit im Bieterverfahren, denn Verkäufer und Makler wollen wissen, ob Ihr Angebot überhaupt tragfähig ist.
Kurz gesagt:
Eine vorläufige Bestätigung genügt oft für den Erstkontakt, sichert die Finanzierung aber nicht; die verbindliche Zusage folgt erst nach Prüfung des konkreten Objekts.
Mit Gehaltsnachweisen, Eigenkapitalbelegen, Exposé und Ausweis erhalten Sie eine vorläufige Rückmeldung oft binnen weniger Tage; verbindliche Prüfungen dauern ein bis zwei Wochen.
Formulieren Sie Ihr Kaufangebot unter Vorbehalt der verbindlichen Zusage und stimmen Sie Bankprüfung sowie Notartermin ab, um Verzögerungen zu vermeiden und das Risiko einer Nichtabnahmeentschädigung zu senken.
Kalkulieren Sie rund 10 % des Kaufpreises für Nebenkosten ein; mehr Eigenkapital senkt meist den Zinssatz, während Zustand und Sanierungsbedarf den Beleihungswert beeinflussen.
Inhaltsverzeichnis
Warum Verkäufer und Makler eine Finanzierungsbestätigung verlangen
Vorläufige Finanzierungsbestätigung oder verbindliche Zusage: Wo liegt der Unterschied?
So erhalten Sie eine Finanzierungsbestätigung: Schritt für Schritt
Welche Folgen hat die Bestätigung für Angebot, Notartermin und Risiko
Nebenkosten, Beleihungsauslauf und realistischer Budgetpuffer
Praxisblick: So begleiten wir Käufer beim Einholen der Finanzierungsbestätigung
Was beim Thema Finanzierungsbestätigung oft falsch verstanden wird
Warum Verkäufer und Makler eine Finanzierungsbestätigung verlangen
Für Verkäufer steht viel auf dem Spiel. Platzt eine Finanzierung nach Wochen der Vorbereitung, verliert der Verkäufer wertvolle Zeit und oft auch andere Interessenten, die sich inzwischen umorientiert haben. Deshalb fragen Makler den Nachweis frühzeitig ab, besonders bei Off-Market-Angeboten, bei denen die Käuferauswahl noch diskreter abläuft als im offenen Markt.
In Bietersituationen entscheidet die Finanzierungsbestätigung oft darüber, wer überhaupt eingeladen wird, ein Angebot abzugeben. Ein Käufer ohne Nachweis wirkt unverbindlich, selbst wenn das Gebot höher ist.
Hinzu kommt ein rechtlicher Aspekt: Makler unterliegen Pflichten aus dem Geldwäschegesetz. Das verstärkt die Nachfrage nach belastbaren Nachweisen zusätzlich, weil Herkunft und Plausibilität der Mittel dokumentiert werden müssen.
Was Verkäufer typischerweise erwarten:
Einen aktuellen Nachweis, der nicht älter als wenige Wochen ist.
Eine Bestätigung, die zur Kaufpreisvorstellung passt, nicht nur ungefähr.
Klarheit darüber, ob es sich um eine vorläufige oder verbindliche Aussage handelt.
Vorläufige Finanzierungsbestätigung oder verbindliche Zusage: Wo liegt der Unterschied?
Viele Finanzierungsbestätigungen sind zunächst unverbindlich und tragen Formulierungen wie „vorbehaltlich der Objektprüfung“ oder „grundsätzlich möglich“. Das ist normal und reicht für den ersten Kontakt mit Verkäufer oder Makler oft aus, wie Finanztip erläutert.
Eine verbindliche Zusage erteilt die Bank erst, nachdem sie das konkrete Objekt geprüft und den Beleihungswert ermittelt hat. Erst dann steht die Finanzierung wirklich fest.
Der Unterschied wirkt sich direkt auf die Verbindlichkeit Ihres Kaufangebots aus:
Vorläufige Bestätigung: schnell erhältlich, aber noch kein fester Finanzierungsanspruch.
Verbindliche Zusage: erfordert vollständige Kreditprüfung und Beleihungswertermittlung, so Finanztip.
Unverbindliche Bestätigungen sind in der Praxis üblich, verbindliche Zusagen folgen erst nach abgeschlossener Objektprüfung, berichtet Finanztip. Wer ein Angebot unter Vorbehalt der verbindlichen Zusage formuliert, sichert sich rechtlich ab, ohne den Verkäufer zu verprellen.
So erhalten Sie eine Finanzierungsbestätigung: Schritt für Schritt
Der Ablauf ist überschaubar, wenn die Unterlagen vollständig sind. Banken verlangen in der Regel Einkommensnachweise, Eigenkapitalnachweise und erste Objektdaten, erklärt Dr. Klein.
Gehaltsnachweise der letzten drei Monate und den aktuellen Steuerbescheid zusammenstellen.
Konto- und Depotauszüge als Eigenkapitalnachweis vorbereiten.
Exposé der Immobilie und Ausweiskopie bereithalten.
Schufa-Einwilligung unterschreiben und bei der Bank oder einem Vermittler einreichen.
Rückmeldung abwarten: unverbindlich meist innerhalb weniger Tage, verbindlich eher nach ein bis zwei Wochen.
Bei der Wahl zwischen Hausbank und Vermittler zeigen sich Unterschiede. Vermittler wie Interhyp, Dr. Klein oder Baufi24 können vorläufige Bestätigungen oft schneller ausstellen, weil sie mit mehreren Banken parallel arbeiten, so Finanztip. Ihre Hausbank kennt dafür Ihre finanzielle Historie bereits, was bei komplexeren Fällen Zeit sparen kann.
Profi-Tipp: Reichen Sie Unterlagen digital und vollständig in einem Rutsch ein, nicht häppchenweise, denn jede Nachfrage der Bank kostet Tage.
Mehr zum aktuellen Zinsumfeld und zur passenden Finanzierungsstrategie finden Sie in unserem Beitrag zu Zinsen 2026 und cleverer Finanzierung.
Welche Folgen hat die Bestätigung für Angebot, Notartermin und Risiko
Mit einer vorläufigen Bestätigung können Sie ein Kaufangebot mit Annahmefrist abgeben, das unter dem Vorbehalt der späteren verbindlichen Zusage steht. Das schützt Sie, falls die Bank das Objekt am Ende anders bewertet als erwartet.
Beim Notartermin selbst erstellt der Notar den Vertragsentwurf, prüft das Grundbuch und veranlasst die Vormerkung, die Grundschuldbestellung folgt meist unmittelbar nach der Beurkundung, Notar. Damit das reibungslos läuft, braucht die Bank bis dahin bereits die objektbezogenen Unterlagen für die Grundschuldbestellung.
Worauf Sie bei der Zeitplanung achten sollten:
Die Fälligkeitsmitteilung des Notars setzt voraus, dass Vormerkung und Grundschuld bereits vorbereitet sind.
Verzögert sich die Bankprüfung, verschiebt sich meist auch der Zahlungstermin.
Eine Nichtabnahmeentschädigung droht, wenn ein zugesagtes Darlehen am Ende nicht abgerufen wird, weshalb die Zeitfenster zwischen Bank und Notar gut abgestimmt sein sollten.
Nebenkosten, Beleihungsauslauf und realistischer Budgetpuffer
Wer eine Finanzierung plant, sollte die Kaufnebenkosten nicht unterschätzen. Verbraucherzentralen raten, hierfür realistisch zu kalkulieren, da Erwerbsnebenkosten etwa 10 % des Kaufpreises ausmachen können, so die Verbraucherzentrale.
KostenartTypischer AnteilGrunderwerbsteuer, Notar, Grundbuch, ggf. Maklerzusammen rund 10 % des KaufpreisesEmpfohlene monatliche Kreditratein etwa ein bedeutender Anteil des NettoeinkommensEmpfohlener Budgetpufferzusätzlich sollte ein finanzieller Puffer eingeplant werden
Diese Richtwerte stammen von der Verbraucherzentrale und gelten als grobe Orientierung, nicht als feste Regel für jeden Fall.
Der Beleihungsauslauf, also das Verhältnis von Kredithöhe zu Beleihungswert, bestimmt maßgeblich die Konditionen. Mehr Eigenkapital senkt in der Regel den Zinssatz. Banken prüfen bei Immobilienkrediten Bonität, Sicherheiten und objektbezogene Unterlagen, der Umfang hängt von der Kredithöhe ab, so die BaFin. Im Exposé lohnt sich ein Blick auf Zustand, Wohnfläche und absehbare Modernisierungskosten, denn das beeinflusst die Beleihungswertermittlung direkt. Mehr zu den konkreten Posten lesen Sie in unserem Beitrag zu Nebenkosten beim Immobilienkauf in Brandenburg.
Praxisblick: So begleiten wir Käufer beim Einholen der Finanzierungsbestätigung
In Berlin und Brandenburg fragen wir routinemäßig ein festes Set an Unterlagen ab, bevor ein Angebot bei Verkäufern eingereicht wird: Einkommensnachweise, Eigenkapitalnachweis und das Objekt-Exposé. Das beschleunigt die Bankprüfung erheblich, weil nichts nachgereicht werden muss.
Ziel ist es, den Zeitraum von der Objektbesichtigung bis zum Notartermin möglichst kurz zu halten. Das gelingt, wenn Bankprüfung und Notarvorbereitung parallel statt nacheinander laufen.
Dafür empfehlen wir:
Einen vollständigen Finanzierungspass frühzeitig zusammenzustellen, nicht erst nach der Zusage des Verkäufers.
Beleihungsunterlagen wie Grundbuchauszug und Exposé bereits vor dem ersten Bankgespräch bereitzuhalten.
Den Notartermin grob zu reservieren, sobald sich ein Angebot konkretisiert.
Profi-Tipp: Wer das Exposé schon mit zur ersten Bankanfrage bringt, spart oft eine ganze Rückfragerunde.
Was beim Thema Finanzierungsbestätigung oft falsch verstanden wird
Viele Ratgeber behandeln die Finanzierungsbestätigung wie eine reine Formsache, ein Kästchen zum Abhaken. Das greift zu kurz. In der Praxis entscheidet die Qualität der Unterlagen, nicht nur ihre bloße Existenz, darüber, ob ein Angebot ernst genommen wird.
Die verbreitete Annahme, eine vorläufige Bestätigung reiche für jedes Verfahren aus, stimmt nur bedingt. Bei Off-Market-Objekten oder in hart umkämpften Bieterrunden verlangen Verkäufer zunehmend mehr Substanz, auch wenn formal eine unverbindliche Bestätigung genügt.
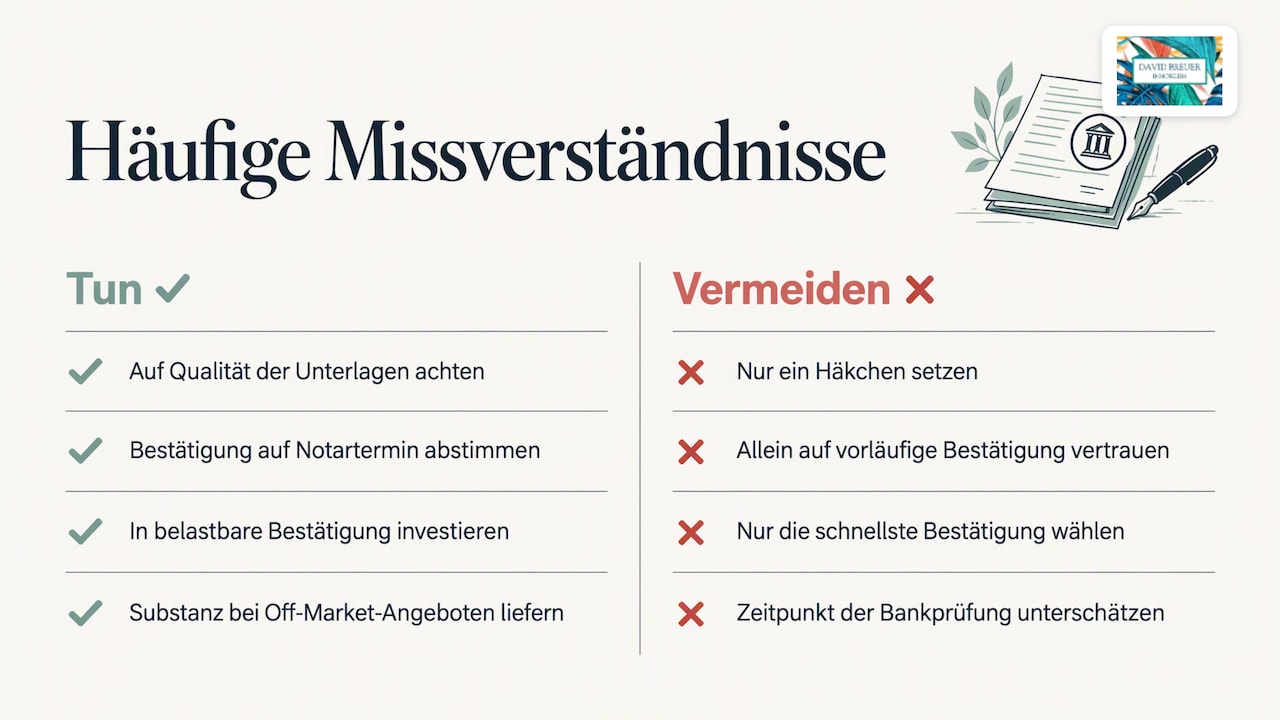
Was ich für wichtiger halte als die reine Dokumentenbeschaffung: die zeitliche Abstimmung mit dem Notartermin. Käufer unterschätzen regelmäßig, wie eng Bankprüfung und Beurkundung zusammenhängen. Eine Finanzierungsbestätigung, die beim Notartermin schon veraltet ist, nützt niemandem.
Mein Rat: Investieren Sie die meiste Vorbereitungszeit nicht in die schnellste Bestätigung, sondern in eine, die bis zum tatsächlichen Beurkundungstermin noch gültig und belastbar ist.
— David
Unsere Unterstützung bei Finanzierung und Notartermin
Wir begleiten Käufer persönlich durch den gesamten Prozess, von der ersten Objektanfrage bis zur Koordination mit Ihrer Bank oder einem Finanzierungsvermittler. Dabei sorgt ein fester Ansprechpartner für Kontinuität.
Weil wir den lokalen Markt in Berlin und Brandenburg genau kennen, lässt sich der Notartermin realistisch planen und mit der Bankprüfung abstimmen. Einen passenden Suchauftrag können Sie unverbindlich einrichten, inklusive Unterstützung bei der Abstimmung Ihrer Finanzierungsunterlagen.
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an eine qualifizierte Finanzfachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.
FAQ
Wie erhalte ich eine Finanzierungsbestätigung für den Immobilienkauf?
Sie reichen Einkommensnachweise, Eigenkapitalnachweise und das Objekt-Exposé bei Ihrer Bank oder einem Finanzierungsvermittler ein. Eine unverbindliche Bestätigung liegt oft innerhalb weniger Tage vor, eine verbindliche Zusage dauert länger, weil die Bank das Objekt vollständig prüfen muss.
Muss ich mit der Finanzierungsbestätigung zum Notar gehen?
Der Notar benötigt die Finanzierungsbestätigung nicht formal, braucht aber Klarheit darüber, dass die Zahlung gesichert ist, bevor Vormerkung und Grundschuld bearbeitet werden. Nach der Beurkundung folgt die Grundschuldbestellung meist unmittelbar, so Notar.de.
Welche Unterlagen sind für eine Finanzierungsbestätigung notwendig?
Banken verlangen üblicherweise Einkommensnachweise, Eigenkapitalnachweise und erste Objektdaten wie das Exposé, so Dr. Klein. Dazu kommen meist ein Ausweisdokument und die Einwilligung zur Schufa-Abfrage.
Ist ein Notartermin ohne Finanzierungsbestätigung möglich?
Formal ja, in der Praxis ist es aber riskant, weil die Bank bis zur Fälligkeitsmitteilung die objektbezogenen Unterlagen vorliegen haben muss. Ohne gesicherte Finanzierung drohen bei Nichtabnahme des Darlehens zusätzliche Kosten.
Wie lange gilt eine Finanzierungsbestätigung?
Eine feste gesetzliche Frist gibt es nicht, in der Praxis verlieren vorläufige Bestätigungen aber nach einigen Wochen an Aussagekraft, weil sich Zinsen oder Einkommenssituation ändern können. Verbindliche Zusagen gelten meist bis zu einem im Darlehensvertrag genannten Termin.
Quellen
David-breuer-immobilien
Fragen zur Finanzierung beim Kauf?
Erhalten Sie eine persönliche Einschätzung zu Ihrer Immobiliensuche und erfahren Sie, wie wir Käufer bis zum Notartermin begleiten.
DDavid-breuer-immobilien
Schreiben Sie unsinfo@db-immobilien.com