
Immobilie ohne Eigenkapital finanzieren. Was Banken verlangen, was 100- und 110-Prozent-Finanzierung in Berlin kosten und wie Sie sich gut vorbereiten.
Immobilienfinanzierung ohne Eigenkapital, so klappt es 2026
Ja, Sie können eine Wohnung oder ein Haus ohne Eigenkapital finanzieren. Die Bank verlangt dafür aber ein sicheres, gutes Einkommen, eine saubere Schufa und eine Immobilie, die als Sicherheit überzeugt. Ich begleite seit 2019 Käufer in Berlin und Brandenburg. Dabei sehe ich immer wieder, dass die Finanzierung nicht am fehlenden Ersparten scheitert, sondern an schlechter Vorbereitung. In diesem Artikel zeige ich Ihnen, wie die Vollfinanzierung funktioniert, was sie in Berlin konkret kostet und wie Sie Ihre Chancen bei der Bank deutlich verbessern.
Kurz gesagt
- Bei der 100-Prozent-Finanzierung leiht Ihnen die Bank den Kaufpreis. Bei der 110-Prozent-Finanzierung kommen auch die Kaufnebenkosten dazu.
- In Berlin liegen die Nebenkosten mit Makler schnell bei rund 11 % des Kaufpreises. Wer sie selbst zahlen kann, bekommt deutlich leichter eine Zusage.
- Banken erwarten ein festes, ausreichend hohes Einkommen, eine makellose Schufa und oft eine längere Bankbeziehung.
- Ohne Eigenkapital zahlen Sie meist höhere Zinsen und tilgen länger. Ein Puffer für Reparaturen gehört deshalb fest in Ihre Planung.
- Lage und Zustand der Immobilie zählen bei der Vollfinanzierung mehr als sonst. Die richtige Objektwahl ist Ihr stärkster Hebel.
Inhaltsverzeichnis
- Was eine Finanzierung ohne Eigenkapital genau bedeutet
- Welche Voraussetzungen die Bank erwartet
- Was fehlendes Eigenkapital teilweise ersetzen kann
- Was der Kauf in Berlin an Nebenkosten mitbringt
- Wie sich Zins, Tilgung und Rate entwickeln
- Puffer für Reparaturen fest einplanen
- So bereiten Sie Ihre Finanzierung Schritt für Schritt vor
- Die richtige Immobilie macht die Finanzierung leichter
- Unsere Sicht aus der Praxis
- Ihr Weg zur passenden Immobilie in Berlin
- Häufige Fragen
- Quellen
Was eine Finanzierung ohne Eigenkapital genau bedeutet
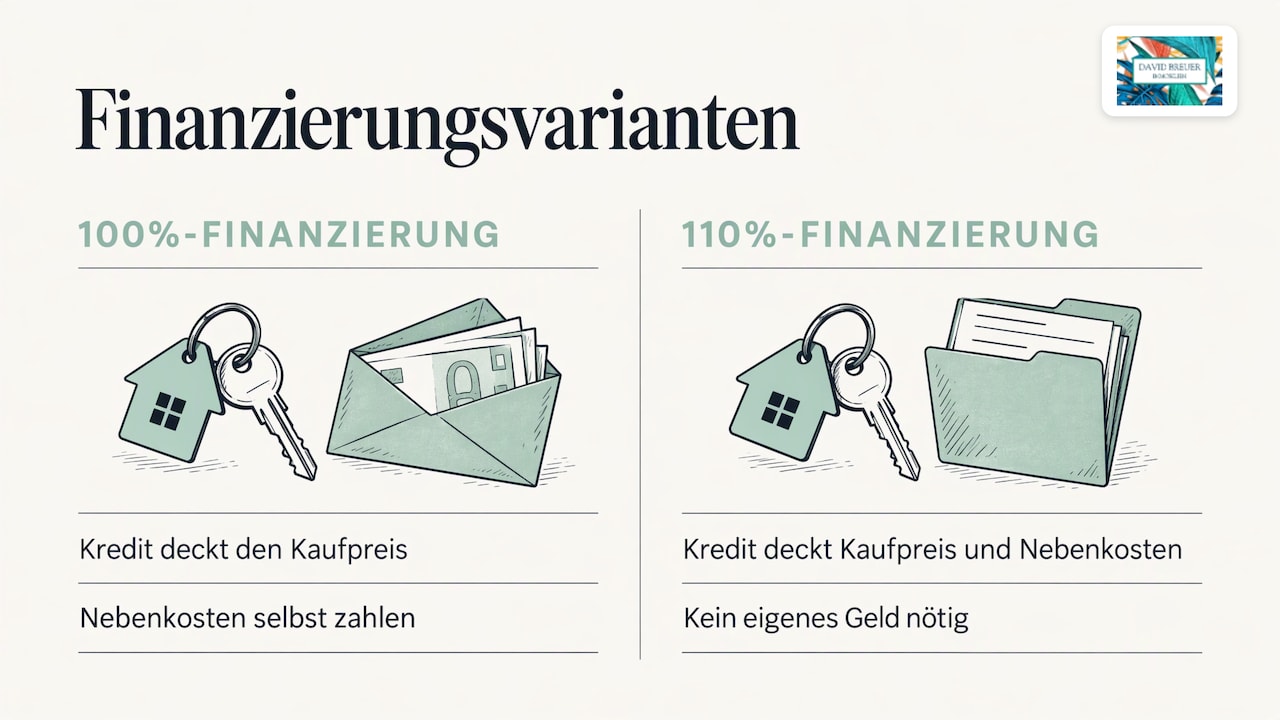
Bei einem klassischen Immobilienkauf bringen Sie einen Teil des Geldes selbst mit. Bei einer Finanzierung ohne Eigenkapital übernimmt der Kredit alles. Dabei gibt es zwei Varianten, die oft verwechselt werden.
Die 100-Prozent-Finanzierung deckt genau den Kaufpreis ab. Grunderwerbsteuer, Notar, Grundbuch und Maklerprovision zahlen Sie trotzdem aus eigener Tasche. Die 110-Prozent-Finanzierung, oft auch Vollfinanzierung genannt, packt diese Kaufnebenkosten mit in den Kredit. Sie brauchen dann tatsächlich keinen eigenen Euro für den Kauf. So erklärt es auch Finanztip in seinem Ratgeber zur Baufinanzierung ohne Eigenkapital.
In der Praxis ist die 100-Prozent-Variante deutlich häufiger. Viele Käufer haben zwar keine 20 % des Kaufpreises angespart, aber durchaus Geld für die Nebenkosten. Genau diese Kombination ist für Banken oft der Punkt, an dem aus einem Nein ein Ja wird.
Welche Voraussetzungen die Bank erwartet
Die Verbraucherzentrale Hamburg beschreibt die Vollfinanzierung als absolute Ausnahme, die Banken nur unter strengen Bedingungen vergeben. Sie warnt außerdem vor Versprechen in sozialen Netzwerken, die den Kauf ohne Erspartes als einfachen Weg darstellen. Wer die Anforderungen kennt, kann sich gezielt darauf vorbereiten.
Diese Punkte schauen sich Banken besonders genau an.
- Einkommen. Es muss fest, ausreichend hoch und auf Dauer gesichert sein. Ein unbefristeter Arbeitsvertrag nach der Probezeit ist ideal. Beamte und Angestellte im öffentlichen Dienst haben hier oft Vorteile.
- Bonität. Die Schufa sollte makellos sein. Laufende Ratenkredite, Leasingverträge oder ein stark genutzter Dispo senken Ihre Chancen spürbar.
- Bankbeziehung. Eine langjährige, positive Geschäftsbeziehung zur Bank hilft, weil sie Ihr Zahlungsverhalten schon kennt.
- Die Immobilie selbst. Ohne Eigenkapital ist die Immobilie die wichtigste Sicherheit. Lage, Zustand und ein realistischer Kaufpreis entscheiden darüber, wie hoch die Bank den Beleihungswert ansetzt.
- Reserven oder weitere Sicherheiten. Eine Lebensversicherung, Wertpapiere oder eine Bürgschaft der Eltern können fehlendes Eigenkapital teilweise ausgleichen.
Für Selbstständige ist eine Vollfinanzierung meist schwieriger, weil das Einkommen schwankt. Hier lohnt es sich, die Steuerbescheide der letzten Jahre und eine aktuelle betriebswirtschaftliche Auswertung früh bereitzulegen und mit einem unabhängigen Finanzierungsberater zu sprechen.
Ein Punkt wird oft unterschätzt. Fehlendes Eigenkapital signalisiert der Bank laut Verbraucherzentrale, dass keine Reserven für Notfälle da sind. Deshalb sollten Sie zeigen, dass Ihr Haushalt nach der Rate noch Luft hat. Eine verbreitete Faustregel sagt, dass die Rate für die selbst genutzte Immobilie nicht mehr als etwa ein Drittel Ihres Nettoeinkommens ausmachen sollte.
Was fehlendes Eigenkapital teilweise ersetzen kann
Eigenkapital muss nicht immer Bargeld auf dem Konto sein. Banken rechnen auch andere Werte an, und genau hier finden viele Käufer mehr Spielraum als gedacht.
- Bausparguthaben. Ein angesparter Bausparvertrag zählt als Eigenkapital, auch wenn er noch nicht zuteilungsreif ist.
- Wertpapiere und Lebensversicherungen. Fonds, Aktien oder der Rückkaufswert einer Kapitallebensversicherung können als zusätzliche Sicherheit dienen.
- Hilfe aus der Familie. Eine Schenkung, ein Familiendarlehen mit klarer schriftlicher Vereinbarung oder eine zusätzliche Grundschuld auf der Immobilie der Eltern verbessern Ihre Ausgangslage spürbar. Lassen Sie solche Vereinbarungen von einem Notar oder Steuerberater prüfen, damit später keine Streitfragen oder Steuerforderungen entstehen.
- Eigenleistung. Bei Häusern mit Renovierungsbedarf erkennen manche Banken handwerkliche Arbeit als Eigenkapital an, wenn Sie diese glaubhaft und mit realistischem Zeitplan belegen.
Schon ein kleiner Betrag zeigt der Bank, dass Sie sparen können. Das wirkt im Gespräch oft stärker als die Summe selbst.
Was der Kauf in Berlin an Nebenkosten mitbringt
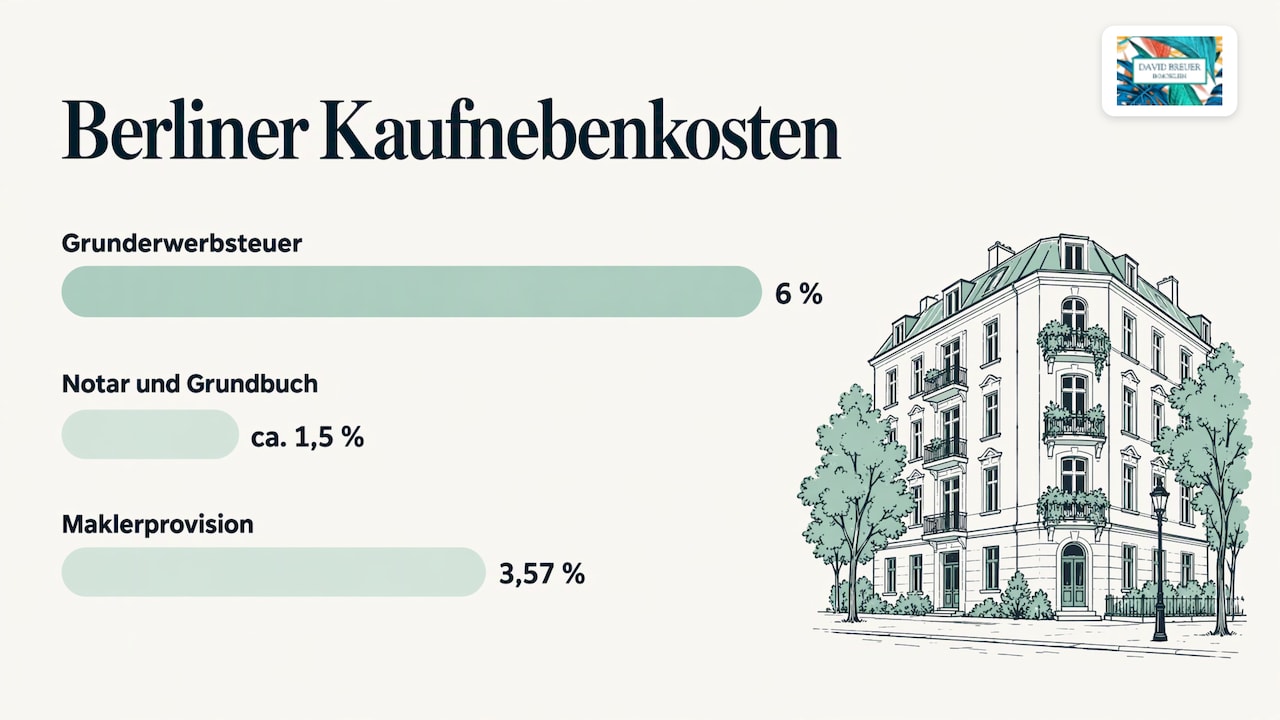
In Berlin sind die Kaufnebenkosten vergleichsweise hoch. Die Grunderwerbsteuer liegt bei 6 %. Dazu kommen Notar und Grundbuch mit grob 1,5 % und beim Kauf über einen Makler der Käuferanteil der Provision. Bei Wohnungen und Einfamilienhäusern wird die Provision in der Regel zwischen Käufer und Verkäufer geteilt, marktüblich zahlt der Käufer 3,57 %. Alle Posten im Detail finden Sie in unserem Beitrag zu den Kaufnebenkosten in Berlin. Wer im Umland sucht, liest am besten unseren Überblick zu den Nebenkosten in Brandenburg.
So sieht das für eine Wohnung mit einem Kaufpreis von 400.000 € in Berlin aus.
| Posten | Anteil | Betrag |
|---|---|---|
| Grunderwerbsteuer Berlin | 6 % | 24.000 € |
| Notar und Grundbuch | ca. 1,5 % | 6.000 € |
| Maklerprovision Käuferanteil | 3,57 % | 14.280 € |
| Nebenkosten gesamt | ca. 11,07 % | 44.280 € |
Bei einer 100-Prozent-Finanzierung müssten Sie diese 44.280 € selbst aufbringen. Bei einer 110-Prozent-Finanzierung läge die Darlehenssumme bei rund 444.000 €. Genau an dieser Stelle entscheidet sich bei vielen Banken, ob sie mitgehen oder nicht.
Wie sich Zins, Tilgung und Rate entwickeln
Ein Kredit ohne Eigenkapital ist für die Bank riskanter. Das zeigt sich im Zins. Je höher der Anteil des Darlehens am Wert der Immobilie, desto höher fällt in der Regel der Aufschlag aus. Dazu kommt, dass Sie eine größere Summe zurückzahlen und deshalb meist länger tilgen.
Ein Rechenbeispiel von Capitalo zur Vollfinanzierung macht das greifbar. Bei einem Kaufpreis von 350.000 € und 12 % Nebenkosten liegt die Schuld bei 392.000 €. Mit 4,84 % Sollzins und 1,25 % Anfangstilgung dauert es dort 7,3 Jahre, bis die Restschuld unter den Kaufpreis fällt. Aus diesen Werten ergibt sich eine Monatsrate von knapp 1.990 €.
Was heißt das für Sie? In den ersten Jahren gehört die Immobilie auf dem Papier eher der Bank als Ihnen. Das ist kein Problem, solange Sie dort wohnen bleiben und die Rate sicher tragen. Kritisch wird es nur, wenn Sie früh verkaufen müssen, zum Beispiel wegen eines Jobwechsels oder einer Trennung. Finanztip rechnet in einem Beispiel vor, dass bei einem Verkauf nach vier Jahren noch 27.000 € Kredit offen bleiben können, weil die mitfinanzierten Nebenkosten beim Verkauf nicht zurückkommen.
Drei Stellschrauben helfen Ihnen, die Kosten im Griff zu behalten.
- Höhere Tilgung wählen. 2 % oder mehr statt 1 % senken die Restschuld deutlich schneller, auch wenn die Rate etwas steigt.
- Lange Zinsbindung. 15 oder 20 Jahre schützen Sie vor steigenden Zinsen bei der Anschlussfinanzierung, denn nach Ablauf der Zinsbindung bleibt fast immer eine Restschuld.
- Sondertilgungen vereinbaren. Bonuszahlungen, Erbschaften oder Steuererstattungen fließen so direkt in den Kredit.
Wie sich die Zinsen gerade entwickeln und welche Strategie sich lohnt, lesen Sie in unserem Beitrag Zinsen 2026 clever finanzieren.
Puffer für Reparaturen fest einplanen
Ohne Eigenkapital fließt jeder verfügbare Euro in die Rate. Wenn dann die Heizung ausfällt oder die Eigentümergemeinschaft eine Sonderumlage beschließt, wird es eng. Planen Sie deshalb von Anfang an eine monatliche Rücklage ein. Bei einer Eigentumswohnung zahlen Sie zwar schon in die Erhaltungsrücklage der Gemeinschaft ein. Ein eigenes Polster von einigen Monatsraten auf dem Tagesgeldkonto gibt Ihnen trotzdem Ruhe.
Bei Häusern ist der Puffer noch wichtiger, weil Sie für Dach, Fenster und Heizung allein verantwortlich sind. Lassen Sie vor dem Kauf genau prüfen, welche Arbeiten in den nächsten Jahren anstehen. Bei einer älteren Immobilie empfiehlt sich ein Bausachverständiger, der das Objekt vor der Kaufentscheidung begutachtet.
So bereiten Sie Ihre Finanzierung Schritt für Schritt vor
Eine gute Vorbereitung macht den Unterschied zwischen einem Kauf, der in sechs Wochen beim Notar landet, und einer Suche, die monatelang an der Finanzierung hängt. So gehe ich mit meinen Kaufinteressenten vor.
- Haushaltsrechnung machen. Schreiben Sie alle Einnahmen und Ausgaben auf, ehrlich und mit Puffer. Was am Monatsende bleibt, ist Ihre mögliche Rate.
- Schufa prüfen. Holen Sie Ihre kostenlose Selbstauskunft und lassen Sie falsche Einträge korrigieren. Lösen Sie kleine Ratenkredite vorher ab, wenn das möglich ist.
- Unterlagen sammeln. Gehaltsabrechnungen der letzten drei Monate, Arbeitsvertrag, Kontoauszüge, Steuerbescheide und eine Übersicht über Ihr Vermögen.
- Mehrere Angebote einholen. Sprechen Sie mit Ihrer Hausbank und zusätzlich mit einem Finanzierungsvermittler, der viele Banken vergleicht. Die Unterschiede bei Zins und Bereitschaft zur Vollfinanzierung sind groß.
- Förderung prüfen. Fragen Sie nach Förderkrediten der KfW und nach Programmen der Investitionsbank Berlin oder der ILB in Brandenburg. Manche Banken werten Förderdarlehen ähnlich wie Eigenkapital.
- Finanzierungsbestätigung holen. Mit einer Bestätigung der Bank sind Sie für Verkäufer ein ernsthafter Käufer. Was darin stehen sollte, erkläre ich in unserem Beitrag zur Finanzierungsbestätigung beim Immobilienkauf.
Ein Rechenbeispiel für den ersten Schritt. Bei 2.000 € netto und einer Rate von etwa 30 % des Einkommens bleiben rund 600 € im Monat. Bei den Konditionen aus dem Beispiel oben reicht das für ein Darlehen von gut 118.000 €. In Berlin ist das für eine Vollfinanzierung meist zu wenig. Mit einem zweiten Einkommen sieht die Lage oft schon ganz anders aus.
Die richtige Immobilie macht die Finanzierung leichter
Weil die Immobilie bei der Vollfinanzierung die Hauptsicherheit ist, schauen Banken auf drei Dinge. Liegt sie in einer gefragten Lage? Ist der Zustand gut? Passt der Kaufpreis zum Markt? Ein überteuertes Objekt drückt den Beleihungswert und damit die Bereitschaft der Bank, ohne Eigenkapital zu finanzieren.
Deshalb lohnt es sich, den Preis vor dem Angebot einzuordnen. Wie sich die Preise in den Bezirken entwickeln, zeigt unser Überblick zu den Immobilienpreisen in Berlin. Und wie Gutachter und Banken den Wert einer Wohnung ermitteln, erklärt unser Artikel zum Vergleichswertverfahren.
Unsere Sicht aus der Praxis
Wir erleben oft, dass Käufer ohne Erspartes sich gar nicht erst trauen, eine Bank anzusprechen. Dabei ist die Finanzierung bei sicherem Einkommen und guter Vorbereitung häufig machbar. Entscheidend ist, dass alles zusammenpasst, also Ihr Haushalt, Ihre Unterlagen und vor allem die Immobilie.
Bei der Vollfinanzierung schaut die Bank sehr genau auf das Objekt. Wir helfen Ihnen deshalb, Wohnungen und Häuser zu finden, deren Preis zur Lage und zum Zustand passt. Das schützt Sie vor einem zu hohen Kaufpreis und stärkt Ihre Position bei der Bank.
Wir begleiten Sie persönlich, vom Suchauftrag über die Besichtigung bis zum Notartermin. Ich bin Ihr fester Ansprechpartner und kein wechselndes Team. Wenn Sie Unterstützung bei der Finanzierung brauchen, stelle ich gern den Kontakt zu erfahrenen Finanzierungspartnern her, damit Sie Ihre Finanzierungsbestätigung früh in der Hand haben.
David
Ihr Weg zur passenden Immobilie in Berlin
Sie wissen, was Sie sich leisten können, und suchen jetzt die passende Wohnung oder das passende Haus in Berlin oder Brandenburg? Mit unserem kostenlosen Suchauftrag schicke ich Ihnen passende Angebote, oft auch diskrete Off-Market-Objekte, die nie in den großen Portalen erscheinen.
Ich begleite Sie persönlich bis zum Notar und helfe Ihnen auf Wunsch bei Kontakten zur Finanzierung. Hier können Sie Ihren kostenlosen Suchauftrag starten oder sich die aktuellen Immobilien ansehen.
Häufige Fragen
Kann ich 150.000 € ohne Eigenkapital finanzieren?
Ja, das ist möglich, wenn Ihr Einkommen sicher ist und die Rate gut in Ihren Haushalt passt. Bei den Konditionen aus unserem Beispiel liegt die Rate für 150.000 € bei rund 760 € im Monat. Die Bank prüft zusätzlich Ihre Schufa und den Wert der Immobilie.
Wie viel Eigenkapital brauche ich für eine Wohnung für 300.000 €?
Viele Banken empfehlen, mindestens die Nebenkosten selbst zu zahlen, besser zusätzlich 20 % des Kaufpreises. In Berlin sind das bei 300.000 € rund 33.200 € Nebenkosten mit Makler. Mit weiteren 60.000 € erhalten Sie meist deutlich bessere Zinsen.
Kann ich mit 2.000 € netto ein Haus finanzieren?
Allein wird das in Berlin schwierig, denn bei rund 600 € Rate reicht es für ein Darlehen von gut 118.000 €. Mit einem zweiten Einkommen, Förderdarlehen oder einem günstigeren Objekt im Umland sieht es anders aus. Rechnen Sie Ihre Rate vorab ehrlich durch.
Ist die Zinsbelastung ohne Eigenkapital höher?
In der Regel ja, weil die Bank ein höheres Risiko trägt. Der Aufschlag hängt von Ihrer Bonität und dem Verhältnis von Darlehen zu Immobilienwert ab. Deshalb lohnt es sich hier besonders, mehrere Angebote zu vergleichen.
Quellen
- Finanztip, Baufinanzierung ohne Eigenkapital
- Verbraucherzentrale Hamburg, Immobilie ohne Eigenkapital
- Capitalo, Vollfinanzierung Haus