
Die Kaufnebenkosten beim Immobilienkauf liegen meist bei 9 bis 14 Prozent. Erfahren Sie, welche Posten anfallen und wie Ihr Kaufpreis die Summe beeinflusst.
Kaufnebenkosten Immobilien: Was auf Käufer in Deutschland wirklich zukommt
Rechnen Sie beim Immobilienkauf in Deutschland in der Regel mit Kaufnebenkosten von etwa 9 bis 14 Prozent des Kaufpreises, die Hauptposten sind Grunderwerbsteuer, Notar und Grundbuch sowie die Maklerprovision. Wie hoch die Summe am Ende ausfällt, hängt stark vom Bundesland und davon ab, ob ein Makler beteiligt ist. Weiter unten finden Sie konkrete Beispielrechnungen für 250.000, 400.000 und 700.000 Euro.
Kurz gesagt:
- Die Grunderwerbsteuer liegt je nach Bundesland zwischen 3,5 und 6,5 Prozent; realistisch ausgewiesenes Inventar wie eine Einbauküche kann die Bemessungsgrundlage senken.
- Banken finanzieren Nebenkosten meist nicht mit; planen Sie deshalb insgesamt 15 bis 30 Prozent des Kaufpreises als Eigenkapital ein und zusätzlich einen Puffer für unerwartete Reparaturen.
- Bei Wohnimmobilien muss der Verkäufer mindestens die Hälfte der Maklerprovision tragen; der Maklervertrag braucht Textform, und unzulässige Reservierungsgebühren können zurückgefordert werden.
- Ein Bausachverständiger kostet meist 1.000 bis 2.000 Euro; bei älteren Häusern kann die Prüfung vor dem Notartermin versteckte Mängel aufdecken.
Inhaltsverzeichnis
- Übersicht: Die wichtigsten Kaufnebenkosten auf einen Blick
- Grunderwerbsteuer: Bundesländer-Check und praktische Folgen für Ihre Kalkulation
- Notar- und Grundbuchkosten: Gesetzliche Grundlage und typische Rechnungsbestandteile
- Maklerprovision: Höhe, Aufteilung und Verbraucherrechte
- Weitere meist übersehene Kosten (Gutachter, Energieberatung, Modernisierung, Genehmigungen)
- Rechenanleitung und drei Beispielrechnungen: So berechnen Sie Ihre Kaufnebenkosten
- Finanzplanung: Eigenkapital, Puffer und was Banken üblicherweise finanzieren
- Praxis: Erfahrungen und Services bei der Begleitung durch den Kaufprozess
- Kurzperspektive: Warum frühe Nebenkostenplanung Sinn macht
- Wie wir Sie beim Immobilienkauf in Berlin und Brandenburg unterstützen
- FAQ
- Quellen
Übersicht: Die wichtigsten Kaufnebenkosten auf einen Blick
Drei Posten machen den Großteil der Kaufnebenkosten aus. Die Grunderwerbsteuer ist die größte Position und wird vom jeweiligen Bundesland festgelegt. Notar- und Grundbuchkosten kommen obendrauf, sie sind gesetzlich festgelegt, bundesweit einheitlich und unverhandelbar. Und wenn ein Makler vermittelt hat, zahlen Sie zusätzlich eine Provision, deren Höhe regional schwankt.
Daneben gibt es kleinere, aber oft unterschätzte Kosten. Ein Gutachter für die Bausubstanz, eine Energieberatung oder spätere Modernisierungsmaßnahmen schlagen zusätzlich zu Buche, genauso wie Genehmigungen bei Umbauten oder eine Vermessung des Grundstücks.
- Grunderwerbsteuer: gesetzlich fix, je nach Bundesland zwischen 3,5 und 6,5 Prozent, nicht verhandelbar
- Notar- und Grundbuchkosten: gesetzlich geregelt über das GNotKG, bundesweit einheitlich, ebenfalls nicht verhandelbar
- Maklerprovision: regional unterschiedlich, bei Wohnimmobilien oft zwischen Käufer und Verkäufer aufgeteilt
- Gutachter, Energieberatung, Modernisierung: variabel, teils verhandelbar oder vermeidbar
Was viele nicht wissen: Von den Hauptposten lässt sich eigentlich nichts wegverhandeln. Grunderwerbsteuer und Notarkosten sind gesetzlich festgeschrieben. Spielraum gibt es höchstens bei der Maklerprovision, etwa durch Verhandlung mit dem Verkäufer über die Aufteilung, und bei den freiwilligen Zusatzkosten wie Gutachtern oder Energieberatungen. Dort entscheiden Sie selbst, ob und in welchem Umfang Sie investieren.
Grunderwerbsteuer: Bundesländer-Check und praktische Folgen für Ihre Kalkulation
Die Grunderwerbsteuer berechnet sich aus dem Kaufpreis der Immobilie, zuzüglich mitverkaufter Leistungen, die zur Immobilie gehören. Bemessungsgrundlage ist also nicht nur der reine Grundstückswert, sondern meist der komplette notariell beurkundete Kaufpreis.
Die Höhe variiert, weil Grunderwerbsteuer Ländersache ist.
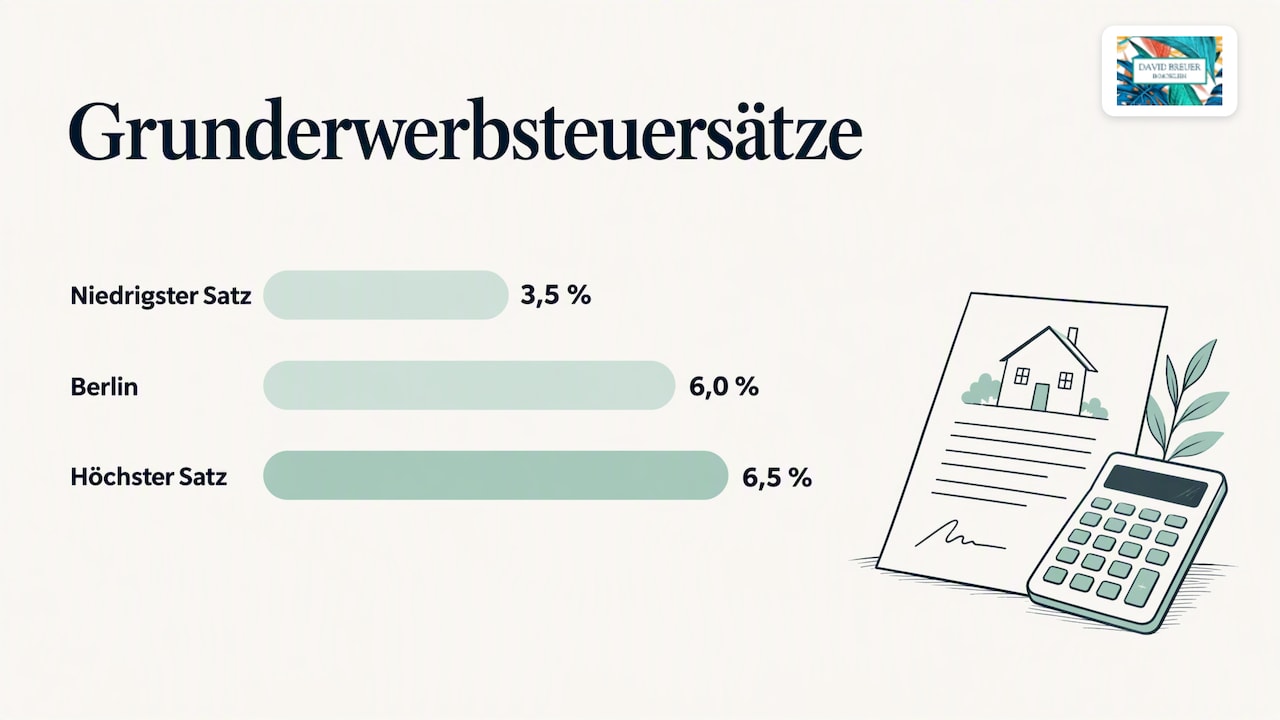
Die Grunderwerbsteuer liegt bundesweit zwischen 3,5 und 6,5 Prozent, in Berlin aktuell bei 6,0 Prozent (Senatsverwaltung für Finanzen Berlin, Stand 2026). Das bedeutet für eine Immobilie im Wert von 400.000 Euro in Berlin allein 24.000 Euro Grunderwerbsteuer, während derselbe Kaufpreis in einem Bundesland mit 3,5 Prozent nur 14.000 Euro kosten würde.
Ein Detail, das viele Käufer übersehen: Wird im Kaufvertrag ein Teil des Preises explizit für mitverkauftes Inventar ausgewiesen, etwa eine Einbauküche oder Möbel, reduziert sich die Bemessungsgrundlage für die Grunderwerbsteuer entsprechend. Das funktioniert nur bei realistischen, nachvollziehbaren Werten. Finanzämter prüfen überzogene Inventarwerte mittlerweile genau.
- Bemessungsgrundlage: Kaufpreis plus übernommene Leistungen, die zur Immobilie gehören
- Steuersatz: je nach Bundesland zwischen 3,5 und 6,5 Prozent
- Berlin: aktuell 6,0 Prozent (Stand 2026)
- Fällig wird die Steuer nach notarieller Beurkundung, das Finanzamt erhält automatisch Kenntnis vom Notar
Für Ihre Finanzierung hat das direkte Folgen. Da Banken die Grunderwerbsteuer in aller Regel nicht mitfinanzieren, müssen Sie diesen Betrag zusätzlich zum Eigenkapitalanteil für die Immobilie selbst aufbringen. Wer in einem Bundesland mit hohem Steuersatz kauft, sollte das bei der Eigenkapitalplanung von Anfang an einrechnen, nicht erst kurz vor dem Notartermin.
Notar- und Grundbuchkosten: Gesetzliche Grundlage und typische Rechnungsbestandteile
Anders als bei der Maklerprovision gibt es bei Notar- und Grundbuchkosten keinerlei Verhandlungsspielraum. Die Gebühren richten sich bundesweit nach dem Gerichts- und Notarkostengesetz, kurz GNotKG, und sind damit überall in Deutschland identisch kalkuliert, unabhängig davon, welchen Notar Sie beauftragen.
Notar- und Grundbuchkosten liegen in der Regel bei einem niedrigen einstelligen Prozentanteil des Kaufpreises (Flurcheck). Dahinter stehen mehrere Einzelleistungen, die der Notar erbringt:
- Beurkundung des Kaufvertrags, die Hauptleistung des Notars
- Eintragung der Auflassungsvormerkung im Grundbuch, sie sichert Sie als Käufer ab
- Eigentumsumschreibung nach vollständiger Kaufpreiszahlung
- Löschung alter Grundschulden oder sonstiger Belastungen, falls vorhanden
Der Notar übernimmt dabei weit mehr als nur die Unterschrift unter den Vertrag. Er meldet den Kaufvertrag automatisch an das zuständige Finanzamt, das daraufhin den Grunderwerbsteuerbescheid verschickt. Erst wenn diese Steuer bezahlt ist, stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus, ohne die keine Eigentumsumschreibung möglich ist (Notar). Erst danach teilt der Notar Ihnen mit, wann der Kaufpreis fällig wird, meist gekoppelt an die Eintragung der Auflassungsvormerkung und die Löschung übernommener Belastungen.
Profi-Tipp: Wenn Sie über ein Bankdarlehen finanzieren, bestellt der Notar gleichzeitig mit dem Kaufvertrag die Grundschuld für die finanzierende Bank, das spart einen separaten Termin und beschleunigt den gesamten Ablauf.
Maklerprovision: Höhe, Aufteilung und Verbraucherrechte
Die Maklerprovision schwankt je nach Region und liegt bei Wohnimmobilien in Deutschland üblicherweise im mittleren einstelligen Prozentbereich des Kaufpreises inklusive Mehrwertsteuer, aufgeteilt zwischen Käufer und Verkäufer. Als grobe Orientierung für den Käuferanteil wird häufig ein Wert im niedrigen bis mittleren einstelligen Prozentbereich genannt, in der Praxis variiert das aber von Fall zu Fall.
Seit 2020 gilt bei Wohnimmobilien eine wichtige gesetzliche Neuerung: Beauftragt der Verkäufer den Makler, trägt er in der Regel einen nennenswerten Anteil der Provision. Außerdem muss der Maklervertrag schriftlich sein, eine mündliche Vereinbarung reicht nicht mehr aus.
- Übliche Gesamtprovision: meist zwischen 5 und 7 Prozent, regional unterschiedlich
- Käuferanteil: häufig um 3,57 Prozent als Richtwert, je nach Verteilung
- Verkäufer muss bei Wohnimmobilien mindestens die Hälfte tragen
- Maklervertrag muss in Textform vorliegen
Ein Punkt, den die Verbraucherzentrale ausdrücklich hervorhebt: Reservierungsgebühren, die manche Makler vorab verlangen, sind oft nicht zulässig und können zurückgefordert werden. Wer eine solche Gebühr bereits gezahlt hat und am Ende nicht kauft oder sich der Makler nicht an Zusagen hält, sollte das schriftlich einfordern, bevor er den Betrag einfach abschreibt.
Für Ihre Gesamtkalkulation bedeutet die Provision oft den zweitgrößten Einzelposten nach der Grunderwerbsteuer. Wer privat, also ohne Makler, kauft, spart diesen Betrag vollständig ein, verzichtet im Gegenzug aber auf Marktkenntnis, Besichtigungsorganisation und die Prüfung von Unterlagen, die ein erfahrener Makler mitbringt. Mehr zur Aufteilung der Provision und typischen Maklerleistungen finden Sie auf unserer Seite zur Maklerprovision.
Weitere meist übersehene Kosten (Gutachter, Energieberatung, Modernisierung, Genehmigungen)
Neben den drei Hauptposten gibt es eine Reihe kleinerer Kosten, die in der ersten Kalkulation gerne vergessen werden, sich am Ende aber durchaus summieren.
Ein unabhängiger Bausachverständiger, der vor dem Kauf den Zustand der Immobilie prüft, kostet üblicherweise zwischen 1.000 und 2.000 Euro. Bei älteren Häusern lohnt sich oft eine Investition in einen Gutachter, um versteckte Mängel vor dem Notartermin zu erkennen, wenn eine Nachverhandlung kaum noch möglich ist.
Eine Energieberatung kostet je nach Umfang unterschiedlich, oft einen niedrigen vierstelligen Betrag, abhängig davon, ob nur eine Einschätzung oder ein vollständiges Sanierungskonzept erstellt wird. Gerade bei Altbauten lohnt sich dieser Blick, weil energetische Nachrüstungen oft teurer werden als zunächst gedacht.
- Gutachter/Bausachverständiger: etwa 1.000 bis 2.000 Euro
- Energieberatung: etwa 500 bis 2.000 Euro
- Vermessung des Grundstücks: nur bei Bedarf, etwa bei unklaren Grenzen
- Genehmigungen für Umbauten: abhängig vom Bauamt und Vorhaben
Modernisierungskosten sind oft unvorhersehbar. Ein finanzieller Puffer ist ratsam, denn Heizung, Dach und Elektrik halten selten ewig, auch wenn sie bei der Besichtigung unauffällig wirken. Bei größeren Sanierungsvorhaben lohnt sich zudem ein Blick auf staatliche Förderprogramme, etwa über die KfW, die einen Teil der Kosten abfedern können. Eine kurze Beratung vorab hilft meist mehr als eine Kalkulation aus dem Bauch heraus.
Rechenanleitung und drei Beispielrechnungen: So berechnen Sie Ihre Kaufnebenkosten
Die Formel für Ihre Kaufnebenkosten ist simpel: Grunderwerbsteuer (Steuersatz mal Kaufpreis) plus Notar- und Grundbuchkosten plus Maklerprovision, falls ein Makler beteiligt war. Alles zusammen ergibt die Summe, die zusätzlich zum eigentlichen Kaufpreis aus Eigenmitteln fließen muss.
So gehen Sie konkret vor:
- Kaufpreis der gewünschten Immobilie festlegen oder recherchieren
- Grunderwerbsteuersatz des Bundeslandes ermitteln, in Berlin aktuell 6,0 Prozent
- Notar- und Grundbuchkosten mit rund 1,5 bis 2 Prozent des Kaufpreises ansetzen
- Maklerprovision einrechnen, falls ein Makler beteiligt ist, meist 3 bis 4 Prozent für den Käuferanteil
- Alle vier Werte addieren, das Ergebnis sind Ihre Kaufnebenkosten
Zur Veranschaulichung drei Beispielrechnungen, einmal mit Makler in Berlin (6,0 Prozent Grunderwerbsteuer) und einmal ohne Makler in einem Bundesland mit 3,5 Prozent:
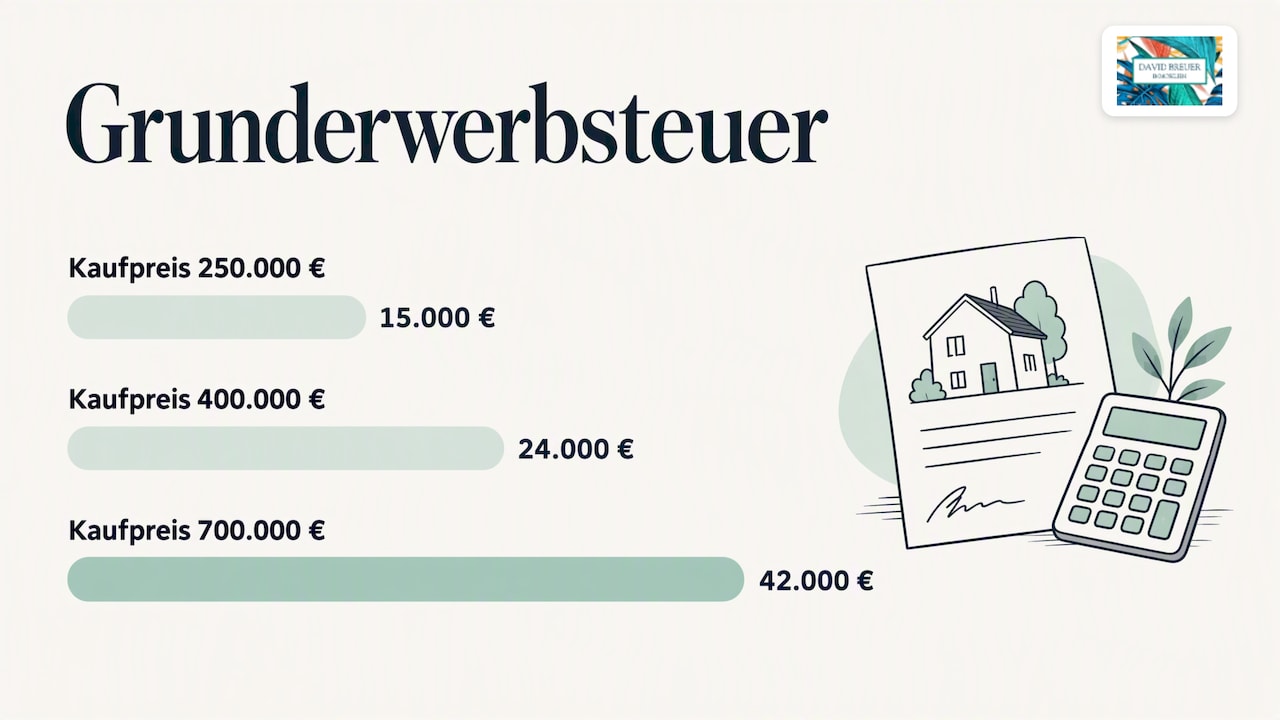
| Kaufpreis | Grunderwerbsteuer (6,0 %) | Notar/Grundbuch (2 %) | Makler (3,57 %) | Summe mit Makler | Summe ohne Makler (3,5 % GrESt, ohne Makler) |
|---|---|---|---|---|---|
| 250.000 € | 15.000 € | 5.000 € | 8.925 € | 28.925 € | 13.750 € |
| 400.000 € | 24.000 € | 8.000 Euro | 14.280 Euro | 46.280 Euro | 22.000 Euro |
| 700.000 € | 42.000 Euro | 14.000 € | 24.990 Euro | 80.990 Euro | 38.500 Euro |
Diese Zahlen zeigen, wie stark allein die Wahl des Bundeslandes und die Frage, ob ein Makler beteiligt ist, die Gesamtsumme verändern. Für eine erste Orientierung mit Ihren eigenen Zahlen eignet sich auch der Nebenkosten-Rechner von Finanztip, dort geben Sie Kaufpreis, Bundesland und Maklerkosten ein und erhalten sofort eine Schätzung.
Bevor es zum Notartermin geht, lohnt sich eine kurze Checkliste: Haben Sie den Grunderwerbsteuersatz Ihres Bundeslandes geprüft? Liegt Ihnen ein schriftlicher Maklervertrag vor, aus dem die Provisionshöhe hervorgeht? Haben Sie mit Ihrer Bank geklärt, dass die Nebenkosten aus Eigenmitteln kommen müssen? Wer diese drei Fragen vorab klärt, geht entspannter in den Termin.
Finanzplanung: Eigenkapital, Puffer und was Banken üblicherweise finanzieren
Als Faustregel gilt: Kaufnebenkosten liegen bei rund 10 Prozent des Kaufpreises, zuzüglich des eigentlichen Eigenkapitalanteils für die Immobilie selbst. In der Summe empfehlen Finanzierungsberater deshalb oft, insgesamt 15 bis 30 Prozent des Kaufpreises als Eigenkapital mitzubringen, abhängig von Bonität und gewünschter Monatsrate.
Der Grund dafür liegt in der Bankpraxis: Banken finanzieren Nebenkosten in der Regel nicht mit, weil sie bei der Beleihungswertermittlung nur den Wert der Immobilie selbst berücksichtigen, nicht die Steuer- und Notarkosten obendrauf. Wer versucht, auch die Nebenkosten über den Kredit zu finanzieren, landet schnell bei einer höheren Beleihungsquote und damit bei schlechteren Zinskonditionen.
- Faustregel: Nebenkosten rund 10 Prozent des Kaufpreises
- Empfohlenes Gesamteigenkapital inklusive Nebenkosten: 15 bis 30 Prozent
- Banken finanzieren Nebenkosten üblicherweise nicht mit
- Ein zusätzlicher Puffer schützt vor Nachfinanzierungsdruck bei unerwarteten Kosten
Profi-Tipp: Planen Sie neben den Kaufnebenkosten noch einen Puffer von einigen Tausend Euro ein, für kleinere Überraschungen zwischen Notartermin und Einzug, etwa eine defekte Heizung oder unerwartete Handwerkerkosten.
Für Käufer, die vermieten statt selbst einziehen wollen, gibt es noch einen steuerlichen Aspekt: Die Grunderwerbsteuer zählt zu den Anschaffungsnebenkosten und erhöht damit die Bemessungsgrundlage für die jährliche Abschreibung (Handwerksratgeber). Das verbessert zwar die Rendite über die Jahre, ändert aber nichts an der sofortigen Liquiditätsbelastung beim Kauf selbst. Wie sich die aktuellen Zinsen auf Ihre Finanzierung auswirken, lesen Sie in unserem Beitrag zu Zinsen 2026.
Praxis: Erfahrungen und Services bei der Begleitung durch den Kaufprozess
Als Immobilienmakler begleite ich Käufer und Verkäufer durch den gesamten Kaufprozess, von der ersten Besichtigung bis zum Notartermin. Dabei zeigt sich in der Praxis immer wieder: Die Nebenkosten werden zu Beginn unterschätzt, vor allem die Grunderwerbsteuer in Berlin mit ihren 6,0 Prozent.
Bei der Kaufbegleitung gehört die konkrete Nebenkostenberechnung zum Alltag: Ich kläre gemeinsam mit Ihnen, welcher Anteil des Kaufpreises auf mitverkauftes Inventar entfällt, koordiniere Termine mit Notar und finanzierender Bank und sorge dafür, dass alle Unterlagen rechtzeitig vorliegen. Die Bearbeitungszeit bis zum Notartermin liegt oft bei rund sechs Wochen, basierend auf praktischen Erfahrungen.
Für Eigentümer, die zeitgleich verkaufen möchten, gibt es kostenfreie, transparente Wertermittlungen auf Basis lokaler Marktdaten, ergänzt durch professionelle Präsentation mit Fotos und 360°-Touren. Die Weiterempfehlungsrate liegt bei 98 Prozent, ein Wert, der aus Kundenerfahrungen stammt.
Kurzperspektive: Warum frühe Nebenkostenplanung Sinn macht
Die meisten Verzögerungen beim Immobilienkauf entstehen nicht am Notartermin selbst, sondern Wochen vorher, wenn plötzlich auffällt, dass das Eigenkapital für Steuer und Notar nicht reicht. Wer die Nebenkosten erst kalkuliert, nachdem er sich in eine Immobilie verliebt hat, gerät unter Druck.
Besser ist es, die ungefähre Summe schon vor der ersten Besichtigung zu kennen und Termine mit Notar, Bank und Makler frühzeitig aufeinander abzustimmen. Bei Unklarheiten zu Steuersätzen oder Vertragsdetails hilft ein kurzes Gespräch mit Notar, Steuerberater oder Makler oft mehr als stundenlanges Recherchieren im Internet.
— David
Wie wir Sie beim Immobilienkauf in Berlin und Brandenburg unterstützen
Wer eine Immobilie in Berlin oder Brandenburg sucht, profitiert davon, die Nebenkosten nicht isoliert zu betrachten, sondern als Teil einer durchdachten Kaufstrategie. Genau dabei unterstützen wir mit unserem Suchauftrag: Wir übernehmen die Suche nach passenden Objekten, koordinieren Besichtigungen und begleiten Sie bis zum Notartermin, inklusive Abstimmung mit Notar und finanzierender Bank.
Weil wir seit 2019 ausschließlich im Raum Berlin und Brandenburg tätig sind, kennen wir die lokalen Besonderheiten der Grunderwerbsteuer, typische Marktpreise in einzelnen Lagen und verlässliche Ansprechpartner bei Notariaten vor Ort. Das spart Ihnen Zeit und sorgt für eine realistische Kalkulation von Anfang an.
Wenn Sie aktuell nach einer Immobilie suchen oder sich unsicher sind, welche Nebenkosten in Ihrem konkreten Fall anfallen, starten Sie Ihren Suchauftrag und wir klären die Details gemeinsam in einem persönlichen Gespräch.
FAQ
Wie hoch sind Kaufnebenkosten bei Immobilien?
Kaufnebenkosten liegen in Deutschland typischerweise bei etwa 9 bis 14 Prozent des Kaufpreises. Die Hauptposten sind Grunderwerbsteuer, Notar- und Grundbuchkosten sowie, falls beteiligt, die Maklerprovision.
Wie hoch sind die Kaufnebenkosten bei einem Kauf von 250.000 Euro?
Bei 250.000 Euro Kaufpreis liegen die Kaufnebenkosten mit Makler in Berlin bei etwa 28.925 Euro, davon 15.000 Euro Grunderwerbsteuer, 5.000 Euro Notar und Grundbuch sowie 8.925 Euro Maklerprovision. Ohne Makler und mit einem niedrigeren Grunderwerbsteuersatz von 3,5 Prozent sinkt die Summe auf rund 13.750 Euro.
Welche Nebenkosten fallen beim Hauskauf von 700.000 Euro an?
Bei 700.000 Euro Kaufpreis fallen in Berlin mit Makler Kaufnebenkosten im hohen fünfstelligen Bereich an, die sich aus Grunderwerbsteuer, Notar, Grundbuch und Maklerprovision zusammensetzen. Ohne Makler sinkt die Summe merklich.
Wie hoch ist die Grunderwerbsteuer bei einem Hauskauf von 300.000 Euro?
In Berlin beträgt die Grunderwerbsteuer aktuell 6,0 Prozent und in Bundesländern mit niedrigerem Satz zwischen 3,5 und 6,5 Prozent, abhängig vom Kaufpreis.
Was kostet eine Wertermittlung oder ein Suchauftrag bei David Breuer Immobilien?
Die Wertermittlung für Eigentümer ist kostenfrei und basiert auf lokalen Marktdaten. Der Suchauftrag für Käufer ist ebenfalls ohne Kosten verbunden.
Quellen
- Nebenkosten-Rechner beim Haus- & Wohnungskauf | Finanztip
- Maklergebühren bei Immobilien | Verbraucherzentrale
- Notar
- Informationen zur Grunderwerbsteuer | Senatsverwaltung Berlin