
Vorfälligkeitsentschädigung beim Hausverkauf vermeiden oder senken. Fristen, Sondertilgung, Pfandtausch und Prüfung der Bankrechnung, verständlich erklärt.
Vorfälligkeitsentschädigung vermeiden beim Immobilienverkauf
Wer seine Immobilie verkauft, während der Kredit noch läuft, muss die Vorfälligkeitsentschädigung nicht einfach hinnehmen. In vielen Fällen lässt sie sich ganz vermeiden, in anderen deutlich drücken. Der wichtigste Hebel ist dabei nicht der Streit mit der Bank, sondern der Zeitplan des Verkaufs. Wer Zinsbindung, Zehnjahresfrist und Sondertilgungsrechte kennt, bevor die Vermarktung startet, legt Notartermin und Kaufpreiszahlung so, dass die Bank wenig oder gar nichts verlangen darf. Genau dafür braucht es einen Verkauf, der planbar ist. Bei David Breuer Immobilien in Berlin und Brandenburg vergehen im Schnitt sechs Wochen bis zum Notartermin, und mit so einem Takt lässt sich rechnen.
Kurz gesagt
- Die Bank darf eine Entschädigung nur verlangen, solange ein fester Zins vereinbart ist. Nach Ablauf der Zinsbindung oder nach zehn Jahren plus sechs Monaten Kündigungsfrist fällt keine an.
- Fehlen im Darlehensvertrag klare Angaben zur Berechnung, ist der Anspruch der Bank nach dem Gesetz ausgeschlossen.
- Vereinbarte Sondertilgungen senken die Entschädigung, und zwar auch die, die Sie noch gar nicht genutzt haben.
- Kaufen Sie danach wieder, kann ein Pfandtausch den alten Kredit am Leben halten und die Ablösung überflüssig machen.
- Kommt die Entschädigung doch, lohnt sich eine Prüfung der Rechnung, denn eine Gebühr nur fürs Ausrechnen darf die Bank nicht nehmen.
Inhaltsverzeichnis
- Was die Bank verlangen darf und warum
- Wann gar keine Entschädigung anfällt
- Den Verkauf nach den Fristen der Bank takten
- Sondertilgung gezielt einsetzen
- Pfandtausch, wenn Sie wieder kaufen
- Wenn die Entschädigung doch fällig wird
- Für Käufer beginnt der Ausstieg beim Einstieg
- Verkaufen mit Plan bis zur Ablösung
- Unsere Sicht
- Häufige Fragen
- Quellen
Was die Bank verlangen darf und warum
Ein Immobilienkredit hat in Deutschland meist eine Sollzinsbindung. Das ist der Zeitraum, für den Sie und die Bank einen festen Zins vereinbart haben, oft zehn oder fünfzehn Jahre. In dieser Zeit rechnet die Bank fest mit Ihren Zinszahlungen. Zahlen Sie vorher alles zurück, entgehen ihr diese Zinsen.
Für genau diesen Fall erlaubt § 502 BGB der Bank eine angemessene Vorfälligkeitsentschädigung für den Schaden, der unmittelbar mit der vorzeitigen Rückzahlung zusammenhängt. Die Justiz in Nordrhein-Westfalen beschreibt sie schlicht als Ausgleich für den Zinsverlust der Bank.
Wichtig für Verkäufer ist ein zweiter Punkt. Während der Zinsbindung können Sie einen Festzinskredit nicht einfach so kündigen. Das Bürgerliche Gesetzbuch verlangt dafür ein berechtigtes Interesse, und der Verkauf der beliehenen Immobilie ist der typische Fall davon. Sie kommen also aus dem Vertrag heraus, auch mitten in der Zinsbindung. Die Frage ist nur, was es kostet.
Wie hoch die Summe ausfällt, hängt vor allem von vier Dingen ab. Von der Restschuld, von der verbleibenden Zeit bis zum Ende der Zinsbindung, vom vereinbarten Zins und vom Zinsniveau zum Zeitpunkt der Ablösung. Je länger die Restlaufzeit und je größer der Abstand zwischen Ihrem alten Zins und dem heutigen Niveau, desto teurer wird es. Und genau an zwei dieser vier Stellschrauben können Sie drehen, an der Restschuld und an der verbleibenden Zeit.
Wann gar keine Entschädigung anfällt
Bevor Sie über das Senken nachdenken, prüfen Sie, ob überhaupt etwas anfällt. Das Gesetz kennt mehrere Situationen, in denen die Bank leer ausgeht.
| Situation | Was Sie tun | Entschädigung |
|---|---|---|
| Ende der Sollzinsbindung | Kündigung mit einem Monat Frist zum Bindungsende | keine |
| Zehn Jahre nach vollständiger Auszahlung | Kündigung mit sechs Monaten Frist | keine |
| Variabler Zins | Kündigung mit drei Monaten Frist | keine |
| Unklare Angaben im Vertrag zu Laufzeit, Kündigung oder Berechnung | Vertrag prüfen lassen | ausgeschlossen |
| Fehlerhafte Widerrufsinformation | Widerruf prüfen lassen | kann entfallen |
Das Ende der Zinsbindung
Läuft Ihre Zinsbindung ohnehin bald aus, ist das der einfachste Weg. Nach § 489 BGB können Sie zum Ende der Bindung mit einer Frist von einem Monat kündigen, sofern Sie noch keine neue Zinsvereinbarung getroffen haben. Achten Sie darauf, kein Anschlussangebot der Bank zu unterschreiben, solange der Verkauf geplant ist.
Das Zehnjahresrecht
Viele Eigentümer kennen es nicht, dabei ist es das stärkste Werkzeug. Zehn Jahre nach der vollständigen Auszahlung des Darlehens dürfen Sie mit sechs Monaten Frist kündigen, ganz ohne Entschädigung. Das gilt auch dann, wenn Sie fünfzehn oder zwanzig Jahre Zinsbindung vereinbart haben. Die Bank kann dieses Recht im Vertrag weder ausschließen noch erschweren. Maßgeblich ist das Datum der letzten Auszahlung, nicht das Datum der Unterschrift. Bei einem Neubau mit mehreren Teilauszahlungen kann das einen Unterschied von Monaten machen.
Fehler im Vertrag
Der Anspruch der Bank ist ausgeschlossen, wenn der Vertrag nur unzureichend über Laufzeit, Kündigungsrecht oder die Berechnung der Entschädigung informiert. Der Bundesgerichtshof hat 2025 klargestellt, dass ein Immobilienkreditvertrag klar und verständlich darüber informieren muss, wann und wie die Entschädigung berechnet wird. Eine pauschale oder unverständliche Beschreibung genügt nicht ohne Weiteres.
Ähnlich ist es mit der Widerrufsbelehrung. Die Verbraucherzentrale beschreibt, dass eine fehlerhafte Widerrufsinformation einen Widerruf des Baudarlehens ohne Entschädigung ermöglichen kann. Ob das bei Ihnen greift, entscheidet allein der Wortlaut Ihres Vertrags. Das gehört in die Hände eines Anwalts für Bankrecht, bevor Sie der Bank schreiben.
Eine Ausnahme betrifft wenige Verkäufer, ist aber gut zu kennen. Zahlen Sie den Kredit aus einer Versicherung zurück, die Sie laut Darlehensvertrag zur Absicherung abschließen mussten, darf die Bank ebenfalls keine Entschädigung verlangen.
Den Verkauf nach den Fristen der Bank takten
Hier entscheidet sich, ob Sie Geld sparen. Viele Eigentümer starten den Verkauf und schauen erst beim Notar in den Darlehensvertrag. Dann ist der Termin gesetzt und der Spielraum weg.
Besser ist diese Reihenfolge.
- Vertrag heraussuchen. Notieren Sie das Ende der Sollzinsbindung, das Datum der vollständigen Auszahlung und Ihre Sondertilgungsrechte.
- Daten ausrechnen. Zum Auszahlungsdatum zählen Sie zehn Jahre dazu. Ab dann läuft die sechsmonatige Kündigungsfrist. Liegt das Ende der Zinsbindung oder dieser Termin in den nächsten Monaten, ist Warten oft die günstigste Entscheidung.
- Restschuld anfragen. Lassen Sie sich von der Bank die Restschuld zum geplanten Ablösetag nennen.
- Marktwert kennen. Erst mit einem realistischen Verkaufspreis sehen Sie, was nach Ablösung, Entschädigung und Kosten übrig bleibt. Wie eine fundierte Immobilienbewertung entsteht, haben wir separat erklärt.
- Notartermin und Fälligkeit planen. Der Kaufpreis wird erst fällig, wenn der Notar die Voraussetzungen bestätigt. Wie das abläuft, steht in unserem Beitrag zur Kaufpreisfälligkeit beim Notar. Mit dem Geld des Käufers wird Ihr Kredit abgelöst und danach die Grundschuld gelöscht.
Ein Beispiel zeigt, warum das zählt. Ihr Zehnjahrestermin liegt im kommenden Sommer. Wenn Sie heute verkaufen und den Kaufpreis in sechs Wochen zahlen lassen, ist eine Entschädigung fällig. Kündigen Sie dagegen rechtzeitig mit sechs Monaten Frist und vereinbaren mit dem Käufer, dass Übergabe und Zahlung danach erfolgen, kann die Entschädigung ganz entfallen. Das setzt einen Käufer voraus, der mitspielt, und einen Verkauf, dessen Ablauf Sie kennen. Einen Überblick über alle Schritte gibt unser Ablauf eines Immobilienverkaufs.
Neben der Frist der Bank gibt es eine zweite Zehnjahresgrenze, die beim Finanzamt. Wer eine vermietete oder nicht selbst genutzte Immobilie früh wieder verkauft, sollte vorher wissen, wann Steuern beim Immobilienverkauf wirklich anfallen. Beide Fristen gehören in denselben Zeitplan.
Sondertilgung gezielt einsetzen
Eine Sondertilgung ist eine Zahlung zusätzlich zur normalen Rate, mit der Sie die Restschuld außerplanmäßig senken. Laut Verbraucherzentrale erlauben viele Baufinanzierungen jährlich 5 Prozent, manche 10 Prozent der ursprünglichen Darlehenssumme. Ein gesetzlicher Anspruch darauf besteht nicht, es zählt allein, was in Ihrem Vertrag steht.
Für den Verkauf wirkt das gleich doppelt.
Erstens die genutzte Sondertilgung. Haben Sie in diesem Jahr Ihr Sondertilgungsrecht noch nicht ausgeschöpft, können Sie es vor der Ablösung nutzen. Jeder Euro, den Sie so zurückzahlen, fällt aus der Berechnung der Entschädigung heraus.
Zweitens die noch nicht genutzte. Der Bundesgerichtshof hat im Urteil XI ZR 388/14 entschieden, dass die Bank auch künftige vertragliche Sondertilgungen berücksichtigen muss. Eine Klausel, die das ausschließt, ist unwirksam. Die Bank darf also nicht so tun, als hätten Sie bis zum Ende der Zinsbindung nie mehr als die Rate gezahlt.
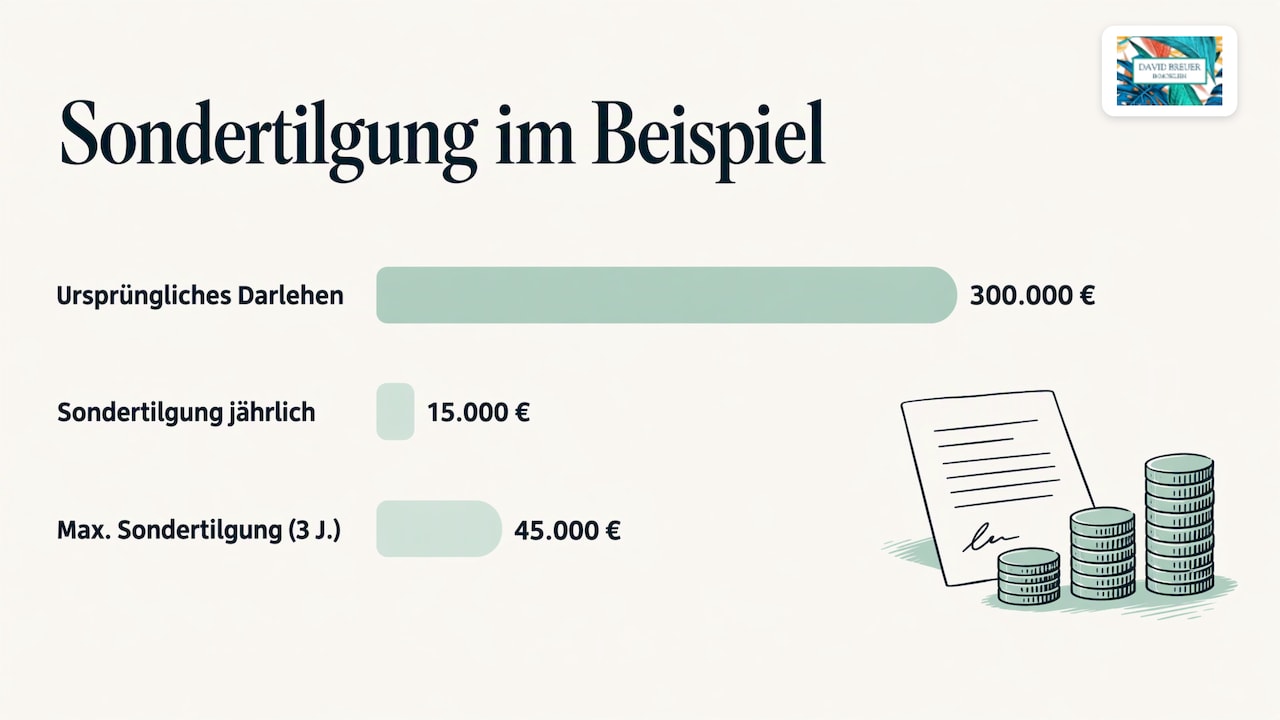
Ein vereinfachtes Rechenbeispiel. Sie haben ursprünglich 300.000 Euro aufgenommen und dürfen jährlich 5 Prozent sondertilgen, also 15.000 Euro. Bis zum Ende der Zinsbindung bleiben drei Jahre. Die Bank muss dann davon ausgehen, dass Sie in diesen drei Jahren bis zu 45.000 Euro zusätzlich hätten tilgen können. Auf diesen Betrag hätte sie ohnehin keine Zinsen bekommen, also darf sie dafür auch keinen Schaden ansetzen. Je größer Ihr Sondertilgungsrecht, desto kleiner die Basis für die Entschädigung.
Prüfen Sie in der Abrechnung der Bank deshalb genau, ob diese Rechte eingerechnet sind. Fehlen sie, ist die Forderung zu hoch.
Pfandtausch, wenn Sie wieder kaufen
Viele Eigentümer verkaufen nicht, um auszusteigen, sondern um umzuziehen. Größere Wohnung, kleineres Haus, raus nach Brandenburg. Dann gibt es einen eleganten Weg, die Entschädigung zu umgehen. Sie lösen den alten Kredit gar nicht ab, sondern tauschen die Sicherheit.
Beim Pfandtausch wird die Grundschuld vom verkauften Objekt auf die neue Immobilie übertragen, und der Kredit läuft mit seinem alten Zins einfach weiter. Die Verbraucherzentrale beschreibt, dass die Bank zustimmen muss, wenn die neue Sicherheit mindestens gleichwertig ist. Gerade wer vor Jahren einen günstigen Zins gesichert hat, nimmt diesen Vorteil so mit in das neue Zuhause.
Damit das klappt, müssen Verkauf und Kauf zeitlich zusammenpassen. Wer parallel sucht, gewinnt hier viel. Über unseren kostenlosen Suchauftrag halten wir Ausschau nach dem passenden Objekt, während Ihre jetzige Immobilie vermarktet wird.
Eine weitere Möglichkeit ist, dass der Käufer Ihren Kredit übernimmt. Das kommt vor, hängt aber ganz von der Zustimmung der Bank und der Bonität des Käufers ab. Einen Anspruch darauf haben Sie nicht, deshalb sollten Sie Ihre Planung nicht allein darauf bauen.
Wenn die Entschädigung doch fällig wird
Nicht jeder Verkauf lässt sich auf den perfekten Termin legen. Eine Scheidung, ein Erbfall oder ein Jobwechsel nach Hamburg warten nicht auf die Zinsbindung. Für solche Lagen haben wir eigene Seiten zur Scheidungsimmobilie und zur Erbimmobilie. Dann ist die Entschädigung Teil der Rechnung, und es geht darum, sie richtig zu bezahlen und nicht zu viel.
Die Berechnung muss vertragliche Zahlungen, die nächste Kündigungsmöglichkeit und Sondertilgungsrechte berücksichtigen. Außerdem muss die Bank abziehen, was sie durch die Ablösung spart, also Risiko und Verwaltungskosten. Für das Ausrechnen selbst darf sie kein Entgelt verlangen, denn die Berechnung ist laut Haufe eine Nebenpflicht der Bank und nicht vergütungspflichtig.
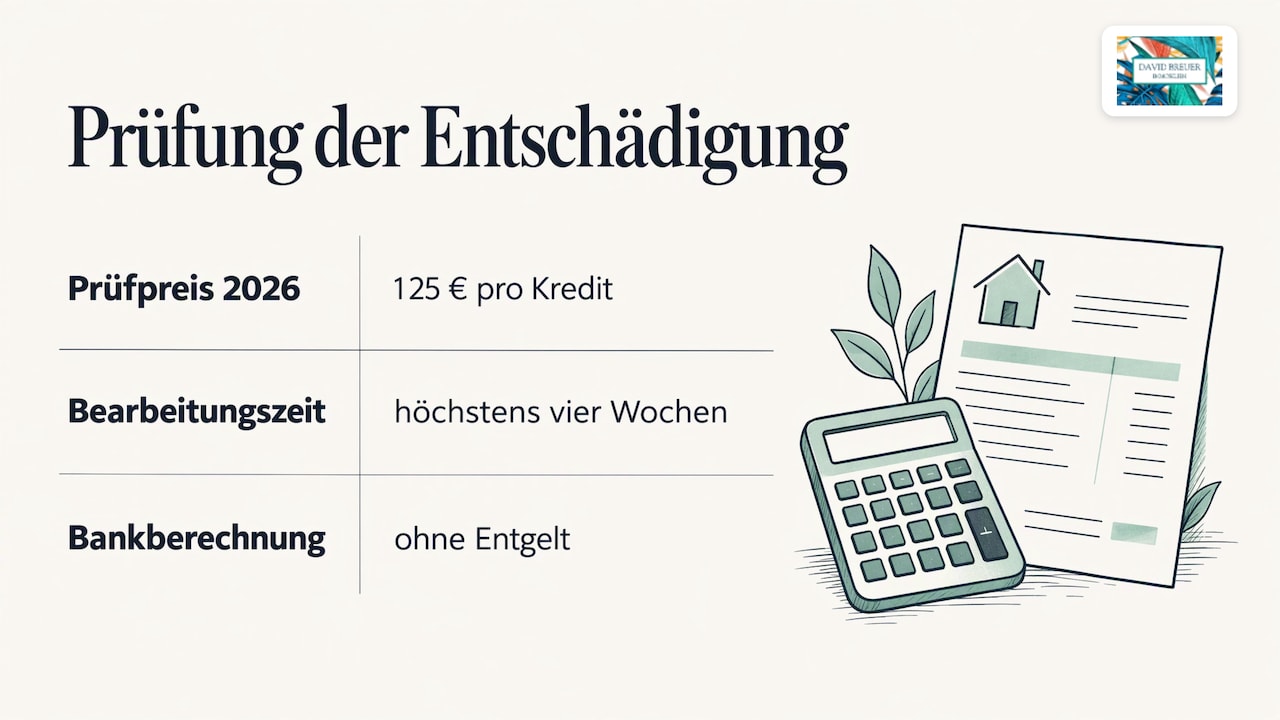
Wer die Zahl der Bank nicht einfach glauben will, kann sie unabhängig nachrechnen lassen. Die Verbraucherzentrale Niedersachsen bietet zusammen mit der Verbraucherzentrale Hamburg eine Prüfung für private Baufinanzierungen an. Der veröffentlichte Preis lag 2026 bei 125 Euro pro Kredit, die Bearbeitung dauert laut Seite höchstens vier Wochen. Weil das Angebot auf Fälle mit einem Recht zur vorzeitigen Rückzahlung zielt, passt es genau zum Hausverkauf. Planen Sie die vier Wochen ein, bevor Sie die Ablösung freigeben.
Und behalten Sie das Verhältnis im Blick. Eine Entschädigung von einigen tausend Euro wiegt weniger schwer, wenn der Verkaufspreis stimmt. Ein gut erzielter Verkaufspreis kann eine Entschädigung ausgleichen, und auf den Preis haben Sie mit der richtigen Vermarktung mehr Einfluss als auf die Bank.
Für Käufer beginnt der Ausstieg beim Einstieg
Wer gerade kauft, denkt selten an den Verkauf. Trotzdem lohnt es, beim Kreditvertrag an später zu denken. Ein Sondertilgungsrecht von 5 oder 10 Prozent im Jahr gibt Ihnen Spielraum, falls sich das Leben ändert. Und je klarer Sie wissen, wann Ihre Zinsbindung endet und wann das Zehnjahresrecht greift, desto freier sind Sie in ein paar Jahren.
Wie Käufer in diesem Zinsumfeld sinnvoll finanzieren, zeigt unser Beitrag Zinsen 2026. Und was die Bank vor dem Kauf schriftlich bestätigen sollte, erklären wir zur Finanzierungsbestätigung.
Verkaufen mit Plan bis zur Ablösung
Eine laufende Finanzierung ist kein Grund, den Verkauf aufzuschieben. Sie ist ein Grund, ihn sauber zu planen. David Breuer begleitet Eigentümer in Berlin und Umgebung seit 2019 persönlich beim Verkauf, mit einer kostenlosen Wertermittlung auf Basis lokaler Marktdaten als erstem Schritt.
Mit dem Marktwert in der Hand sehen Sie, was nach Ablösung des Kredits für Sie bleibt. Professionelle Fotos, 360°-Tour, Video und Grundriss sind Teil der Vermarktung, auf Wunsch läuft der Verkauf auch diskret off-market. Im Schnitt vergehen sechs Wochen bis zum Notartermin, und 98 Prozent unserer Kunden empfehlen uns weiter. Jetzt kostenlose Wertermittlung anfragen.
Unsere Sicht
Die Vorfälligkeitsentschädigung wird oft behandelt wie ein Naturereignis. Man verkauft, die Bank schickt eine Rechnung, man zahlt. Das muss nicht sein.
Aus unserer Sicht gehört der Darlehensvertrag genauso zur Verkaufsvorbereitung wie der Grundriss oder der Energieausweis. Wer Zinsbindung, Zehnjahresfrist und Sondertilgungsrechte kennt, kann den Verkauf darauf ausrichten, statt hinterher zu verhandeln.
Dazu braucht es zwei Dinge. Einen ehrlichen Marktwert, damit Sie wissen, was nach der Ablösung bleibt. Und einen Verkauf, dessen Tempo planbar ist. Beides bieten wir, persönlich und ohne wechselnde Ansprechpartner. Wenn Sie danach wieder kaufen, suchen wir parallel mit, damit ein Pfandtausch überhaupt möglich wird.
Der beste Preis für Ihre Immobilie und eine kleine oder gar keine Entschädigung schließen sich nicht aus. Sie gehören in denselben Plan.
David
Häufige Fragen
Wann fällt keine Vorfälligkeitsentschädigung an?
Keine Entschädigung fällt an, wenn Sie zum Ende der Zinsbindung kündigen, wenn seit der vollständigen Auszahlung zehn Jahre vergangen sind und Sie die sechsmonatige Frist einhalten oder wenn Sie einen variablen Zins haben. Auch bei unzureichenden Angaben im Vertrag zur Berechnung ist der Anspruch der Bank ausgeschlossen.
Darf die Bank eine Gebühr für die Berechnung verlangen?
Nein. Die Berechnung der Vorfälligkeitsentschädigung ist eine Nebenpflicht der Bank. Ein extra Entgelt nur für das Ausrechnen ist nicht zulässig.
Senkt eine Sondertilgung die Vorfälligkeitsentschädigung?
Ja, und zwar auf zwei Wegen. Was Sie vor der Ablösung sondertilgen, fällt aus der Berechnung heraus. Zusätzlich muss die Bank Ihre künftigen vertraglichen Sondertilgungsrechte bis zum Ende der Zinsbindung schadensmindernd berücksichtigen.
Kann ich beim Hausverkauf einfach kündigen?
Ja, der Verkauf der beliehenen Immobilie gilt als berechtigtes Interesse für eine vorzeitige Rückzahlung. Während der Zinsbindung kann die Bank dafür aber eine Entschädigung verlangen. Deshalb lohnt es sich, den Verkaufstermin an die Fristen Ihres Vertrags anzupassen.
Quellen
- NRW-Justiz, Vorfälligkeitsentschädigung
- Bundesgerichtshof, XI ZR 22/24
- Bundesgerichtshof, XI ZR 388/14
- Verbraucherzentrale, Baufinanzierung vorzeitig ablösen
- Verbraucherzentrale Niedersachsen, Rechenservice Vorfälligkeitsentschädigung
- Haufe, Kein Entgelt für die Berechnung der Vorfälligkeitsentschädigung