
Mit einer Checkliste für den Wohnungskauf prüfen Sie Budget, Eigenkapital und Nebenkosten, bevor Sie Unterlagen anfordern und zur Besichtigung gehen.
Wohnungskauf Checkliste: Die wichtigsten Schritte für Käufer in Deutschland
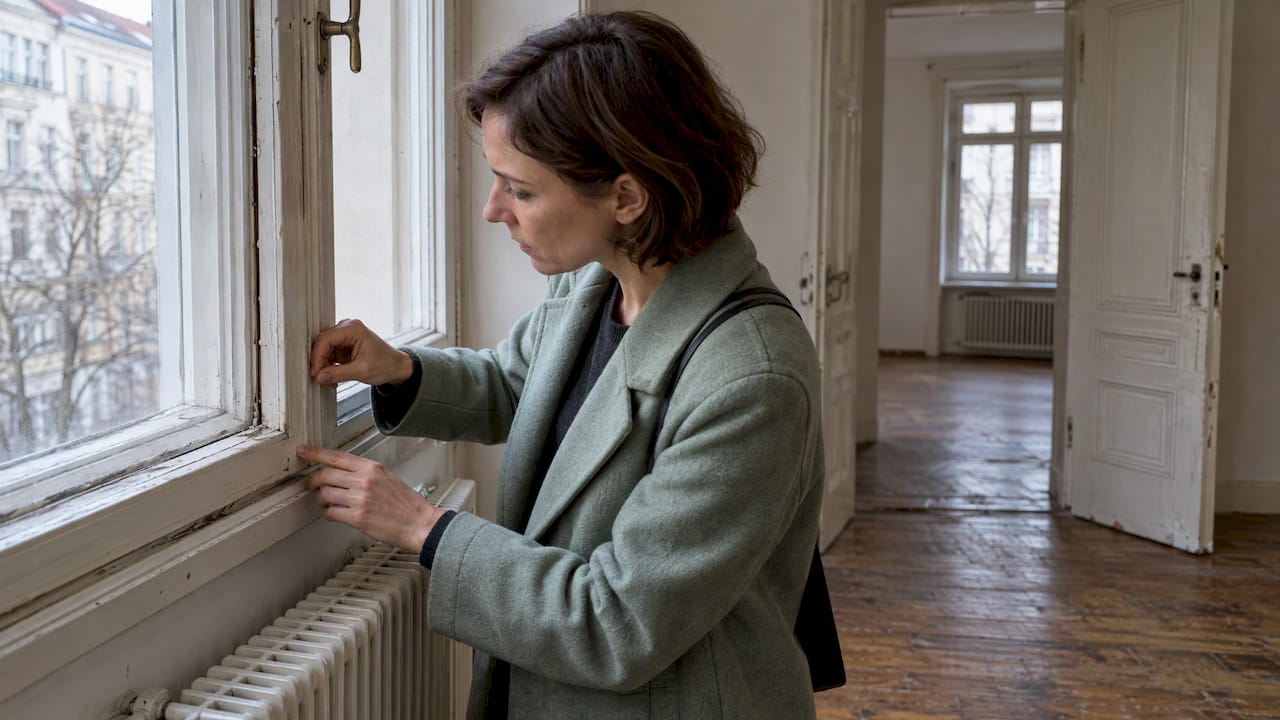
Prüfen Sie zuerst Ihr Budget inklusive Eigenkapital, fordern Sie dann Grundbuchauszug und Teilungserklärung an, und bereiten Sie erst danach die Besichtigung vor. Diese Reihenfolge schützt Sie vor teuren Überraschungen. Rechnen Sie außerdem von Anfang an mit Erwerbsnebenkosten und künftigem Hausgeld, denn beide Posten entscheiden oft darüber, ob eine Finanzierung wirklich trägt.
Kurz gesagt:
- Banken nennen häufig rund 40 % des Nettoeinkommens als Richtwert für die Kreditrate; bei höheren Belastungen steigt der Druck durch Zinsänderungen oder unerwartete Ausgaben.
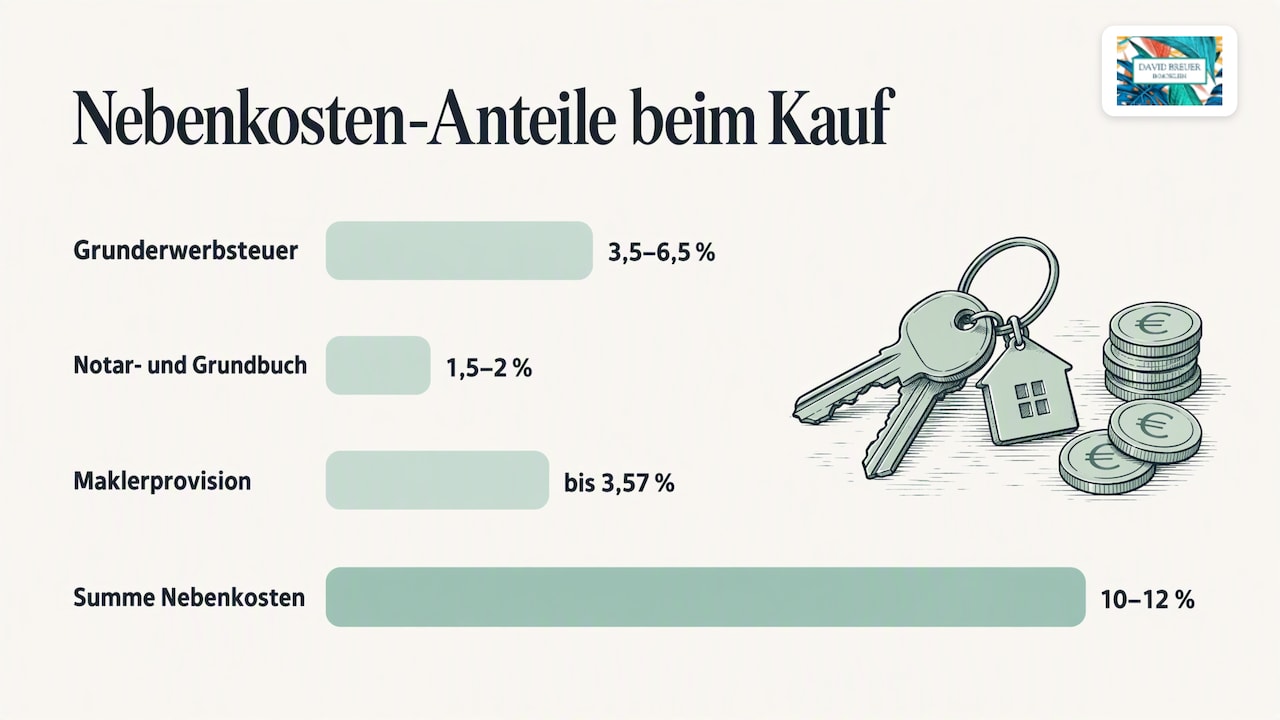
- Erwerbsnebenkosten betragen rund 10 bis 12 Prozent des Kaufpreises; Banken finanzieren sie meist nicht, daher müssen Sie diese Summe zusätzlich selbst aufbringen.
- Fordern Sie Grundbuchauszug, Teilungserklärung, Protokolle der Eigentümerversammlungen aus den letzten drei Jahren sowie Wirtschaftsplan und Hausgeldabrechnungen an; wiederkehrende Debatten über Dach oder Fassade können Sanierungsbedarf anzeigen.
- Besichtigen Sie die Wohnung möglichst zweimal, werktags und am Wochenende, und dokumentieren Sie Mängel mit Fotos samt Maßstab sowie Raummaßen für spätere Preisverhandlungen.
- Der Notar muss Ihnen den Vertragsentwurf mindestens 14 Tage vor dem Beurkundungstermin zustellen; gleichen Sie ihn mit der Teilungserklärung ab und prüfen Sie unklare Klauseln rechtlich.
Inhaltsverzeichnis
- Vorbereitung und Budget: Eigenkapital, Tragbarkeit und Puffer
- Unterlagen-Checkliste: Unverzichtbare Dokumente und Quick-Check für Vergleiche
- Besichtigung und Zustand prüfen: Was Sie innen, außen und in der Umgebung beachten sollten
- Rechtliche Prüfungen: Teilungserklärung, Grundbuch und WEG-Protokolle verstehen
- Finanzierung, Nebenkosten und Fördermöglichkeiten: KfW kurz erklärt
- Kaufvertrag und Notartermin: Ablauf, Fristen und praktische To-dos
- Nach dem Kauf: Hausgeld, Versicherungen und Übergabe-Check
- Praxis-Toolkit vom Makler: realistische Zeitpläne und Services
- Persönliche Perspektive: Drei Fehler, die Käufer oft machen
- Kurzangebot: So kann David Breuer unterstützen
- FAQ
- Quellen
Vorbereitung und Budget: Eigenkapital, Tragbarkeit und Puffer
Bevor Sie sich in eine Wohnung verlieben, gehört der Taschenrechner auf den Tisch. Addieren Sie Ihre Eigenmittel und mögliche Förderungen, denn diese Summe bestimmt, wie viel Kredit überhaupt sinnvoll ist. Die Verbraucherzentrale rät, die monatliche Kreditrate so zu kalkulieren, dass sie dauerhaft tragbar bleibt, als Richtwert nennen Banken oft rund 40 % des Nettoeinkommens. Wer darüber liegt, gerät bei steigenden Zinsen oder unerwarteten Ausgaben schnell unter Druck.
Vor dem ersten Besichtigungstermin sollten Sie diese Punkte geklärt haben:
- Eigenkapitalhöhe inklusive Rücklagen für Umzug und Erstausstattung
- Maximale monatliche Rate, die auch bei Zinserhöhungen tragbar bleibt
- Puffer für Erwerbsnebenkosten, die Banken in der Regel nicht mitfinanzieren
Erwerbsnebenkosten können insgesamt rund 10 bis 12 Prozent des Kaufpreises ausmachen, zusammengesetzt aus Grunderwerbsteuer, Notar- und Grundbuchkosten sowie Maklerprovision, wie Finanztip aufschlüsselt. Wer diese Summe nicht einplant, erlebt beim Notartermin eine unangenehme Überraschung.
Unterlagen-Checkliste: Unverzichtbare Dokumente und Quick-Check für Vergleiche
Manche Unterlagen entscheiden über Kauf oder Absage, andere liefern nur Hintergrundinfos. Fordern Sie diese Dokumente sofort an:
- Grundbuchauszug, aktuell und vollständig
- Teilungserklärung mit Aufteilungsplan
- WEG-Protokolle der letzten drei Jahre
- Aktueller Wirtschaftsplan und Hausgeldabrechnungen
Nachgelagert, aber ebenfalls wichtig, sind Energieausweis, bestehende Mietverträge bei vermieteten Objekten, Grundriss, Nachweise zu Baulasten und Belege über durchgeführte Modernisierungen. Die Seite zu unserem Energieausweis erklärt, worauf es bei diesem Dokument ankommt.
Für einen schnellen Vergleich mehrerer Objekte hilft ein einfaches Ampelsystem: Rot bei fehlenden WEG-Protokollen oder unklarer Teilungserklärung, Gelb bei älteren Sanierungsnachweisen ohne Rechnungen, Grün bei vollständigen, aktuellen Unterlagen.
Profi-Tipp: Fordern Sie Unterlagen schriftlich an und notieren Sie das Datum, so haben Sie bei Verzögerungen einen klaren Nachweis.
Besichtigung und Zustand prüfen: Was Sie innen, außen und in der Umgebung beachten sollten
Eine gute Besichtigung dauert selten unter einer Stunde. Prüfen Sie innen Feuchtigkeitsspuren an Wänden und Decken, den Zustand von Fenstern und Fußböden, die Elektroinstallation und das Alter der Heizung. Am Gebäude lohnt sich ein Blick auf Dach, Fassade und Treppenhaus, denn hier zeigen sich oft anstehende Gemeinschaftskosten.
Danach kommt die Umgebung dran:
- Lärmbelastung zu unterschiedlichen Tageszeiten prüfen
- Verkehrsanbindung und Parksituation realistisch einschätzen
- Einkaufsmöglichkeiten und Infrastruktur im Umkreis checken
Fotografieren Sie auffällige Stellen mit Maßstab im Bild und notieren Sie Raummaße direkt vor Ort. Solche Dokumentation wird später bei Preisverhandlungen oft zum entscheidenden Argument.
Profi-Tipp: Besichtigen Sie nach Möglichkeit zweimal, einmal werktags und einmal am Wochenende, um Lärm und Parkplatzsituation realistisch einzuschätzen.
Rechtliche Prüfungen: Teilungserklärung, Grundbuch und WEG-Protokolle verstehen
Die Teilungserklärung regelt, was Ihnen allein gehört und was der Gemeinschaft zusteht. Diese Unterscheidung zwischen Sondereigentum und Gemeinschaftseigentum wird von vielen Käufern unterschätzt, obwohl sie langfristig bestimmt, wer welche Sanierungskosten trägt.
Gehen Sie bei der rechtlichen Prüfung diese Reihenfolge durch:
- Teilungserklärung auf Abgrenzung von Sonder- und Gemeinschaftseigentum lesen
- Grundbuchauszug auf Belastungen, Grundschulden und Vormerkungen prüfen
- WEG-Protokolle auf wiederkehrende Sanierungsbeschlüsse und Sonderumlagen durchsehen
Die Protokolle der Eigentümerversammlungen sind dabei oft das beste Warnsignal für anstehende Großkosten, die Verbraucherzentrale empfiehlt deshalb ausdrücklich, mindestens die letzten drei Jahre anzufordern. Wiederkehrende Diskussionen über Fassade oder Dach deuten meist auf einen bevorstehenden Sanierungsstau hin.
Finanzierung, Nebenkosten und Fördermöglichkeiten: KfW kurz erklärt
Zur Erwerbsnebenkosten-Rechnung gehören mehrere Posten mit unterschiedlichen Spannen:
- Grunderwerbsteuer: 3,5 bis 6,5 Prozent, je nach Bundesland
- Notar- und Grundbuchkosten: etwa 1,5 bis 2 Prozent
- Maklerprovision: bis zu 3,57 Prozent, häufig zwischen Käufer und Verkäufer geteilt
Diese Posten summieren sich schnell auf 10 bis 12 Prozent des Kaufpreises, und Banken finanzieren sie in der Regel nicht mit. Sie müssen also zusätzlich zum Eigenkapitalanteil am Kaufpreis selbst Mittel für diese Nebenkosten bereithalten.
Für die Bank brauchen Sie meist Einkommensnachweise, Schufa-Auskunft, Kontoauszüge und die Objektunterlagen, ein vollständiges Paket beschleunigt das Finanzierungsangebot spürbar. Beim Kauf einer selbst genutzten Eigentumswohnung lohnt zudem ein Blick auf das KfW-Wohneigentumsprogramm (124)/), das Anträge vor Vorhabensbeginn über die finanzierende Bank verlangt. Mehr zur aktuellen Zinslage und cleveren Finanzierungsstrategien finden Sie in unserem Beitrag zu Zinsen 2026.
Kaufvertrag und Notartermin: Ablauf, Fristen und praktische To-dos
Der Notar muss Ihnen den Vertragsentwurf mindestens 14 Tage vor dem Beurkundungstermin zustellen, diese Frist regelt § 17 BeurkG ausdrücklich. Nutzen Sie diese zwei Wochen aktiv:
- Vertragsentwurf Satz für Satz mit der Teilungserklärung abgleichen
- Bei unklaren Klauseln eine Fachanwältin oder einen Fachanwalt für Immobilienrecht hinzuziehen
- Finanzierungszusage und Zahlungsmodalitäten final mit der Bank abstimmen
Der Notar selbst beurkundet den Vertrag neutral, die Beurkundungspflicht für Grundstückskaufverträge ergibt sich aus § 311b BGB, er vertritt dabei weder Käufer- noch Verkäuferinteressen. Nach der Beurkundung folgen Kaufpreiszahlung, Eintragung der Auflassungsvormerkung und schließlich die Umschreibung im Grundbuch, dieser letzte Schritt kann je nach Amtsgericht einige Wochen dauern.
Nach dem Kauf: Hausgeld, Versicherungen und Übergabe-Check
Mit dem Einzug beginnt die laufende Rechnung. Hausgeld deckt Betriebskosten und die Instandhaltungsrücklage ab, die Höhe steht im Wirtschaftsplan der WEG. Kalkulieren Sie zusätzlich mit mindestens 2 Prozent des Gebäudewerts pro Jahr für den Werterhalt.
Direkt nach dem Kauf stehen an:
- Wohngebäudeversicherung und gegebenenfalls Hausratversicherung abschließen
- Ummeldung bei Energieversorgern und Behörden erledigen
- Übergabeprotokoll mit Zählerständen und Mängelliste erstellen
Praxis-Toolkit vom Makler: realistische Zeitpläne und Services
Erfahrungen zeigen, dass von der ersten Besichtigung bis zum Notartermin im Schnitt rund sechs Wochen vergehen. In dieser Zeit laufen üblicherweise parallel:
- Wertermittlung und Preisabgleich mit vergleichbaren Objekten
- Koordination mehrerer Besichtigungstermine und Unterlagenprüfung
- Begleitung zum Notartermin und Klärung letzter Rückfragen
Persönliche Perspektive: Drei Fehler, die Käufer oft machen
Der häufigste Fehler ist die Unterschätzung der Nebenkosten, gleich danach folgt die zu späte Anforderung der WEG-Protokolle. Dritter Klassiker: Käufer besichtigen nur einmal und übersehen so Lärm oder Parkplatzprobleme. Wer früh rechnet, früh Unterlagen anfordert und zweimal besichtigt, vermeidet die teuersten Überraschungen.
— David
Kurzangebot: So kann David Breuer unterstützen
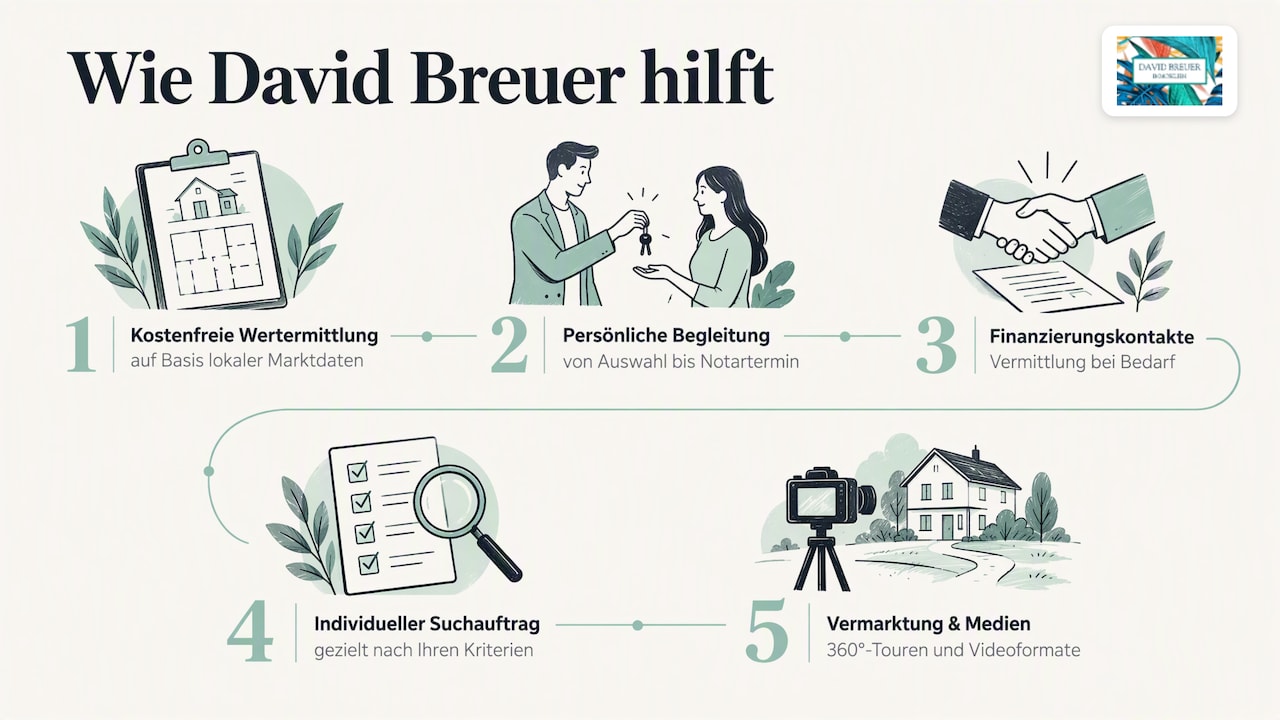
Wir bieten eine kostenfreie, transparente Wertermittlung auf Basis lokaler Marktdaten und begleiten Sie persönlich durch den gesamten Kaufprozess, von der ersten Objektauswahl bis zum Notartermin. Dabei können wir auch Kontakte zu Finanzierungspartnern vermitteln, wenn das für Sie hilfreich ist.
Wer gezielt sucht, statt nur zu warten, kommt schneller zum passenden Objekt, unseren Suchauftrag richten wir individuell auf Ihre Kriterien aus. Für die Vermarktung Ihrer eigenen Immobilie nutzen wir zudem hochwertige 360°-Touren und Videoformate, ähnliche Standards setzen auch spezialisierte Anbieter wie Blistr bei virtuellen Rundgängen. Einen Eindruck von abgeschlossenen Fällen gibt unsere Referenzen-Seite. Nehmen Sie direkt Kontakt auf und lassen Sie uns besprechen, wie wir Ihren Kauf konkret begleiten können.
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an eine qualifizierte Finanzfachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.
FAQ
Was muss man beim Wohnungskauf unbedingt beachten?
Am wichtigsten sind ein realistisches Budget inklusive Erwerbsnebenkosten, die vollständige Prüfung von Grundbuch und Teilungserklärung sowie eine gründliche Besichtigung inklusive Umgebungscheck. Wer diese drei Punkte sauber abarbeitet, vermeidet die häufigsten teuren Fehler.
Wie viel Eigenkapital für 300.000 € Wohnung?
Eine pauschale Zahl gibt es nicht, da die nötige Eigenkapitalhöhe von Zinssatz, Laufzeit und persönlicher Tragfähigkeit abhängt. Fest steht: Die Erwerbsnebenkosten von rund 10 bis 12 Prozent des Kaufpreises müssen Sie zusätzlich zum eigentlichen Eigenkapitalanteil aus eigenen Mitteln stemmen, da Banken diese Kosten in der Regel nicht mitfinanzieren.
Was ist der teuerste Fehler beim Hauskauf?
Der teuerste Fehler ist meist, Erwerbsnebenkosten und künftiges Hausgeld bei der Budgetplanung zu übersehen und dadurch die Finanzierung zu knapp zu kalkulieren. Fast ebenso teuer wird es, wenn WEG-Protokolle und Teilungserklärung nicht geprüft werden und so ein Sanierungsstau erst nach dem Kauf sichtbar wird.
Welche Unterlagen muss man beim Kauf einer Eigentumswohnung brauchen?
Unverzichtbar sind Grundbuchauszug, Teilungserklärung, WEG-Protokolle der letzten drei Jahre sowie aktueller Wirtschaftsplan und Hausgeldabrechnungen. Ergänzend lohnen sich Energieausweis, Grundriss und bei vermieteten Objekten die bestehenden Mietverträge.
Quellen
- Finanztip – Nebenkosten Hauskauf
- Verbraucherzentrale – Immobilienfinanzierung FAQ
- Gesetze im Internet – BGB § 311b