
Raten im Rückstand? So wenden Sie die Zwangsversteigerung ab, mit Bankgespräch, wichtigen Fristen und freihändigem Verkauf zum Marktpreis in Berlin.
Zwangsversteigerung vermeiden und den Verkauf selbst steuern
Wenn die Raten fürs Haus nicht mehr reichen, fühlt sich das erst einmal wie ein Countdown an, auf den man keinen Einfluss hat. Das stimmt so nicht. Eine Zwangsversteigerung lässt sich in den meisten Fällen abwenden, wenn Sie früh mit Ihrer Bank sprechen und, falls die Immobilie nicht zu halten ist, selbst verkaufen, bevor das Gericht es tut. Beim freihändigen Verkauf bestimmen Sie Preis, Käufer und Zeitpunkt mit. In der Versteigerung darf das Gericht den Zuschlag im ersten Termin schon ab der Hälfte des Verkehrswerts erteilen. Wir begleiten seit 2019 Eigentümer in Berlin und Umgebung beim Verkauf, und der Moment zwischen erster Mahnung und Gerichtsbrief ist der, in dem eine ruhige, ehrliche Beratung am meisten bewirkt.
Kurz gesagt
- Reden Sie mit der Bank, sobald eine Rate wackelt. Banken kündigen einen Immobilienkredit erst nach klaren Regeln, und bis dahin ist fast alles verhandelbar.
- Kennen Sie den echten Marktwert Ihrer Immobilie. Erst dann wissen Sie, ob ein Verkauf alle Schulden deckt und was Ihnen bleibt.
- Ein freihändiger Verkauf mit Zustimmung der Bank ist meist der Weg mit dem besten Ergebnis, auch wenn das Verfahren schon läuft.
- Nach dem Anordnungsbeschluss des Gerichts haben Sie nur zwei Wochen Zeit für einen Antrag auf einstweilige Einstellung. Diese Frist dürfen Sie nicht verpassen.
- Je früher Sie handeln, desto mehr Spielraum haben Sie beim Preis und desto diskreter bleibt die ganze Sache.
Inhaltsverzeichnis
- Wie viel Zeit Ihnen wirklich bleibt
- Was eine Versteigerung Sie kosten kann
- Fünf Schritte, mit denen Sie die Versteigerung abwenden
- Wenn das Verfahren schon läuft
- Sonderfall Erbengemeinschaft und Trennung
- Unsere Sicht auf drohende Versteigerungen
- Diskret verkaufen statt öffentlich versteigern
- Häufige Fragen
- Quellen
Wie viel Zeit Ihnen wirklich bleibt
Die gute Nachricht zuerst. Zwischen der ersten verpassten Rate und einem Versteigerungstermin liegen viele Monate, und jede Etappe hat feste Regeln.
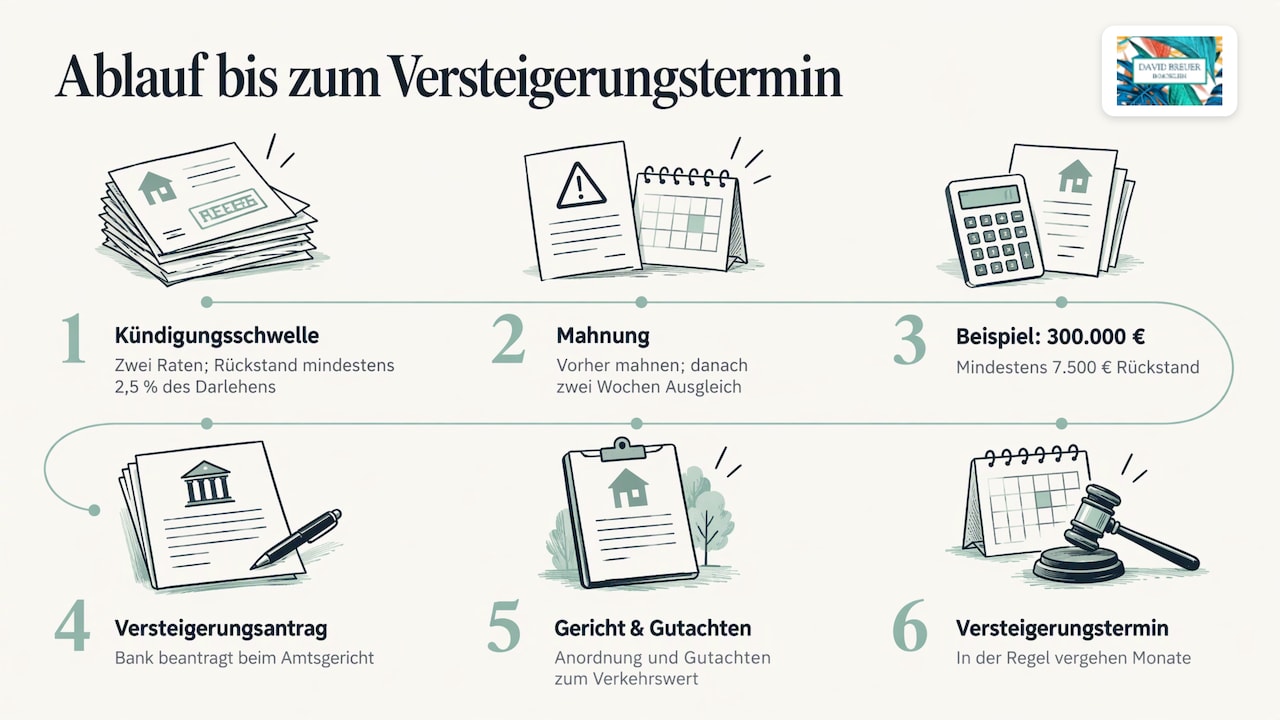
Die Bank darf einen Immobilienkredit laut Verbraucherzentrale grundsätzlich erst kündigen, wenn mindestens zwei aufeinanderfolgende Raten offen sind und der Rückstand insgesamt mindestens 2,5 Prozent des ursprünglichen Darlehens erreicht. Vorher muss sie mahnen, und danach haben Sie noch zwei Wochen, um den Rückstand auszugleichen. Bei einem Darlehen von 300.000 € wären das also mindestens 7.500 € Rückstand, bevor eine Kündigung überhaupt möglich ist.
Danach geht es allerdings schneller, als viele denken. Die meisten Baufinanzierungen sind über eine Grundschuld abgesichert, also ein Pfandrecht der Bank, das im Grundbuch steht. Damit kann die Bank ihre Forderung ohne langwieriges Gerichtsverfahren vollstrecken. Sie stellt beim Amtsgericht den Antrag auf Zwangsversteigerung, das Gericht ordnet das Verfahren an und lässt ein Gutachten über den Verkehrswert erstellen. Bis zum eigentlichen Termin vergehen dann in der Regel noch Monate.
Diese Zeit ist Ihr Kapital. Sie reicht für ein Gespräch mit der Bank, für eine saubere Bewertung und auch für einen kompletten Verkauf. Wer sie ungenutzt verstreichen lässt, weil die Briefe ungeöffnet liegen bleiben, gibt die Entscheidung aus der Hand.
Was eine Versteigerung Sie kosten kann
Viele Eigentümer gehen davon aus, dass bei einer Versteigerung schon ein fairer Preis herauskommt. Das Gesetz schützt Sie hier aber nur begrenzt. Im ersten Termin muss das Gericht den Zuschlag versagen, wenn das Gebot zusammen mit bestehen bleibenden Rechten nicht 5/10 des Verkehrswerts erreicht. Umgekehrt heißt das, ein Zuschlag bei rund der Hälfte des Werts ist rechtlich möglich.
Ein Rechenbeispiel macht den Unterschied greifbar. Ihre Wohnung in Berlin hat einen Verkehrswert von 400.000 €, offen sind bei der Bank noch 260.000 € plus Rückstände, Zinsen und Kosten. Geht die Wohnung im Termin für 210.000 € weg, reicht der Erlös nicht einmal für die Bank, und Sie verlieren die Wohnung und behalten trotzdem Schulden. Verkaufen Sie freihändig zum Marktpreis, wird die Bank vollständig abgelöst und der Rest gehört Ihnen.
| Punkt | Freihändiger Verkauf | Zwangsversteigerung |
|---|---|---|
| Preis | orientiert sich am Markt, Sie verhandeln mit | Zuschlag im ersten Termin ab 50 % des Verkehrswerts möglich |
| Käufer | Sie wählen mit aus | wer das höchste Gebot abgibt |
| Zeitpunkt | planbar, mit Notartermin | bestimmt das Gericht |
| Öffentlichkeit | auf Wunsch diskret, auch Off-Market | Termin und Objekt werden öffentlich bekannt gemacht |
| Kontrolle | bleibt bei Ihnen | liegt beim Gericht und beim Gläubiger |
Dazu kommt die persönliche Seite. Versteigerungstermine werden öffentlich bekannt gemacht, meist mit Adresse und Beschreibung des Objekts, und jeder kann sie nachlesen, auch Nachbarn oder Kollegen. Ein Verkauf auf eigene Initiative lässt sich dagegen so leise organisieren, wie Sie es möchten.
Fünf Schritte, mit denen Sie die Versteigerung abwenden
1. Sofort mit der Bank sprechen
Der wichtigste Schritt ist der unbequemste. Die Verbraucherzentrale rät, sich früh beim Darlehensgeber zu melden und schnell eine einvernehmliche Lösung zu suchen. Banken wollen ihr Geld zurück, nicht Ihr Haus. Wer anruft, bevor die Kündigung kommt, kann über eine Stundung, eine Ratenpause oder eine Ratenvereinbarung für die Rückstände sprechen.
Wo es hakt, ist fast immer der Plan. Eine Bank lässt sich auf Entgegenkommen ein, wenn sie sieht, wie es weitergeht. Kommen Sie deshalb mit Zahlen ins Gespräch, also Einkommen, Ausgaben, Höhe des Rückstands und einer realistischen Aussicht. Und wenn ein Verkauf eine Option ist, sagen Sie das offen. Für die Bank ist ein geordneter Verkauf mit festem Notartermin oft die überzeugendste Perspektive.
2. Kostenlose Schuldnerberatung nutzen
Wenn neben dem Kredit noch andere Schulden drücken, gehört ein Blick aufs Ganze dazu. In Berlin gibt es in jedem Bezirk mindestens eine anerkannte Schuldner- und Insolvenzberatungsstelle, und die Beratung dort ist kostenlos. Dort sortieren Sie Ihre Verbindlichkeiten und klären, welche Last Sie auf Dauer tragen können. Bei rechtlichen Fragen zum Verfahren selbst ist ein Fachanwalt für Bank- und Kapitalmarktrecht die richtige Adresse.
3. Den Marktwert ehrlich kennen
Bevor Sie entscheiden, ob Sie die Immobilie halten oder verkaufen, brauchen Sie eine Zahl, auf die Sie sich verlassen können. Nicht den Kaufpreis von damals und nicht die Zahl aus einem Onlinerechner, sondern einen Wert, der auf aktuellen Verkäufen in Ihrer Lage beruht.
Genau hier setzen wir an. Unsere Wertermittlung ist kostenfrei, transparent und basiert auf lokalen Marktdaten für Berlin und Umgebung. Sie wissen danach, ob ein Verkauf die Bank vollständig ablöst und wie viel Ihnen bleibt. Mit dieser Zahl gehen Sie auch deutlich sicherer in das Gespräch mit Ihrer Bank. Wie wir bewerten, erklären wir ausführlich auf unserer Seite zur Immobilienbewertung.
4. Halten oder verkaufen entscheiden
Jetzt kommt die ehrliche Frage. War der Engpass vorübergehend, etwa durch Kurzarbeit oder Krankheit, und ist das Einkommen wieder da, kann eine Ratenvereinbarung oder eine neue Finanzierung reichen. Eine Umschuldung bedeutet allerdings, dass eine andere Bank nicht nur die Restschuld, sondern auch Rückstände, Verzugszinsen und Kosten übernimmt. Mit offenen Rückständen im Rücken ist das schwer zu bekommen.
Ist die Belastung dauerhaft zu hoch, ist der eigene Verkauf der Schritt, der Sie schützt. Das ist keine Niederlage, sondern die Entscheidung, das Ergebnis selbst zu bestimmen. Ein Verkauf zum Marktpreis löst die Schulden ab, bewahrt Ihre Bonität für einen Neuanfang und lässt Ihnen im besten Fall noch Eigenkapital für die nächste Wohnung.
5. Freihändig verkaufen, abgestimmt mit der Bank
Ein Verkauf in dieser Lage funktioniert nur, wenn die Bank mitzieht. Die Gläubiger müssen der Löschung ihrer Grundschuld zustimmen, und der Kaufpreis wird so aufgeteilt, dass sie aus dem Notaranderkonto oder über Treuhandauflagen bedient werden. Ein Notarvertrag allein reicht nicht, wenn die Löschung nicht rechtzeitig gesichert ist. Wie die Löschung praktisch abläuft, lesen Sie in unserem Beitrag zum Thema Grundschuld beim Verkauf löschen.
Ein Punkt spricht zusätzlich dafür, die Bank frühzeitig einzubinden. Lösen Sie einen Kredit freiwillig vorzeitig ab, darf die Bank eine Vorfälligkeitsentschädigung verlangen. Hat die Bank den Kredit dagegen selbst gekündigt, weil die Raten ausblieben, darf sie nur Verzugszinsen und keine Vorfälligkeitsentschädigung fordern. Lassen Sie sich die genaue Ablösesumme schriftlich geben, bevor Sie einen Preis festlegen.
Entscheidend ist hier das Tempo. Wir brauchen im Schnitt sechs Wochen bis zum Notartermin, und das ist in dieser Situation viel wert, denn jeder Monat bringt weitere Zinsen. Wie ein zügiger Verkauf geplant wird, zeigen wir im Beitrag Immobilie schnell verkaufen.
Wenn das Verfahren schon läuft
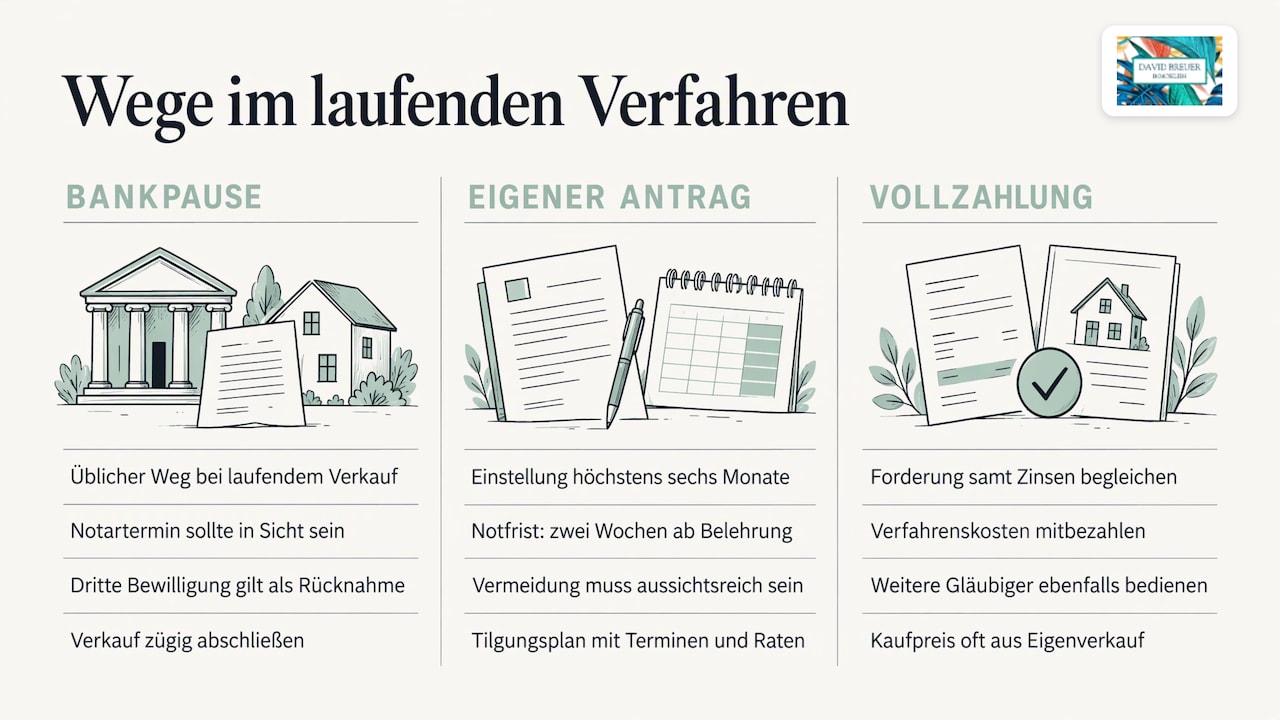
Auch wenn der Brief vom Amtsgericht schon da ist, ist noch nicht alles verloren. Drei Wege bleiben offen.
Die Bank stimmt einer Pause zu. Bewilligt der Gläubiger die Einstellung, muss das Gericht das Verfahren nach § 30 ZVG einstweilen einstellen. Das ist der übliche Weg, wenn ein Verkauf läuft und der Notartermin in Sicht ist. Wichtig zu wissen ist, dass eine dritte Bewilligung als Rücknahme des Versteigerungsantrags gilt. Banken bewilligen deshalb nicht beliebig oft, und ein Verkauf sollte zügig über die Bühne gehen.
Sie beantragen die Einstellung selbst. Nach § 30a ZVG kann das Gericht das Verfahren auf Ihren Antrag für höchstens sechs Monate einstellen, wenn Aussicht besteht, dass die Versteigerung dadurch vermieden wird, und wenn das nach Ihrer persönlichen und wirtschaftlichen Lage angemessen ist. Für diesen Antrag gilt eine Notfrist von zwei Wochen ab Zustellung der gerichtlichen Belehrung. Ein Amtsgericht empfiehlt in seiner Rechtsbelehrung zu § 30a ZVG, den Antrag zweifach einzureichen, einen konkreten Tilgungsplan mit Terminen und Raten beizulegen und die vorgeschlagenen Raten schon vor der Entscheidung an den Gläubiger zu zahlen. Ein geplanter Verkauf mit belastbarer Wertermittlung ist dabei ein starkes Argument.
Die Forderung wird vollständig bezahlt. Ist die Forderung des betreibenden Gläubigers samt Zinsen und Verfahrenskosten beglichen, fällt die Grundlage für das Verfahren weg. Sind weitere Gläubiger beigetreten, müssen auch sie bedient werden. Auch hier ist der Kaufpreis aus einem eigenen Verkauf meist die Quelle, aus der das Geld kommt.
Sonderfall Erbengemeinschaft und Trennung
Nicht jede Versteigerung hat mit Schulden zu tun. Erben oder getrennte Paare, die sich nicht einigen, landen oft in einer Teilungsversteigerung, die ein einzelner Miteigentümer beantragen kann. Auch hier gibt es eine Bremse. Nach § 180 ZVG kann das Verfahren auf Antrag eines Miteigentümers für höchstens sechs Monate eingestellt werden, und diese Einstellung darf einmal wiederholt werden.
Die Zeit sollten Sie nutzen, um sich doch noch zu einigen. Ein Notar kann die Erbengemeinschaft mit einem Erbauseinandersetzungsvertrag vollständig beenden, während die Versteigerung den Streit nur auf den Erlös verlagert. In der Praxis ist der gemeinsame Verkauf zum Marktpreis oft die Lösung, mit der alle besser fahren als mit einem Zuschlag im Gerichtssaal. Mehr dazu finden Sie auf unseren Seiten zur Erbimmobilie und zur Scheidungsimmobilie.
Unsere Sicht auf drohende Versteigerungen
Wer kurz vor einer Zwangsversteigerung steht, hat selten ein Wissensproblem. Meist ist es Scham, und die führt dazu, dass Briefe liegen bleiben und wertvolle Wochen vergehen. Wir wünschen uns, dass Eigentümer früher anrufen, nicht erst wenn der Termin feststeht.
Seit 2019 sind wir im Berliner Markt unterwegs, und für uns ist klar, dass der eigene Verkauf in dieser Lage nicht das Ende ist, sondern der Weg, mit dem Sie das Steuer behalten. Sie bestimmen den Preis mit, Sie bestimmen, wer Ihre Wohnung sieht, und Sie gehen mit Geld statt mit Restschulden aus der Sache heraus.
Deshalb betreuen wir solche Verkäufe persönlich. Sie sprechen immer mit dem Inhaber selbst, nicht mit wechselnden Ansprechpartnern. Und wenn Sie nicht möchten, dass Ihr Haus im Internet auftaucht, vermarkten wir es diskret Off-Market. Wer sich in dieser Lage ernst genommen fühlt, trifft bessere Entscheidungen.
David
Diskret verkaufen statt öffentlich versteigern
Wenn Ihr Haus, Ihre Wohnung oder Ihr Grundstück in Berlin oder Brandenburg unter Druck steht, beginnen wir mit einer kostenfreien, ehrlichen Wertermittlung auf Basis lokaler Marktdaten. Danach wissen Sie, ob ein Verkauf Ihre Bank ablöst und was Ihnen bleibt, und Sie haben eine Zahl für das nächste Bankgespräch.
Entscheiden Sie sich für den Verkauf, übernehmen wir die Vermarktung mit vollem Medienpaket, also professionellen Fotos, 360°-Tour, Video, Drohnenaufnahmen und Grundriss, oder ganz diskret Off-Market. Auf Wunsch helfen wir auch mit Kontakten zur Finanzierung. 98 Prozent unserer Kunden empfehlen uns weiter, und im Schnitt vergehen sechs Wochen bis zum Notartermin. Lassen Sie Ihre Immobilie jetzt kostenfrei bewerten.
Häufige Fragen
Kann man eine Zwangsversteigerung noch kurz vor dem Termin stoppen?
Ja, solange der Zuschlag noch nicht erteilt ist. Zahlen Sie die Forderung des betreibenden Gläubigers samt Zinsen und Kosten vollständig, entfällt die Grundlage des Verfahrens. Alternativ kann die Bank die Einstellung bewilligen, etwa weil ein Kaufvertrag beim Notar unterschrieben ist. Je knapper die Zeit, desto wichtiger ist ein Käufer, der seine Finanzierung schon geklärt hat.
Warum werden Zwangsversteigerungen abgesagt?
Meist, weil sich Eigentümer und Bank kurz vorher geeinigt haben. Die Schulden wurden bezahlt, die Immobilie wurde freihändig verkauft oder die Bank hat die Einstellung bewilligt. Ein Termin fällt auch weg, wenn das Gericht das Verfahren auf Antrag des Schuldners einstweilen einstellt.
Wie viel Geld muss man bei einer Zwangsversteigerung mitbringen?
Als Bieter müssen Sie damit rechnen, dass im Termin eine Sicherheitsleistung von 10 Prozent des Verkehrswerts verlangt wird. Seit dem 1. Oktober 2026 gelten für Verrechnungsschecks neue Vorgaben, sie dürfen frühestens am dritten Werktag vor dem Termin ausgestellt sein. Wer in Berlin entspannter kaufen möchte, kann bei uns einen kostenlosen Suchauftrag anlegen.
Hat der Verkauf vor der Versteigerung Nachteile für die Bonität?
Der Verkauf selbst ist ein ganz normales Geschäft beim Notar. Vor allem verhindert er, dass nach einer Versteigerung unter Wert eine Restschuld bleibt, die Sie über Jahre begleitet. Für einen finanziellen Neuanfang ist das der wichtigere Punkt.
Quellen
Verbraucherzentrale, Immobilienfinanzierung, wenn Raten nicht mehr gezahlt werden können
Verbraucherzentrale, Was versteht man unter Grundschuld
Verbraucherzentrale, Baufinanzierung vorzeitig ablösen
Amtsgericht Rotenburg (Wümme), Allgemeine Hinweise zur Zwangsversteigerung
Berlin.de, Anerkannte Schuldner- und Insolvenzberatungsstellen
Kanzlei Herfurtner, Freihändiger Verkauf
§ 30 ZVG
§ 30a ZVG
§ 30b ZVG
§ 180 ZVG
Amtsgericht Blumenthal, Rechtsbelehrung zu § 30a ZVG
hnts.legal, Auseinandersetzung von Erbengemeinschaften
buzer.de, Gesetz zur weiteren Digitalisierung der Zwangsversteigerung