
Grundschuld oder Hypothek? Wir erklären den Unterschied, die Kosten und die Risiken und sagen, was beim Kauf oder Verkauf in Berlin mit dem Grundbucheintrag passiert.
Grundschuld oder Hypothek? Der Unterschied einfach erklärt
Hypothek und Grundschuld sichern beide einen Immobilienkredit über das Grundbuch ab. Der Unterschied liegt in der Bindung an das Darlehen. Die Hypothek hängt an genau einer Forderung und schrumpft mit jeder Rate. Die Grundschuld steht für sich und bleibt im Grundbuch, bis jemand sie löschen lässt. Deshalb verlangen Banken in Deutschland heute fast immer eine Grundschuld. Wir begleiten seit 2019 Käufer und Verkäufer in Berlin und Brandenburg. Dabei sehen wir oft, wie viele Eigentümer erst beim Notar merken, was in Abteilung III ihres Grundbuchs eigentlich steht. Hier erklären wir das so, wie wir es auch am Küchentisch erklären würden.
Kurz gesagt
- Die Hypothek ist an ein bestimmtes Darlehen gebunden. Sie sinkt mit der Tilgung und erlischt als Sicherheit für die Bank mit der letzten Rate.
- Die Grundschuld ist vom Darlehensstand unabhängig. Sie bleibt eingetragen, bis sie im Grundbuch gelöscht wird.
- Banken bevorzugen die Grundschuld, weil sie flexibler ist. Man kann sie für einen neuen Kredit wiederverwenden oder auf eine andere Bank übertragen.
- Die Kosten für Notar und Grundbuchamt richten sich nach dem eingetragenen Betrag. Sie reichen meist von einigen hundert bis über tausend Euro.
- Wer verkauft, braucht in der Regel eine Löschungsbewilligung der Bank. Wer kauft, lässt für die eigene Finanzierung meist eine neue Grundschuld eintragen.
Inhaltsverzeichnis
- Zwei Grundpfandrechte mit demselben Zweck
- Der entscheidende Unterschied liegt in der Bindung an den Kredit
- Hypothek und Grundschuld im direkten Vergleich
- Warum Banken fast immer die Grundschuld verlangen
- Was nach der letzten Rate passiert
- Nachteile und Risiken der Grundschuld für Eigentümer
- Was eine Grundschuld kostet
- Grundschuld beim Verkauf und beim Kauf einer Immobilie
- Unsere Erfahrung aus Berlin und Brandenburg
- Ihre Immobilie in guten Händen
- Häufige Fragen
- Quellen
Zwei Grundpfandrechte mit demselben Zweck
Wenn Sie eine Wohnung in Pankow oder ein Haus in Falkensee finanzieren, will die Bank eine Sicherheit. Diese Sicherheit ist die Immobilie selbst. Zahlen Sie nicht mehr, darf die Bank die Immobilie verwerten lassen, im Ernstfall per Zwangsversteigerung. Juristen nennen das ein Grundpfandrecht. Hypothek und Grundschuld sind die beiden Formen, die im Alltag eine Rolle spielen.
Das Bürgerliche Gesetzbuch regelt beide getrennt. Die Hypothek nach § 1113 BGB belastet ein Grundstück so, dass eine Geldsumme zur Befriedigung wegen einer bestimmten Forderung zu zahlen ist. Die Grundschuld nach § 1191 BGB belastet das Grundstück dagegen mit einer Geldsumme, ohne dass das Gesetz dafür eine Forderung voraussetzt. Genau dieser kleine Unterschied im Wortlaut erklärt alles, was danach kommt.
Eingetragen werden beide in Abteilung III des Grundbuchs. Von selbst passiert das nicht. Der Eigentümer muss die Eintragung ausdrücklich bewilligen, und diese Erklärung muss notariell beglaubigt oder beurkundet sein. Deshalb sitzen Sie für die Grundschuld fast immer ein zweites Mal beim Notar, oft direkt im Anschluss an den Kaufvertrag.
Der entscheidende Unterschied liegt in der Bindung an den Kredit
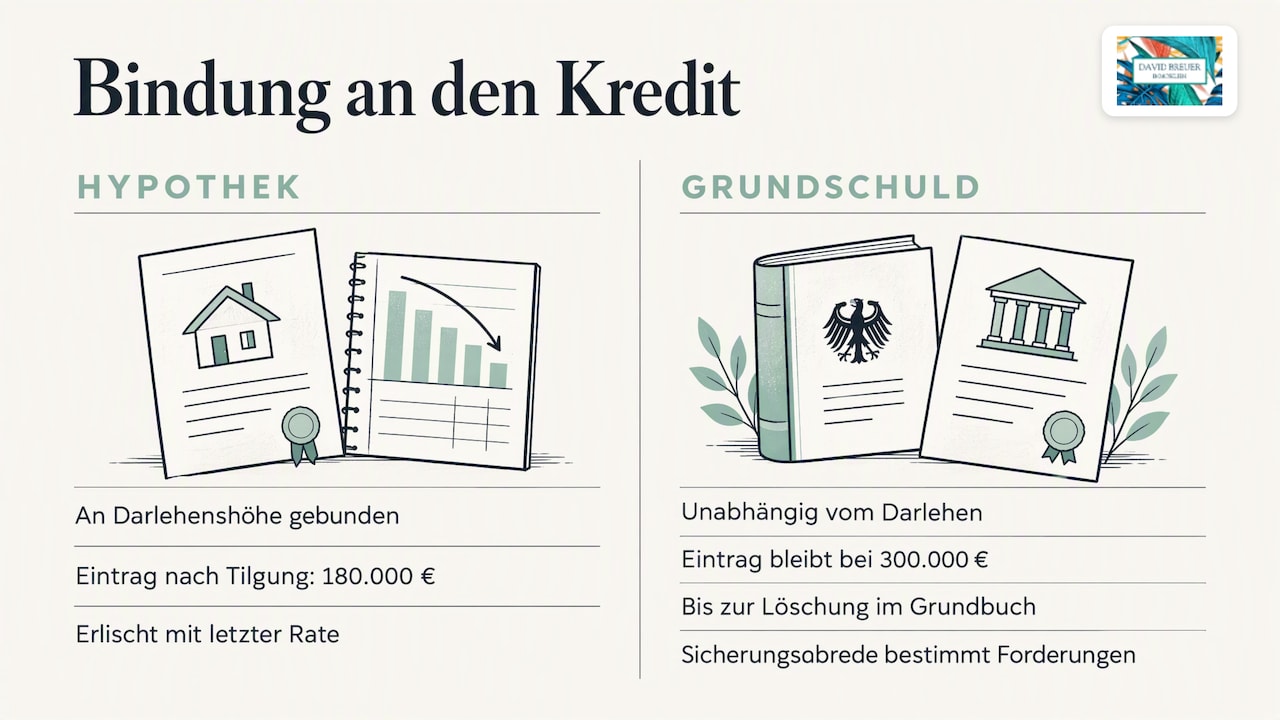
Juristen sagen, die Hypothek sei akzessorisch. Gemeint ist, dass sie das Schicksal der Forderung teilt. Die Verbraucherzentrale beschreibt es so, dass die Hypothek an die Höhe des Darlehens gebunden ist und dem aktuellen Stand des Kreditkontos entspricht. Mit der letzten Rate erlischt sie als Sicherheit für die Bank automatisch.
Ein Beispiel macht das greifbar. Sie nehmen 300.000 Euro auf und haben nach zehn Jahren 120.000 Euro getilgt. Bei einer Hypothek sichert der Eintrag dann nur noch 180.000 Euro. Die Bank kann daraus nicht mehr verlangen, als Sie tatsächlich schulden.
Bei der Grundschuld bleiben die 300.000 Euro im Grundbuch stehen, egal wie viel Sie zurückgezahlt haben. Die Grundschuld besteht unabhängig vom Darlehen, und zwar so lange, bis sie im Grundbuch gelöscht wird. Was die Bank daraus tatsächlich verlangen darf, regelt ein eigener Vertrag, die Sicherungsabrede oder Zweckerklärung. Dort steht, welche Kredite die Grundschuld absichert.
In der Praxis ist der Abstand zwischen beiden Formen deshalb kleiner, als er auf dem Papier wirkt. Weil die Grundschuld fast immer zur Sicherung eines konkreten Darlehens bestellt wird, gelten für sie im Alltag weitgehend ähnliche Regeln wie für die Hypothek. Das Gesetz kennt dafür sogar einen eigenen Begriff. Seit der Reform von 2008 schützt § 1192 Abs. 1a BGB Eigentümer bei der sogenannten Sicherungsgrundschuld. Einwände aus dem Kreditvertrag gelten auch dann, wenn die Grundschuld an einen anderen Gläubiger weitergereicht wird.
Hypothek und Grundschuld im direkten Vergleich
| Merkmal | Hypothek | Grundschuld |
|---|---|---|
| Bindung an ein Darlehen | ja, an genau eine Forderung | nein, rechtlich eigenständig |
| Höhe im Lauf der Zeit | sinkt mit jeder Tilgung | bleibt in voller Höhe eingetragen |
| Nach der letzten Rate | steht dem Eigentümer zu, die Bank ist raus | bleibt bestehen, bis sie gelöscht wird |
| Neuer Kredit auf dieselbe Immobilie | neue Eintragung nötig | vorhandene Grundschuld kann neu genutzt werden |
| Bankwechsel bei Anschlussfinanzierung | Löschung und Neueintragung | Abtretung an die neue Bank möglich |
| Verbreitung heute | selten | Standard bei Baufinanzierungen |
| Formen | Brief oder Buch | Briefgrundschuld oder Buchgrundschuld |
Zur letzten Zeile noch ein Satz. Bei der Briefgrundschuld gibt es zusätzlich eine Urkunde, den Grundschuldbrief. Die Buchgrundschuld steht nur im Grundbuch. Sie ist günstiger und in der Praxis die übliche Variante. Wenn Sie in einem alten Grundbuch einen Brief entdecken, fragen Sie in der Familie nach, wo er liegt. Ein verlorener Brief macht eine spätere Löschung deutlich umständlicher.
Warum Banken fast immer die Grundschuld verlangen
In der Kreditpraxis hat sich die Grundschuld durchgesetzt, weil sie für Banken einfacher zu handhaben ist. Das hat ganz praktische Gründe.
Erstens ändert sich eine Finanzierung selten nie. Sie bauen nach acht Jahren das Dach aus, Sie modernisieren die Heizung oder Sie brauchen Geld für eine Wohnung für die Kinder. Mit einer Grundschuld kann die Bank den neuen Kredit über den vorhandenen Eintrag absichern, soweit dort noch Spielraum ist. Eine neue Eintragung entfällt dann.
Zweitens endet nach zehn oder fünfzehn Jahren die Zinsbindung. Wechseln Sie dann zu einer günstigeren Bank, kann die Grundschuld im Grundbuch bleiben und auf die neue Bank übertragen werden. Das spart Ihnen die Löschung und die Neueintragung.
Drittens kann die Grundschuld mehrere Kredite gleichzeitig absichern, etwa ein Annuitätendarlehen und ein Förderdarlehen. Für die Frage „Was ist besser?“ heißt das ehrlich gesagt, dass Sie als Privatkunde selten die Wahl haben. Die Bank gibt die Form vor. Ihre Aufgabe ist es, die Zweckerklärung zu verstehen, bevor Sie unterschreiben. Wenn Sie gerade mitten in der Finanzierung stecken, hilft unser Beitrag zu den Zinsen 2026 und cleverer Finanzierung beim Einordnen der Konditionen.
Was nach der letzten Rate passiert
Bei der Hypothek geht die Sicherheit nach vollständiger Tilgung kraft Gesetzes auf Sie als Eigentümer über. Nach § 1163 BGB wird daraus eine Eigentümergrundschuld. Im Grundbuch steht der Eintrag trotzdem noch, bis Sie ihn löschen lassen.
Bei der Grundschuld ist nach der letzten Rate zunächst gar nichts passiert. Der Eintrag steht weiter zugunsten der Bank im Grundbuch. Die Bank ist aber verpflichtet, die Sicherheit freizugeben, weil kein Kredit mehr zu sichern ist. Sie bekommen auf Anfrage eine Löschungsbewilligung. Damit haben Sie drei Möglichkeiten.
- Löschen lassen. Sie gehen mit der Bewilligung zum Notar, der den Löschungsantrag beglaubigt und beim Grundbuchamt einreicht.
- Stehen lassen. Die Grundschuld bleibt eingetragen, und Sie bewahren die Bewilligung sicher auf. Bei einem späteren Kredit kann der Eintrag wieder genutzt werden.
- Abtreten lassen. Die Bank tritt die Grundschuld an Sie selbst oder an eine neue Bank ab.
Welcher Weg der richtige ist, hängt davon ab, ob Sie später noch einmal finanzieren wollen und bei wem. Die Bundesnotarkammer weist darauf hin, dass sich das Stehenlassen vor allem dann lohnt, wenn Sie bei derselben Bank weiteren Bedarf haben. Häufig wiegen schon geringe Zinsunterschiede die Kosten für Löschung und Neueintragung auf. Rechnen Sie also beides durch, bevor Sie Gebühren für eine Löschung ausgeben, die Sie vielleicht gar nicht brauchen.
Nachteile und Risiken der Grundschuld für Eigentümer
Die Flexibilität, die Banken schätzen, hat für Sie als Eigentümer eine Kehrseite. Drei Punkte sehen wir in Gesprächen immer wieder.
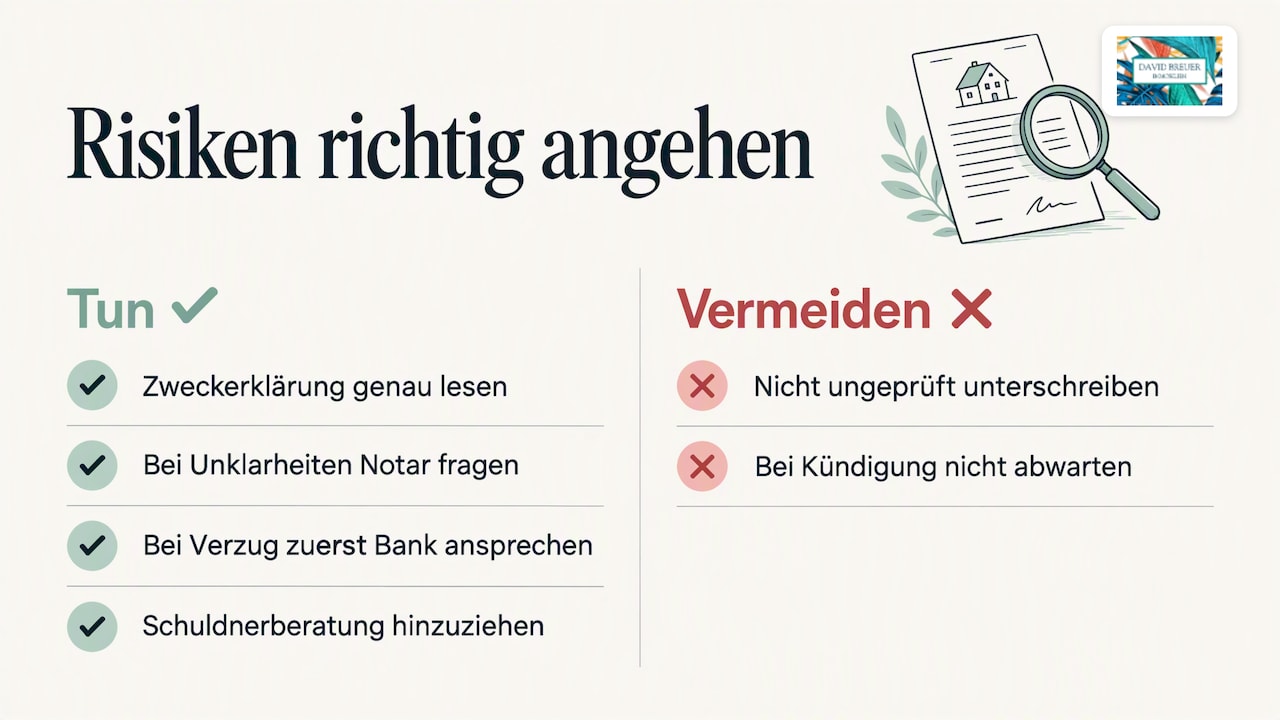
Die Zweckerklärung ist oft weit gefasst. Manche Formulare erlauben der Bank, mit der Grundschuld auch künftige oder andere Forderungen abzusichern, etwa einen Dispo oder einen Geschäftskredit. Lesen Sie diese Seite genau. Wenn dort mehr steht als „das Baudarlehen Nummer soundso“, fragen Sie nach, bevor Sie unterschreiben. Bei Unklarheiten ist der beurkundende Notar der richtige Ansprechpartner, denn er muss Sie über die Urkunde belehren.
Sie unterwerfen sich meist der sofortigen Zwangsvollstreckung. In fast jeder Grundschuldurkunde steht diese Klausel. Sie bedeutet, dass die Bank im Ernstfall ohne Gerichtsverfahren vollstrecken kann. Das ist Standard und kein Grund zur Panik, sollte Ihnen aber bewusst sein.
Der Eintrag bleibt sichtbar. Eine nicht gelöschte Grundschuld steht auch Jahre nach der Tilgung noch im Grundbuch. Beim Verkauf oder bei einer Erbschaft muss sie dann sauber abgewickelt werden. Bei geerbten Häusern finden wir manchmal Einträge zugunsten von Banken, die es unter diesem Namen längst nicht mehr gibt. Wie man so etwas angeht, beschreiben wir in unseren Fakten zur Erbimmobilie.
Ein Risiko, das früher größer war, hat der Gesetzgeber entschärft. Werden Kredite samt Grundschuld an einen Investor verkauft, gelten Ihre Einwände aus dem Darlehensvertrag nach § 1192 Abs. 1a BGB auch gegenüber dem neuen Gläubiger. Sie müssen also nicht doppelt zahlen, nur weil jemand anderes die Grundschuld hält.
Wenn Sie mit Raten in Verzug sind oder die Bank Ihnen eine Kündigung schickt, warten Sie nicht ab. Sprechen Sie zuerst mit der Bank und lassen Sie sich von einer Schuldnerberatung, der Verbraucherzentrale oder einer Fachanwältin für Bank- und Kapitalmarktrecht beraten. Ein freiwilliger Verkauf bringt fast immer mehr als eine Zwangsversteigerung.
Was eine Grundschuld kostet
Es fallen zwei Posten an, nämlich der Notar für die Beurkundung und das Grundbuchamt für die Eintragung. Beide berechnen ihre Gebühren nach dem Gerichts- und Notarkostengesetz, und zwar nach der Höhe des eingetragenen Betrags. Die Verbraucherzentrale nennt dafür eine Spanne von einigen hundert bis über tausend Euro.
Für eine Grundschuld über 50.000 Euro landen Sie am unteren Ende dieser Spanne. Bei 400.000 Euro, wie sie für eine Familienwohnung in Berlin schnell zusammenkommen, liegen Sie deutlich darüber. Eine Hypothek wäre nicht billiger, denn auch sie wird nach dem Betrag abgerechnet. Der Kostenvorteil der Grundschuld zeigt sich erst später. Bei einem zweiten Kredit oder einem Bankwechsel sparen Sie die Neueintragung.
Planen Sie die Grundschuldkosten von Anfang an in Ihre Kaufnebenkosten ein. Was in Berlin insgesamt auf Sie zukommt, also Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Provision, haben wir in unserem Überblick zu den Kaufnebenkosten in Berlin aufgeschlüsselt.
Grundschuld beim Verkauf und beim Kauf einer Immobilie
Hier wird das Thema für unsere Kunden ganz konkret.
Wenn Sie verkaufen, erwartet der Käufer eine Immobilie ohne fremde Belastungen. Noch laufende Kredite werden deshalb aus dem Kaufpreis abgelöst. Der Notar holt bei Ihrer Bank die Löschungsbewilligung ein, oft gegen die Auflage, dass zuerst der Restbetrag überwiesen wird. Der Käufer zahlt dann einen Teil des Kaufpreises direkt an Ihre Bank und den Rest an Sie. Ist Ihr Kredit längst getilgt, aber die Grundschuld noch eingetragen, besorgen Sie die Bewilligung am besten schon vor dem Notartermin. Das spart Wochen. Den gesamten Weg vom ersten Gespräch bis zur Übergabe zeigen wir im Ablauf eines Immobilienverkaufs.
In seltenen Fällen übernimmt ein Käufer die vorhandene Grundschuld des Verkäufers für die eigene Finanzierung. Das setzt voraus, dass alle beteiligten Banken mitspielen. Üblich ist es nicht.
Wenn Sie kaufen, braucht Ihre Bank die Grundschuld, bevor sie auszahlt. Sie sind zu diesem Zeitpunkt aber noch gar nicht als Eigentümer eingetragen. Deshalb erteilt der Verkäufer im Kaufvertrag eine Belastungsvollmacht. Mit ihr können Sie die Grundschuld für Ihre Bank schon vorher bestellen. Die Vollmacht ist so gestaltet, dass das Geld nur für den Kaufpreis verwendet werden darf. So ist auch der Verkäufer geschützt. Bevor es so weit ist, fragt der Verkäufer meist nach einer Finanzierungsbestätigung.
Unsere Erfahrung aus Berlin und Brandenburg
Wir sehen die Grundschuld fast nie als Problem, aber oft als Bremse. Sie wird dann zum Problem, wenn sich niemand rechtzeitig darum kümmert. Der typische Fall ist ein Ehepaar, das sein Haus vor Jahren abbezahlt hat. Im Grundbuch steht aber noch eine Grundschuld von einer Bank, die inzwischen fusioniert hat. Bis die Löschungsbewilligung da ist, vergehen Wochen, und der Käufer wird nervös.
Deshalb schauen wir uns das Grundbuch an, bevor wir überhaupt mit der Vermarktung beginnen. Gehört zum Haus noch ein alter Grundschuldbrief, suchen wir ihn gemeinsam mit den Eigentümern. Steht eine Löschung an, stoßen wir sie früh an. Das ist einer der Gründe, warum wir im Schnitt rund sechs Wochen bis zum Notartermin brauchen.
Für Käufer gilt umgekehrt, dass die Bank und der Notar gut aufeinander abgestimmt sein müssen. Wo es hilft, vermitteln wir Kontakte zu Finanzierungspartnern. Die Entscheidung über Ihren Kredit treffen aber Sie und Ihre Bank. Unsere Erfahrung ist schlicht, dass ein gut vorbereitetes Grundbuch die Nerven aller Beteiligten schont.
— David
Ihre Immobilie in guten Händen
Sie überlegen, Ihr Haus, Ihre Wohnung oder Ihr Grundstück in Berlin oder Brandenburg zu verkaufen, und im Grundbuch stehen noch Einträge? Wir prüfen das mit Ihnen gemeinsam. Sie bekommen eine kostenlose Wertermittlung auf Basis lokaler Marktdaten. Die Betreuung übernehme ich persönlich, vom ersten Gespräch bis zum Notar. Wenn Sie kaufen möchten, können Sie bei uns einen kostenfreien Suchauftrag anlegen.
Häufige Fragen
Ist eine Grundschuld oder eine Hypothek besser?
Für Banken ist die Grundschuld besser, weil sie sich wiederverwenden und übertragen lässt. Für Sie als Eigentümer ist sie meist ebenfalls die praktischere Lösung, etwa bei einer Anschlussfinanzierung. Wichtig ist, dass Sie die Zweckerklärung lesen und wissen, welche Kredite damit abgesichert sind.
Was kostet eine Grundschuld über 50.000 Euro?
Notar und Grundbuchamt rechnen nach dem eingetragenen Betrag ab. Bei 50.000 Euro liegen Sie am unteren Ende der Spanne von einigen hundert bis über tausend Euro. Den genauen Betrag nennt Ihnen der Notar vorab auf Nachfrage.
Was ist der größte Nachteil einer Grundschuld?
Sie bleibt in voller Höhe im Grundbuch, auch wenn der Kredit längst abbezahlt ist. Ohne Löschung oder Abtretung bleibt der Eintrag zugunsten der Bank bestehen. Bei einer weit gefassten Zweckerklärung kann sie außerdem mehr Kredite absichern, als Ihnen bewusst ist.
Muss ich die Grundschuld vor dem Verkauf löschen lassen?
Nein, Sie müssen das nicht vorher selbst erledigen. Der Notar regelt die Löschung im Rahmen des Kaufvertrags, und offene Kredite werden aus dem Kaufpreis abgelöst. Es beschleunigt den Verkauf aber spürbar, wenn die Löschungsbewilligung schon vorliegt.
Quellen
Verbraucherzentrale zur Grundschuld bei der Immobilienfinanzierung
Bundesnotarkammer Glossar Grundschulden und Hypotheken
Hamburg.de zur Belastung eines Grundstücks mit Hypothek oder Grundschuld
§ 1192 BGB Sicherungsgrundschuld