
Haus oder Wohnung an Verwandte verkaufen. Wann keine Grunderwerbsteuer anfällt, wie Sie den Preis festlegen und eine teure Schenkung vermeiden.
Immobilie an Verwandte verkaufen und Steuern richtig planen
Sie können Ihr Haus, Ihre Wohnung oder Ihr Grundstück ohne Weiteres an Verwandte verkaufen. Verkaufen Sie an Ihr Kind, Ihr Enkelkind, Ihr Stiefkind oder Ihren Ehepartner, fällt in aller Regel keine Grunderwerbsteuer an. Bei Geschwistern, Nichten oder Neffen ist das anders. Der eigentliche Knackpunkt ist aber fast immer der Preis. Liegt er unter dem Marktwert, wertet das Finanzamt die Differenz als Schenkung, und im Erbfall kann sie Pflichtteilsansprüche anderer Familienmitglieder auslösen. Wer den Marktwert vor dem Notartermin sauber ermitteln lässt, setzt einen Preis fest, der vor dem Finanzamt und vor der übrigen Familie besteht. Genau dafür bieten wir in Berlin und Brandenburg eine kostenfreie Wertermittlung auf Basis lokaler Marktdaten an.
Kurz gesagt
- Kinder, Enkel, Stiefkinder, Schwiegerkinder und Ehepartner zahlen beim Kauf keine Grunderwerbsteuer. Geschwister, Nichten, Neffen, Onkel und Tanten zahlen sie.
- Ein Preis unter Marktwert ist erlaubt. Der verbilligte Teil gilt aber als Schenkung und verbraucht Freibeträge für zehn Jahre.
- Liegt der Kauf der Immobilie weniger als zehn Jahre zurück und haben Sie nicht selbst darin gewohnt, kann auf den Gewinn Einkommensteuer anfallen, auch innerhalb der Familie.
- Eine zinslose Ratenzahlung an die Eltern führt nach einem Urteil des Bundesfinanzhofs von 2026 nicht zu steuerpflichtigen Zinserträgen.
- Ein belegbarer Marktwert ist die Grundlage für alles andere. Ihn ermitteln wir kostenfrei.
Inhaltsverzeichnis
- Welche Verwandten von der Grunderwerbsteuer befreit sind
- Der Kaufpreis entscheidet über die Steuern
- Einkommensteuer auf den Gewinn
- Ratenzahlung an die Eltern
- So läuft der Verkauf an Verwandte ab
- Wenn die Familie doch nicht kauft
- Ihre Wertermittlung in Berlin und Brandenburg
- Unsere Sicht auf den Verkauf in der Familie
- Häufige Fragen
- Quellen
Welche Verwandten von der Grunderwerbsteuer befreit sind
Die Grunderwerbsteuer ist die Steuer, die beim Kauf einer Immobilie an das Finanzamt geht. Normalerweise zahlt sie der Käufer. Die Länder legen den Satz selbst fest, in Nordrhein-Westfalen liegen Sie zum Beispiel bei 6,5 Prozent des Kaufpreises. Bei einem Kaufpreis von 400.000 Euro und einem Satz von 6 Prozent wären das 24.000 Euro. Diese Summe entfällt komplett, wenn Käufer und Verkäufer im richtigen Verhältnis zueinander stehen.
Maßgeblich ist § 3 des Grunderwerbsteuergesetzes. Befreit sind danach Käufe zwischen Verwandten in gerader Linie, also zwischen Eltern und Kindern, Großeltern und Enkeln. Gleichgestellt sind Stiefkinder und die Ehepartner dieser Verwandten, also auch Schwiegerkinder. Käufe zwischen Ehegatten und eingetragenen Lebenspartnern sind ebenfalls frei.
Ein paar Details, die in der Praxis oft Fragen aufwerfen. Adoptivkinder, nichteheliche Kinder und Stiefkinder zählen nach der Kommentierung bei Haufe als Abkömmlinge, Pflegekinder dagegen nicht. Ein Stiefkind bleibt auch dann befreit, wenn die Ehe, durch die es Stiefkind wurde, inzwischen geschieden ist.
| Käufer | Grunderwerbsteuer |
|---|---|
| Kind, Enkel, Urenkel | frei |
| Eltern, Großeltern | frei |
| Stiefkind, Adoptivkind | frei |
| Schwiegerkind | frei |
| Ehepartner, eingetragener Lebenspartner | frei |
| Bruder, Schwester | fällig |
| Nichte, Neffe, Onkel, Tante | fällig |
| Pflegekind | fällig |
| Lebensgefährte ohne Trauschein | fällig |
Was zwischen Geschwistern gilt
Geschwister stammen nicht voneinander ab, sondern von denselben Eltern. Deshalb sind sie keine Verwandten in gerader Linie, und beim Kauf unter Geschwistern fällt grundsätzlich Grunderwerbsteuer an. Das betrifft auch den häufigen Fall, dass eine Schwester dem Bruder seinen Anteil am Elternhaus abkauft.
Es gibt eine wichtige Ausnahme. Teilen Geschwister als Miterben einen Nachlass auf, ist der Erwerb eines Grundstücks aus dem Nachlass nach demselben Paragrafen ebenfalls befreit. Wer also gemeinsam geerbt hat und einen Erben auszahlt, zahlt in diesem Rahmen keine Grunderwerbsteuer. Was Erben vor einem Verkauf außerdem brauchen, haben wir im Beitrag zu Erbschein und Immobilienverkauf zusammengefasst.
Der Kaufpreis entscheidet über die Steuern
Viele Eltern wollen ihrem Kind beim Preis entgegenkommen. Das ist erlaubt. Steuerlich passiert dann aber etwas, das viele überrascht. Das Finanzamt teilt den Vorgang in zwei Teile, einen Verkauf und eine Schenkung. Juristen sprechen von einer gemischten Schenkung. Bewertet wird dabei nicht der Preis im Kaufvertrag, sondern der Wert der Immobilie.
Ein Beispiel. Ihre Wohnung in Pankow ist 440.000 Euro wert, Ihre Tochter zahlt 240.000 Euro. Dann gelten 200.000 Euro als geschenkt.
Freibeträge der Schenkungsteuer
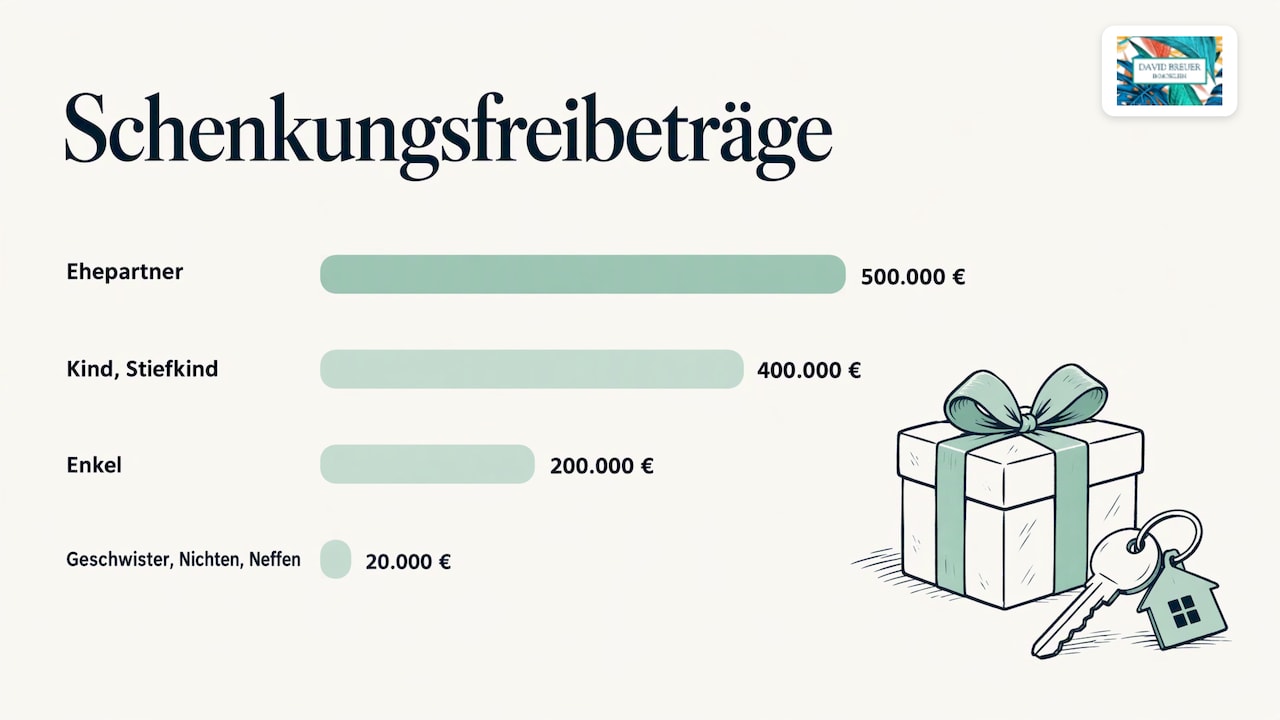
Für den geschenkten Teil gelten die Freibeträge nach § 16 Erbschaftsteuergesetz. Jeder Elternteil kann jedem Kind 400.000 Euro steuerfrei zuwenden, Ehepartner haben 500.000 Euro, Enkel 200.000 Euro. Geschwister, Nichten und Neffen kommen nur auf 20.000 Euro. Die Freibeträge gelten jeweils für zehn Jahre. Alles, was dieselbe Person innerhalb dieses Zeitraums bekommt, wird zusammengerechnet.
Im Beispiel bleiben die 200.000 Euro also unter dem Freibetrag. Steuer fällt nicht an. Der Freibetrag ist aber zur Hälfte verbraucht, und das zehn Jahre lang. Planen Sie später weitere Schenkungen oder ist ein Erbfall absehbar, kann das teuer werden.
| Verkauf an | Freibetrag Schenkungsteuer |
|---|---|
| Ehepartner | 500.000 Euro |
| Kind, Stiefkind | 400.000 Euro |
| Enkel | 200.000 Euro |
| Geschwister, Nichte, Neffe | 20.000 Euro |
Beim Verkauf an Geschwister oder Neffen wird ein Preisnachlass deshalb schnell zum Problem. Schon ein Abschlag von 50.000 Euro liegt deutlich über dem Freibetrag.
Pflichtteil und Familienfrieden
Haben Sie mehrere Kinder, kommt ein zweiter Punkt hinzu. Der geschenkte Teil zählt im Erbfall bei der sogenannten Pflichtteilsergänzung mit. Das heißt, die anderen Kinder können einen Ausgleich verlangen. Nach § 2325 BGB wird die Schenkung dabei jedes Jahr um ein Zehntel weniger berücksichtigt, nach zehn Jahren gar nicht mehr.
Unsere Erfahrung aus vielen Gesprächen mit Eigentümern ist schlicht. Streit entsteht selten über Paragrafen, sondern über die Frage, ob der Preis fair war. Ein dokumentierter Marktwert beantwortet diese Frage, bevor sie jemand stellt.
Kann man ein Haus für einen Euro verkaufen?
Rechtlich ja, steuerlich ist das aber fast vollständig eine Schenkung. Der volle Wert der Immobilie abzüglich des einen Euro wird auf den Freibetrag angerechnet. Wer wirklich verschenken möchte, sollte das bewusst tun und nicht über einen symbolischen Kaufpreis.
Einkommensteuer auf den Gewinn
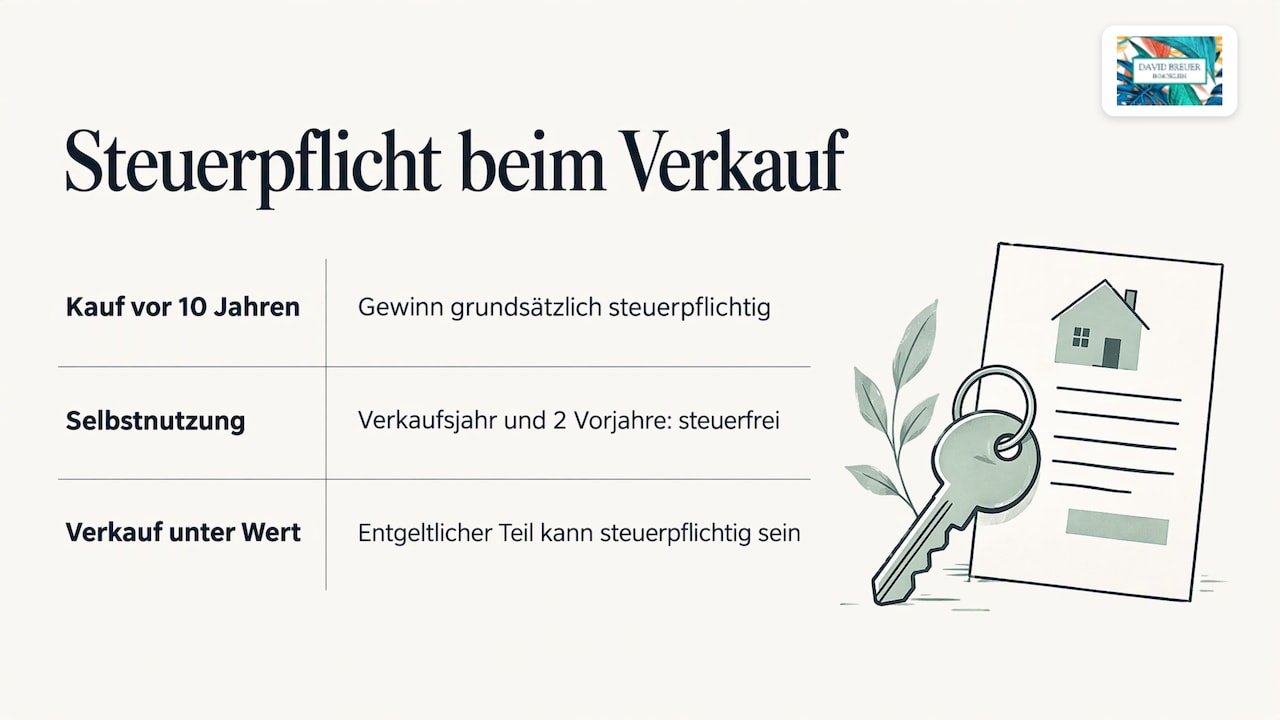
Auch innerhalb der Familie gilt die Spekulationsfrist. Verkaufen Sie eine Immobilie, die Sie vor weniger als zehn Jahren gekauft haben, ist der Gewinn nach § 23 Einkommensteuergesetz zu versteuern. Steuerfrei bleibt der Verkauf, wenn Sie die Immobilie im Verkaufsjahr und in den beiden Jahren davor selbst bewohnt haben. Mehr dazu finden Sie auf unserer Seite zur Spekulationssteuer.
Wichtig für Verwandtenverkäufe ist ein Urteil des Bundesfinanzhofs vom 11. März 2025. Bei einem Verkauf unter Wert wird der Vorgang in einen entgeltlichen und einen unentgeltlichen Teil aufgeteilt. Der entgeltliche Teil kann nach der Auswertung bei IWW als privates Veräußerungsgeschäft steuerpflichtig sein, selbst wenn der Preis unter Ihren damaligen Anschaffungskosten liegt. Bei einer vermieteten Wohnung, die Sie erst vor sechs Jahren gekauft haben, lohnt sich deshalb eine Rechnung vorab. Wann beim Wohnungsverkauf überhaupt Steuern anfallen, zeigen wir im Beitrag Wohnung verkaufen und Steuern.
Sprechen Sie diese Fragen vor der Unterschrift mit Ihrer Steuerberaterin oder Ihrem Steuerberater durch. Die Zahlen dafür, also Marktwert, Kaufpreis und Abschlag, sollten zu diesem Zeitpunkt schon stehen.
Ratenzahlung an die Eltern
Oft können Kinder den Kaufpreis nicht auf einmal zahlen. Dann vereinbaren Eltern eine Ratenzahlung, häufig ohne Zinsen. Bisher unterstellte die Finanzverwaltung in solchen Fällen einen Zinsanteil, den die Eltern als Kapitalertrag versteuern sollten. Der Bundesfinanzhof hat am 24. März 2026 anders entschieden. Eine zinslose Stundung des Kaufpreises beim Verkauf an das eigene Kind ist danach kein steuerpflichtiger Kapitalertrag.
Das macht Ratenmodelle innerhalb der Familie deutlich attraktiver. Die Raten, die Laufzeit und was bei Zahlungsausfall passiert, gehören trotzdem klar in den notariellen Vertrag. Läuft auf der Immobilie noch ein Kredit, muss außerdem geklärt werden, ob die Grundschuld gelöscht oder übernommen wird. Wie das abläuft, steht in unserem Beitrag zum Löschen der Grundschuld.
So läuft der Verkauf an Verwandte ab
Der Ablauf entspricht im Kern einem normalen Immobilienverkauf. Nur ein Schritt fällt meist weg, die Suche nach einem Käufer. Alle anderen Schritte verdienen dieselbe Sorgfalt.
- Marktwert ermitteln. Er ist die Grundlage für Kaufpreis, Schenkungsteuer und Pflichtteil. Wer den Wert schätzt oder aus Onlineportalen übernimmt, liegt in Berlin schnell um fünfstellige Beträge daneben, weil Lage, Zustand und Mikrolage stark schwanken. Wir ermitteln den Wert kostenfrei und auf Basis lokaler Marktdaten und erklären Ihnen, wie er zustande kommt.
- Preis und Modell festlegen. Voller Marktpreis, bewusster Abschlag oder Ratenzahlung. Mit dem Marktwert in der Hand sehen Sie sofort, wie viel davon als Schenkung zählt und wie viel Freibetrag übrig bleibt.
- Steuerliche Prüfung. Spekulationsfrist, Schenkungsteuer und Pflichtteil prüfen Sie mit Ihrer Steuerberatung. Bei mehreren Kindern lohnt sich ein offenes Familiengespräch über den Preis.
- Finanzierung klären. Braucht Ihr Kind einen Kredit, verlangt die Bank Unterlagen und eine Bewertung. Wir helfen hier mit Kontakten zu Finanzierungspartnern.
- Unterlagen zusammenstellen. Grundbuchauszug, Flurkarte, Energieausweis, bei Wohnungen Teilungserklärung und Protokolle der Eigentümerversammlungen.
- Notartermin. Jeder Immobilienkauf in Deutschland muss notariell beurkundet werden. Der Notar meldet den Vertrag dem Finanzamt, auch wenn keine Grunderwerbsteuer anfällt.
- Grundbuch umschreiben. Nach Zahlung des Kaufpreises und Eintragung wird Ihr Verwandter Eigentümer.
Den allgemeinen Ablauf eines Immobilienverkaufs beschreiben wir Schritt für Schritt auf einer eigenen Seite.
Typische Fehler
Der häufigste Fehler ist ein Preis ohne Begründung. Wer einfach eine runde Zahl in den Vertrag schreibt, kann später nicht zeigen, warum sie angemessen war. Der zweite ist, Geschwister wie Kinder zu behandeln und mit Steuerfreiheit zu rechnen. Der dritte ist ein Abschlag, der den Freibetrag der Enkel oder Neffen sprengt. Und schließlich wird die Spekulationsfrist gern vergessen, wenn die Immobilie vermietet war. Welche Risiken ein Verkauf ohne professionelle Begleitung generell hat, zeigt unser Beitrag zu den Risiken beim Privatverkauf.
Wenn die Familie doch nicht kauft
Manchmal ergibt die Rechnung, dass der Verkauf an Verwandte nicht aufgeht. Das Kind bekommt keine Finanzierung, die Geschwister können sich nicht einigen, oder der Erbe möchte lieber Geld als eine Wohnung. Dann ist es gut, wenn der Marktwert bereits feststeht und der Weg zum Verkauf auf dem freien Markt kurz ist. Gerade bei geerbten Immobilien kommt das oft vor, mehr dazu auf unserer Seite zur Erbimmobilie.
Wer die Privatsphäre der Familie schützen möchte, kann auch diskret verkaufen, ohne öffentliches Inserat. Diese Off-Market-Vermarktung gehört zu unserem Angebot.
Ihre Wertermittlung in Berlin und Brandenburg
Ob Sie an Ihr Kind verkaufen, einen Miterben auszahlen oder doch an Dritte verkaufen wollen, am Anfang steht der Marktwert. Wir ermitteln ihn für Häuser, Wohnungen und Grundstücke in Berlin und Umgebung kostenfrei, transparent und auf Grundlage lokaler Marktdaten. Sie sprechen dabei immer direkt mit mir als Inhaber, nicht mit wechselnden Ansprechpartnern.
Wenn Sie sich danach für einen Verkauf entscheiden, begleite ich Sie persönlich bis zum Notar. Im Schnitt vergehen bei unseren Verkäufen sechs Wochen bis zum Notartermin, und 98 Prozent unserer Kunden empfehlen uns weiter. Hier können Sie Ihre kostenfreie Wertermittlung anfragen.
Unsere Sicht auf den Verkauf in der Familie
Ein Verkauf an die eigenen Kinder fühlt sich oft wie eine Formsache an. Man kennt sich, man vertraut sich, ein Makler scheint überflüssig. Wir sehen das anders, und zwar gerade wegen der Familie.
Bei einem Verkauf an Fremde regelt der Markt den Preis. Bei einem Verkauf an Verwandte gibt es diesen Maßstab nicht von allein. Trotzdem schauen Finanzamt, Bank und später vielleicht die Geschwister genau auf diesen Preis. Deshalb braucht er eine Grundlage, die auf echten Marktdaten beruht und die jeder nachvollziehen kann.
Genau das ist unsere kostenfreie Wertermittlung. Sie schafft Klarheit, bevor Gefühle ins Spiel kommen. Und falls sich die Familie am Ende anders entscheidet, ist der Weg zu einem guten Verkauf schon vorbereitet, mit persönlicher Betreuung, hochwertiger Vermarktung und auf Wunsch ganz diskret.
David
Häufige Fragen
Muss ich Grunderwerbsteuer zahlen, wenn ich an meinen Bruder verkaufe?
Ja, in der Regel schon. Geschwister sind keine Verwandten in gerader Linie und deshalb nicht befreit. Eine Ausnahme gilt, wenn Sie gemeinsam geerbt haben und den Nachlass unter Miterben aufteilen.
Kann ich mein Haus für einen Euro an meine Tochter verkaufen?
Das ist möglich, steuerlich aber fast eine reine Schenkung. Der Wert des Hauses abzüglich des einen Euro wird auf den Freibetrag von 400.000 Euro je Elternteil angerechnet. Liegt der Wert darüber, fällt Schenkungsteuer an.
Zahlen Schwiegerkinder Grunderwerbsteuer?
Nein. Ehepartner von Kindern und Enkeln sind den Verwandten in gerader Linie gleichgestellt. Verkaufen Sie an Ihre Schwiegertochter oder Ihren Schwiegersohn, fällt keine Grunderwerbsteuer an.
Brauche ich beim Verkauf an Verwandte einen Notar?
Ja. Jeder Kaufvertrag über eine Immobilie muss in Deutschland notariell beurkundet werden, auch innerhalb der Familie. Ohne Notar ist der Vertrag unwirksam und das Grundbuch wird nicht umgeschrieben.
Wie finde ich einen fairen Preis für den Verkauf an mein Kind?
Mit einer Wertermittlung auf Basis aktueller Marktdaten aus Ihrer Lage. Sie zeigt, wie hoch ein Abschlag als Schenkung zählt, und schafft Transparenz gegenüber Geschwistern. Für Immobilien in Berlin und Brandenburg erstellen wir diese Wertermittlung kostenfrei.
Quellen
- Grunderwerbsteuer, Finanzverwaltung NRW
- Grundstücksübertragung zwischen Verwandten in gerader Linie, Haufe
- BFH bestätigt Trennungstheorie im Privatvermögen, IWW
- Immobilie an Kinder verkaufen oder schenken, HLP Weimar