
Grundschuld beim Verkauf löschen. Wie Sie die Löschungsbewilligung bekommen, was sie kostet und warum ein fehlender Grundschuldbrief den Verkauf bremsen kann.
Grundschuld löschen beim Immobilienverkauf, so läuft es ab
Sie wollen Ihr Haus oder Ihre Wohnung verkaufen und im Grundbuch steht noch eine Grundschuld? Das ist völlig normal und kein Hindernis. In den meisten Fällen müssen Sie die Grundschuld vorher nicht selbst löschen lassen. Der Notar regelt die Löschung im Kaufvertrag, die Restschuld wird aus dem Kaufpreis abgelöst und der Käufer bekommt ein lastenfreies Grundstück. Wichtig wird es vor allem dann, wenn Ihr Kredit längst bezahlt ist und Unterlagen wie die Löschungsbewilligung oder ein alter Grundschuldbrief fehlen. Genau da verlieren Verkäufer sonst Wochen oder Monate.
Kurz gesagt
- Eine Grundschuld verschwindet nicht von allein, wenn der Kredit abbezahlt ist. Sie bleibt im Grundbuch stehen, bis jemand die Löschung beantragt.
- Für die Löschung braucht es die beglaubigte Löschungsbewilligung der Bank und einen beglaubigten Antrag des Eigentümers.
- Läuft der Kredit noch, wird die Restschuld beim Verkauf aus dem Kaufpreis bezahlt und die Grundschuld danach gelöscht. Das koordiniert der Notar.
- Bei einer Briefgrundschuld brauchen Sie den Original Grundschuldbrief. Ist er weg, droht ein langes gerichtliches Verfahren.
- Suchen Sie Ihre Unterlagen deshalb gleich zu Beginn heraus, am besten noch bevor das Inserat online geht.
Inhaltsverzeichnis
- Warum die Grundschuld nach der Tilgung einfach stehen bleibt
- Muss die Grundschuld vor dem Verkauf gelöscht werden?
- So bekommen Sie die Löschungsbewilligung
- Briefgrundschuld oder Buchgrundschuld
- Was die Löschung kostet
- Löschen oder stehen lassen?
- Sonderfälle bei Erbe, Scheidung und Auslandsimmobilien
- Wie wir das in unseren Verkäufen erleben
- Verkaufen in Berlin mit persönlicher Begleitung
- Häufige Fragen
- Quellen
Warum die Grundschuld nach der Tilgung einfach stehen bleibt
Viele Eigentümer sind überrascht, wenn sie vor dem Verkauf einen aktuellen Grundbuchauszug sehen. Der Kredit ist seit Jahren bezahlt und trotzdem steht in Abteilung III noch die Bank. Das liegt an der Art der Sicherheit. Anders als eine Hypothek erlischt die Grundschuld nicht kraft Gesetzes, wenn das Darlehen zurückgezahlt ist. Sie ist vom Kredit unabhängig und bleibt eingetragen, bis sie aktiv gelöscht wird.
Nach der Tilgung steht der Bank aus der Grundschuld wirtschaftlich nichts mehr zu. Sie muss sie freigeben, wenn Sie das verlangen. Das Recht steht aber weiter im Grundbuch, und für einen Käufer ist es zunächst eine fremde Belastung auf dem Grundstück, das er gerade bezahlen will. Wer den Unterschied der beiden Sicherheiten genauer verstehen möchte, findet ihn in unserem Beitrag Grundschuld oder Hypothek.
Muss die Grundschuld vor dem Verkauf gelöscht werden?
Kurze Antwort, sie muss nicht vorher weg, sie muss aber bis zur Übergabe geregelt sein. Käufer und ihre finanzierende Bank wollen ein lastenfreies Objekt. Solange eine alte Grundschuld eingetragen ist, gilt die Immobilie nicht als lastenfrei, und das kann den Abschluss des Verkaufs hinauszögern.
In der Praxis sehen wir drei typische Situationen.
Der Kredit ist getilgt und die Unterlagen liegen vor
Das ist der einfachste Fall. Sie haben die Löschungsbewilligung der Bank, oft schon seit Jahren im Ordner. Der Notar nimmt sie in den Vollzug des Kaufvertrags auf, Sie unterschreiben den Löschungsantrag und das Grundbuchamt trägt die Grundschuld aus. Sie können die Löschung auch schon vor dem Verkauf erledigen. Das macht den Grundbuchauszug für Interessenten aufgeräumter, ist aber kein Muss.
Der Kredit läuft noch
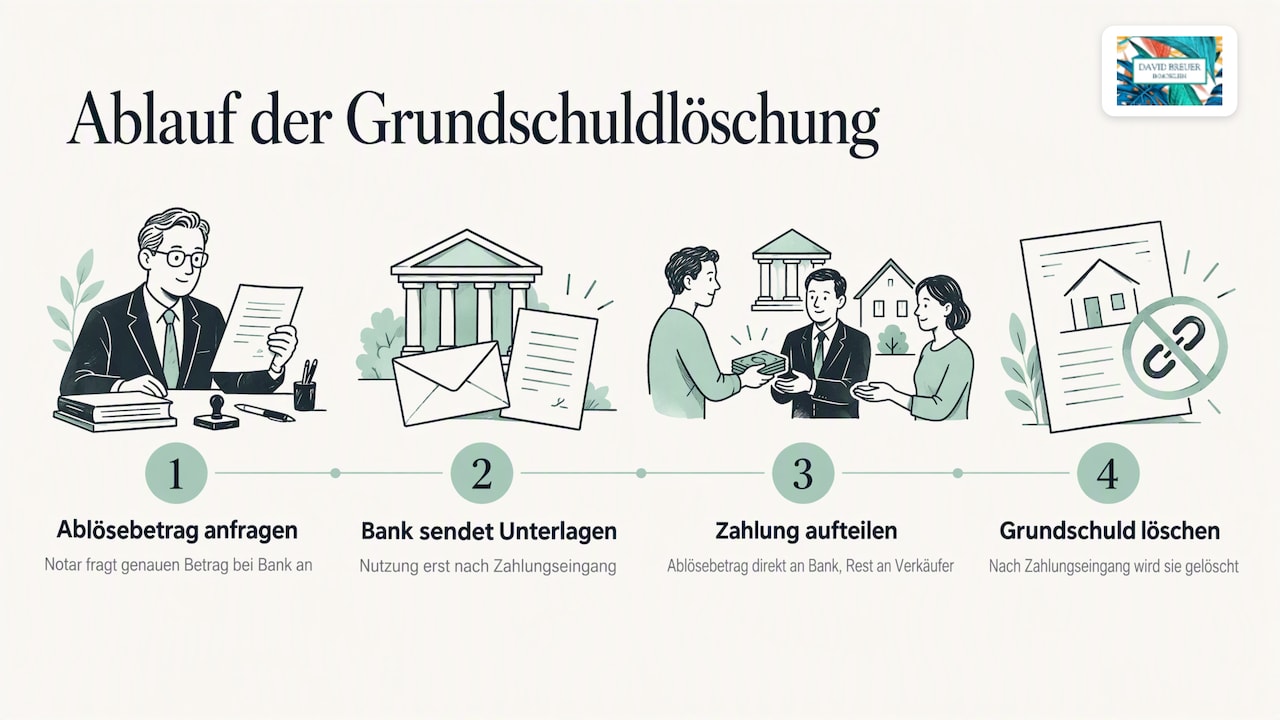
Auch dann ist ein Verkauf ohne Weiteres möglich. Der Notar fragt bei Ihrer Bank den genauen Ablösebetrag an. Die Bank schickt ihm die Löschungsunterlagen mit der Auflage, sie erst zu verwenden, wenn der Ablösebetrag bei ihr eingegangen ist. Der Käufer zahlt dann einen Teil des Kaufpreises direkt an Ihre Bank und den Rest an Sie. Danach wird die Grundschuld gelöscht. Sie müssen also kein Geld vorstrecken, um den Kredit vorher abzulösen. Klären Sie aber früh mit Ihrer Bank, ob für die vorzeitige Rückzahlung eine Vorfälligkeitsentschädigung fällig wird, denn die mindert Ihren Erlös.
Der Käufer möchte die Grundschuld übernehmen
Das klingt verlockend, weil eine neue Eintragung Kosten spart. Funktioniert aber selten. Eine Übertragung oder Darlehensübernahme braucht immer die Zustimmung der Bank, und die Abtretung an eine andere Bank zur Neufinanzierung wird heute vielfach nicht mehr akzeptiert. Planen Sie also nicht damit, sondern sehen Sie es als seltene Ausnahme.
So bekommen Sie die Löschungsbewilligung
Die Löschungsbewilligung ist die Erklärung der Bank, dass sie mit der Löschung ihrer Grundschuld einverstanden ist. Für die Löschung braucht es eine notariell beglaubigte Löschungsbewilligung der Bank und einen notariell beglaubigten Löschungsantrag des Eigentümers. So gehen Sie vor.
- Grundbuchauszug prüfen. Schauen Sie in Abteilung III nach, welche Grundschulden eingetragen sind, in welcher Höhe und für welche Bank. Steht dort kein Hinweis auf den Ausschluss der Brieferteilung, handelt es sich meist um eine Briefgrundschuld.
- Ordner durchsuchen. Viele Banken schicken die Löschungsbewilligung nach der letzten Rate unaufgefordert. Bei Briefgrundschulden liegt oft auch der Grundschuldbrief dabei.
- Bank anschreiben. Fehlt die Bewilligung, fordern Sie sie schriftlich bei Ihrer Bank an, mit Grundbuchblatt, Darlehensnummer und Ihrer Adresse. Gibt es die Bank nicht mehr, ist der Rechtsnachfolger zuständig.
- Beim Verkauf den Notar beauftragen. Notare beraten zu Kosten und Ablauf und holen die nötigen Unterlagen bei den Banken ein. Das gehört zur normalen Abwicklung eines Kaufvertrags.
- Löschungsantrag unterschreiben. Sie unterschreiben beim Notar den Antrag, er reicht alles beim Grundbuchamt ein. In Berlin ist das das Grundbuchamt beim Amtsgericht, in dessen Bezirk die Immobilie liegt.
Ein Tipp aus der Praxis. Ist die Löschungsbewilligung beim Verkauf nicht auffindbar, kann der Kaufvertrag trotzdem beurkundet werden. Der Notar besorgt die Unterlagen dann im Vollzug. Das ist kein Drama, kostet aber Zeit, und genau die fehlt oft, wenn der Käufer schon auf die Übergabe wartet.
Briefgrundschuld oder Buchgrundschuld
Dieser Unterschied klingt nach Juristendeutsch, entscheidet beim Verkauf aber oft über das Tempo. Eine Buchgrundschuld steht nur im Grundbuch, eine Briefgrundschuld ist zusätzlich in einem Grundschuldbrief verbrieft. Dieses Papier ist eine Urkunde mit echtem rechtlichem Gewicht.
| Merkmal | Buchgrundschuld | Briefgrundschuld |
|---|---|---|
| Wo ist sie dokumentiert? | nur im Grundbuch | im Grundbuch und im Grundschuldbrief |
| Was brauchen Sie zur Löschung? | Löschungsbewilligung und Antrag | Löschungsbewilligung, Antrag und Original Brief |
| Risiko beim Verkauf | gering, solange die Bank mitwirkt | hoch, wenn der Brief verloren ist |
| Typisch bei | den meisten neueren Finanzierungen | älteren Darlehen und Privatkrediten |
Die Nachteile der Briefgrundschuld
Der größte Nachteil ist das Papier selbst. Für die Löschung ist der Original Grundschuldbrief zwingend vorzulegen. Eine Kopie reicht nicht. Briefe gehen bei Umzügen verloren, liegen bei verstorbenen Eltern in einer Schublade oder wurden von der Bank nie herausgegeben. Hinzu kommt, dass Sie bei einer Briefgrundschuld nicht allein am Grundbuch erkennen, wer gerade Inhaber des Rechts ist, weil der Brief außerhalb des Grundbuchs weitergegeben werden kann.
Wenn der Grundschuldbrief fehlt
Dann wird es zäh. Ohne Brief ist ein äußerst zeitaufwendiges gerichtliches Verfahren nötig, an dessen Ende der Brief nach vielen Monaten für kraftlos erklärt wird. Erst danach kann gelöscht werden. Für einen laufenden Verkauf ist das ein echtes Problem, weil sich Kaufpreiszahlung und Übergabe verschieben können.
Die Rheinische Notarkammer warnt deshalb, dass eine versäumte Löschung nach der Tilgung das Risiko birgt, Dokumente über Generationen hinweg zu verlieren. Bei einem späteren Verkauf drohen dann erhebliche Verzögerungen. Unser Rat, wenn Sie eine Briefgrundschuld haben und den Brief nicht finden, sprechen Sie sofort mit einem Notar, nicht erst nach der Unterschrift unter den Kaufvertrag. Er sagt Ihnen, ob das Aufgebotsverfahren nötig ist und wie sich der Kaufvertrag so gestalten lässt, dass weder Sie noch der Käufer ein Risiko tragen.
Was die Löschung kostet
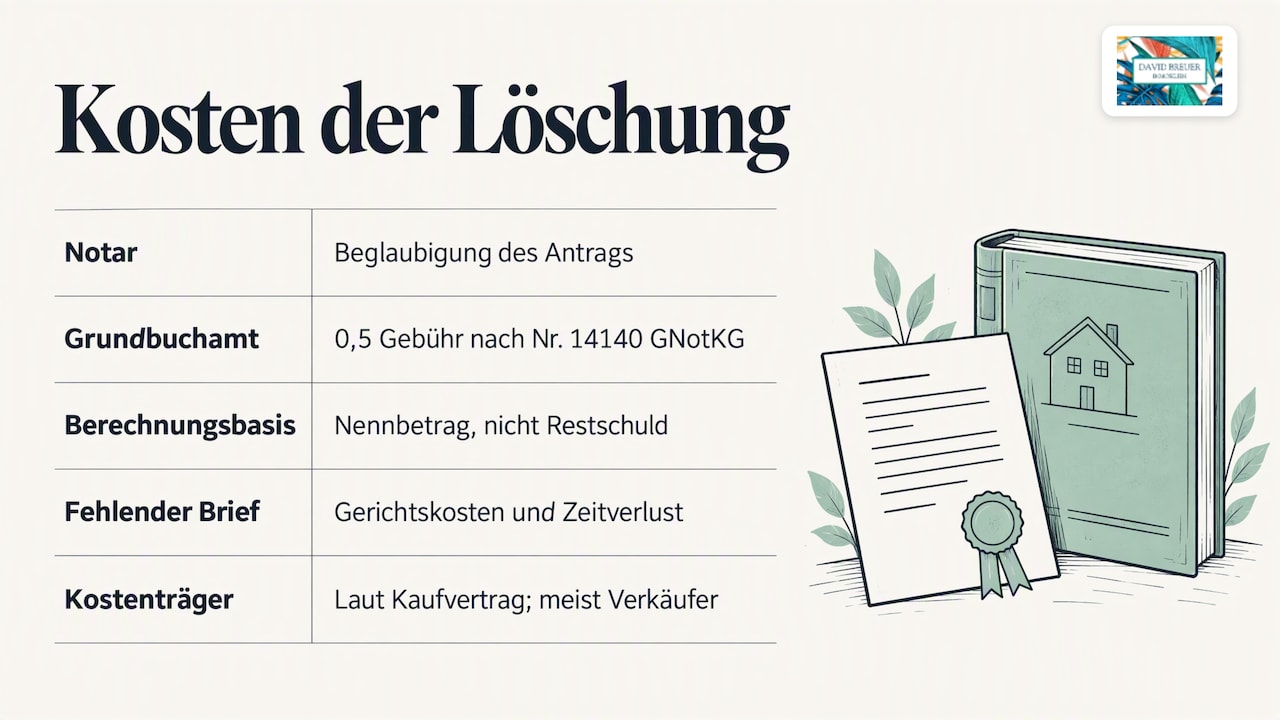
Die Kosten bestehen aus zwei Teilen, der Notargebühr für die Beglaubigung Ihres Antrags und der Gebühr des Grundbuchamts. Für die Löschung in Abteilung III berechnet das Grundbuchamt eine 0,5 Gebühr nach Nr. 14140 GNotKG. Maßgeblich ist der Nennbetrag der Grundschuld, nicht die Restschuld. Eine alte Grundschuld über eine hohe Summe kostet also mehr als eine kleine, auch wenn längst nichts mehr offen ist.
Im Verhältnis zum Kaufpreis sind diese Kosten überschaubar. Fragen Sie den Notar vorab nach einer konkreten Zahl für Ihren Fall. Wer die Löschung beim Verkauf trägt, regelt der Kaufvertrag. Üblich ist, dass der Verkäufer die Kosten für die Beseitigung seiner eigenen Belastungen übernimmt, denn er schuldet ein lastenfreies Grundstück.
Teurer wird es, wenn Unterlagen fehlen. Ein gerichtliches Verfahren für einen verlorenen Brief verursacht eigene Kosten und vor allem Zeitverlust. Auch eine verschobene Kaufpreiszahlung kann Geld kosten, etwa wenn Sie mit dem Erlös schon eine neue Immobilie finanzieren wollen.
Löschen oder stehen lassen?
Solange Sie nicht verkaufen, kann eine getilgte Grundschuld durchaus stehen bleiben. Sie wird dann wirtschaftlich zur Eigentümergrundschuld. Der Vorteil, bei einem späteren Finanzierungsbedarf etwa für eine Modernisierung sparen Sie Notar und Gerichtskosten für eine neue Eintragung. Ob sich das lohnt, hängt von Ihrer Situation ab.
Mit Blick auf einen Verkauf sehen wir es so. Stehen lassen ist nur dann sinnvoll, wenn Sie die Löschungsbewilligung und gegebenenfalls den Brief sicher aufbewahren und wissen, wo sie liegen. Wer schon weiß, dass er in den nächsten Jahren verkaufen will, fährt mit einer zeitnahen Löschung oft ruhiger. Und wer eine Briefgrundschuld hat, sollte besonders genau abwägen, weil das Verlustrisiko mit jedem Jahr steigt.
Sonderfälle bei Erbe, Scheidung und Auslandsimmobilien
Beim Erbe liegen die Unterlagen oft verstreut, und die Erben wissen nicht, ob der Kredit der Eltern getilgt ist. Hier lohnt der Blick ins Grundbuch ganz am Anfang. Mehr dazu lesen Sie auf unserer Seite zur Erbimmobilie.
Bei einer Trennung laufen Kredite häufig auf beide Partner. Die Bank muss bei der Ablösung mitspielen, und beide müssen den Kaufvertrag unterschreiben. Wie das fair gelingt, beschreiben wir im Beitrag Haus verkaufen bei Scheidung.
Einige unserer Kunden besitzen neben der Berliner Wohnung auch eine Ferienimmobilie in Spanien. Dort gelten eigene Regeln für Register und Banken, der Grundgedanke bleibt aber gleich, Belastungen werden aus dem Kaufpreis abgelöst, bevor der Käufer das Eigentum übernimmt. Wer dort verkauft, findet Hinweise zum Hausverkauf in Valencia oder zur Immobilienbewertung an der Costa Blanca.
Wie wir das in unseren Verkäufen erleben
Seit 2019 begleiten wir Verkäufe in Berlin und Brandenburg, und die Grundschuld ist dabei fast immer Thema. Selten ist sie das eigentliche Problem. Zum Problem wird sie, wenn sie zu spät auffällt. Wir hatten Eigentümer, die fest davon ausgingen, dass mit der letzten Rate alles erledigt sei, und dann erst beim Notar von einem fehlenden Brief erfuhren.
Deshalb schauen wir uns den Grundbuchauszug schon beim ersten Termin an, noch bevor wir über Fotos oder 360° Touren sprechen. Steht eine Briefgrundschuld drin, fragen wir direkt nach dem Brief. Läuft der Kredit noch, klären wir mit Ihnen, welchen Ablösebetrag Sie bei der Bank anfragen sollten, damit Sie realistisch wissen, was nach dem Verkauf übrig bleibt. Die rechtliche Gestaltung übernimmt der Notar, der neutral und unabhängig berät. Unsere Aufgabe ist, dass die Unterlagen dann schon auf dem Tisch liegen.
Das ist einer der Gründe, warum wir im Schnitt rund sechs Wochen bis zum Notartermin brauchen. Nicht weil wir drängen, sondern weil die Fragen, die sonst kurz vor dem Termin auftauchen, längst beantwortet sind.
— David
Verkaufen in Berlin mit persönlicher Begleitung
Wenn Sie Ihre Immobilie in Berlin oder Umgebung verkaufen möchten und noch eine Grundschuld eingetragen ist, nehmen wir das gern gemeinsam auf. Sie bekommen zuerst eine kostenfreie Wertermittlung auf Basis lokaler Marktdaten und damit eine ehrliche Grundlage, um Kaufpreis und Restschuld gegenüberzustellen.
Die Betreuung liegt bei mir persönlich, vom ersten Gespräch bis zum Notartermin. Professionelle Fotos, 360° Touren, Drohnenaufnahmen und Grundriss sind inklusive, und wer diskret verkaufen möchte, kann auch off market verkaufen. 98 % unserer Kunden empfehlen uns weiter. Hier geht es zu Verkauf und kostenfreier Wertermittlung. Wie die einzelnen Schritte zusammenhängen, zeigt unser Überblick zum Ablauf eines Immobilienverkaufs.
Häufige Fragen
Kann ich mein Haus verkaufen, wenn noch eine Grundschuld eingetragen ist?
Ja. Die Grundschuld wird im Kaufvertrag berücksichtigt und der Notar sorgt dafür, dass sie nach Zahlung des Kaufpreises gelöscht wird. Läuft der Kredit noch, geht ein Teil des Kaufpreises direkt an Ihre Bank. Sie müssen die Grundschuld also nicht vorher auf eigene Faust löschen.
Was passiert mit dem Grundschuldbrief nach der Löschung?
Der Brief wird zusammen mit den Löschungsunterlagen beim Grundbuchamt eingereicht und verliert mit der Löschung seine Bedeutung. Bewahren Sie ihn bis dahin sicher auf, denn ohne das Original ist die Löschung einer Briefgrundschuld nicht möglich. Verlust bedeutet ein langwieriges gerichtliches Verfahren.
Kann ich die Grundschuld auf eine andere Immobilie übertragen?
Eine Grundschuld haftet immer an einem bestimmten Grundstück und wandert nicht einfach mit. Für eine neue Immobilie wird in der Regel eine neue Grundschuld eingetragen. Ob Ihre Bank einen Austausch der Sicherheiten mitmacht, klären Sie am besten frühzeitig in einem Gespräch mit Ihrem Berater dort.
Wie lange dauert die Löschung beim Verkauf?
Liegen alle Unterlagen vor, ist die Löschung ein Routineschritt im Vollzug des Kaufvertrags und hängt vor allem von der Bearbeitungszeit des Grundbuchamts ab. Fehlt die Löschungsbewilligung, kommt die Zeit für die Anfrage bei der Bank hinzu. Fehlt ein Grundschuldbrief, kann es viele Monate dauern.
Quellen
- Notar.de, Vor dem Immobilienverkauf Grundschuld löschen
- Notar.de, Grundschuld löschen nach der Kreditrückzahlung
- Notar.de, Kredit abbezahlt und jetzt
- Notar.de, Glossar Grundschulden und Hypotheken
- Bundesnotarkammer, Der Kauf einer gebrauchten Immobilie
- Gesetze im Internet, Anlage 1 GNotKG
- FTD, Grundschuld löschen