
Wer eine Wohnung verkauft, zahlt oft keine Steuern: Nach mehr als zehn Jahren oder bei Eigennutzung bleibt der Gewinn steuerfrei. Prüfen Sie Ihren Fall.
Wohnung verkaufen: Steuern fallen oft gar nicht an
Meistens müssen Sie beim Wohnungsverkauf keine Steuern zahlen. Liegen zwischen Kauf und Verkauf mehr als zehn Jahre, bleibt der Gewinn nach § 23 EStG steuerfrei. Dasselbe gilt, wenn Sie die Wohnung selbst bewohnt haben, durchgehend oder im Verkaufsjahr und den zwei Jahren davor. Innerhalb der Frist gilt Ihr persönlicher Einkommensteuersatz.
Kurz gesagt:
- Für die Steuerfreiheit genügt bei Eigennutzung ein zusammenhängender Zeitraum über drei Kalenderjahre: Das mittlere Jahr vollständig, die Randjahre jeweils mindestens einen Tag.
- Eine kurze Zwischenvermietung im Verkaufsjahr schadet nicht automatisch, sofern die übrigen Kalenderjahre der Eigennutzungsregel entsprechen, wie der Bundesfinanzhof bestätigt hat.
- Der steuerpflichtige Gewinn ergibt sich aus dem Verkaufspreis abzüglich der Kosten für Anschaffung oder Herstellung sowie nachweislich angefallener Verkaufskosten; Abschreibungen mindern den anzusetzenden Betrag.
- Mehr als drei Immobilienverkäufe in engem zeitlichem Zusammenhang gelten nur als Indiz, nicht als starre Gesetzesgrenze; bei mehreren geplanten Verkäufen sollten Sie früh Steuerberatung einholen.
- Bei Erbschaft oder Schenkung zählt die Besitzzeit des Rechtsvorgängers mit; sichern Sie deshalb dessen ursprünglichen Kaufvertrag sowie Erbschein, Testament oder Schenkungsvertrag.
Inhaltsverzeichnis
- Wann beim Wohnungsverkauf Steuern anfallen: Frist und Eigennutzung
- So berechnen Sie den Veräußerungsgewinn Schritt für Schritt
- Wann das Finanzamt einen gewerblichen Grundstückshandel annimmt
- Erbschaft und Schenkung: Wessen Besitzzeit zählt?
- Was Sie vor dem Verkauf prüfen und sammeln sollten
- Was ich als Makler bei Steuerfragen immer wieder erlebe
- Wie wir Ihnen beim Verkauf mit Blick auf die Steuer helfen
- FAQ
- Quellen
Wann beim Wohnungsverkauf Steuern anfallen: Frist und Eigennutzung
Die Rechtsgrundlage ist § 23 EStG zu privaten Veräußerungsgeschäften. Entscheidend ist der Zeitraum zwischen Anschaffung und Veräußerung. Ist er länger als zehn Jahre, bleibt der Gewinn steuerfrei. Maßgeblich ist dabei der Tag des Kaufvertrags, nicht der Einzug.
Auch innerhalb der Frist müssen Sie nichts versteuern, wenn eine dieser beiden Alternativen erfüllt ist:
- Sie haben die Wohnung zwischen Anschaffung und Verkauf ausschließlich selbst bewohnt.
- Sie haben sie im Jahr des Verkaufs und in den beiden Jahren davor selbst bewohnt.
Die zweite Variante wird oft zu streng gelesen. Der Bundesfinanzhof sieht schon einen zusammenhängenden Nutzungszeitraum als ausreichend an, wenn das mittlere Kalenderjahr vollständig ausgefüllt ist. In den beiden Randjahren genügt dann je ein Tag. In einem Beschluss vom 3. August 2022 hielt das Gericht einen Zeitraum von einem Jahr und zwei Tagen für ausreichend.
Kurze Vermietungsphasen kurz vor dem Verkauf sind deshalb nicht automatisch schädlich. Eine Zwischenvermietung im Veräußerungsjahr beurteilt der Bundesfinanzhof unschädlich, sofern die übrigen Kalenderjahre passen. Mehr dazu lesen Sie in unserem Beitrag zur Spekulationssteuer.
So berechnen Sie den Veräußerungsgewinn Schritt für Schritt
Die Formel nach § 23 Abs. 3 EStG ist schnell erklärt: Veräußerungspreis minus Anschaffungs- oder Herstellungskosten minus Werbungskosten ergibt den Veräußerungsgewinn. Der Gewinn zählt zu Ihren sonstigen Einkünften und wird mit dem persönlichen Steuersatz versteuert.
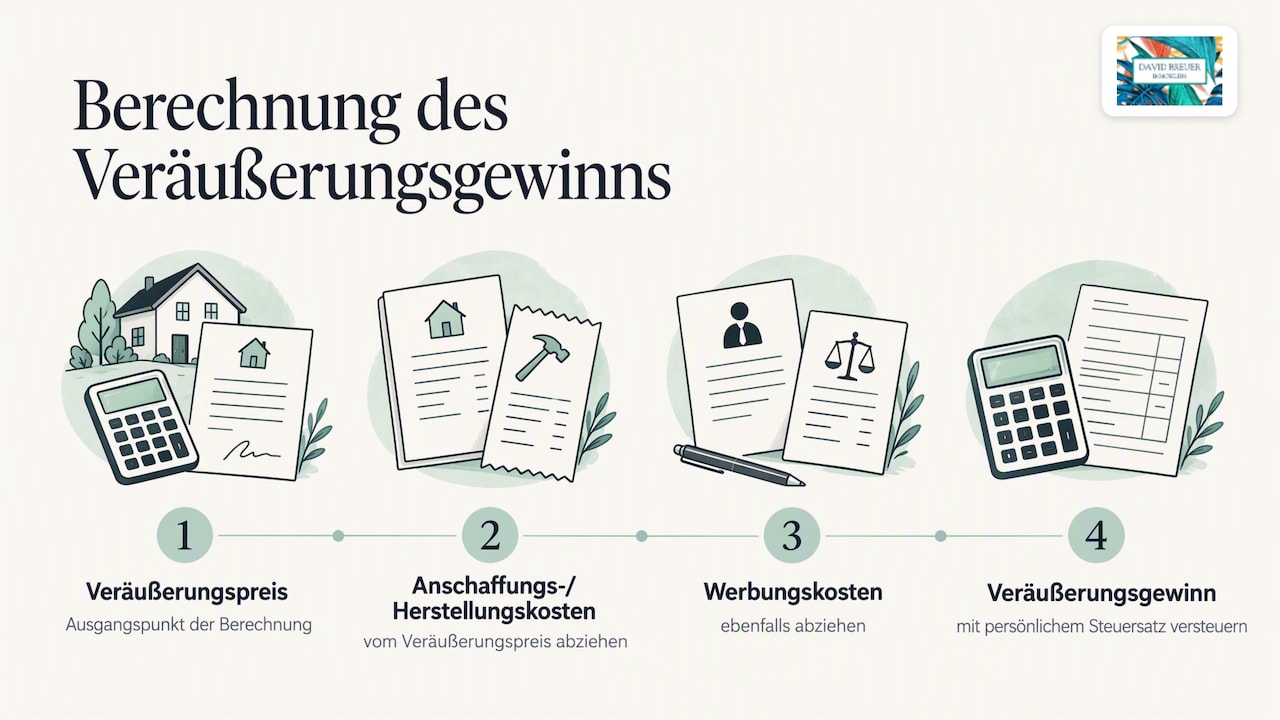
Zu den Werbungskosten gehören Aufwendungen, die durch den Verkauf veranlasst sind, etwa Maklerkosten oder Notarkosten für den Verkauf. Bei den Anschaffungskosten zählen auch der Kaufpreis samt Nebenkosten und nachträgliche Anschaffungs- oder Herstellungskosten. Haben Sie Abschreibungen (AfA) in Anspruch genommen, mindern diese den Ansatz. Welche Kaufnebenkosten es gibt, zeigt unser Artikel zu den Kaufnebenkosten in Berlin. Die Erläuterungen der Finanzverwaltung stellen klar: Nur nachweislich angefallene Aufwendungen mindern den Gewinn.
Ein Rechenbeispiel: Ziehen Sie vom Verkaufspreis die Anschaffungs- oder Herstellungskosten und die Werbungskosten ab. Der verbleibende Betrag ist der Veräußerungsgewinn. Wie viel Steuer darauf anfällt, hängt von Ihrem persönlichen Steuersatz und Ihrem gesamten Einkommen ab. Das ist eine Rechenillustration, kein Marktwert. Wie hoch die Freigrenze für Veräußerungsgewinne im Jahr ist, entnehmen Sie bitte dem Einkommensteuer-Handbuch.
Wann das Finanzamt einen gewerblichen Grundstückshandel annimmt
Wer mehrere Immobilien in kurzer Zeit kauft und verkauft, verlässt womöglich die private Vermögensverwaltung. Als Faustregel dient die Drei-Objekt-Grenze: Werden mehr als drei Objekte in engem zeitlichem Zusammenhang veräußert, nimmt das Finanzamt oft einen gewerblichen Grundstückshandel an. Das Einkommensteuer-Handbuch nennt sie ein typisierendes Indiz, nicht mehr. Eine gesetzliche Zahl ist sie ausdrücklich nicht.
Weitere Indizien, auf die geachtet wird:
- Eine kurze Haltedauer zwischen Kauf und Verkauf.
- Ein Erwerb mit der Absicht, bald wieder zu verkaufen.
- Verkäufe über Personengesellschaften, die Ihnen zugerechnet werden.
- Eine schnelle Aufteilung eines Hauses in viele einzelne Einheiten.
Die Folgen sind spürbar. Es gilt eine andere Gewinnermittlung, und es kann Gewerbesteuer entstehen. Auch die erweiterte Kürzung bei der Gewerbesteuer greift nur, solange Sie im Rahmen der Vermögensverwaltung bleiben. Wenn Sie mehrere Objekte besitzen und mehr als eines verkaufen wollen, holen Sie sich bitte frühzeitig einen Steuerberater dazu. Auch Haus & Grund weist darauf hin, dass die Regel oft unterschätzt wird.
Erbschaft und Schenkung: Wessen Besitzzeit zählt?
Haben Sie die Wohnung geerbt oder geschenkt bekommen, läuft die Frist nicht bei Ihnen neu los. Bei unentgeltlichem Erwerb wird die Anschaffungszeit Ihres Rechtsvorgängers angerechnet, so steht es in den Hinweisen zu § 23 EStG. Deshalb ist der Verkauf einer geerbten Wohnung so häufig steuerfrei, wie auch erbrechtlich spezialisierte Anwälte beschreiben. Mehr zu diesem Fall finden Sie in unserem Beitrag zur Erbimmobilie.
Ein paar Punkte, die Sie im Blick behalten sollten:
- Bei vorweggenommener Erbfolge können Gegenleistungen wie Wohnrechte oder übernommene Grundschulden die Einordnung verändern.
- Bei Erbauseinandersetzungen kommt es darauf an, wie die Anteile verteilt wurden.
- Sammeln Sie Testament, Erbschein oder Schenkungsvertrag und den ursprünglichen Kaufvertrag des Vorbesitzers.
Lassen Sie den Fall früh von einem Steuerberater prüfen. Sonst zeigt sich erst beim Notartermin, dass ein Beleg fehlt.
Was Sie vor dem Verkauf prüfen und sammeln sollten
Mit dieser Checkliste sind Sie gut vorbereitet:
- Kaufvertrag und Datum der Anschaffung heraussuchen.
- Rechnungen für Sanierungen und Modernisierungen sammeln.
- Nachweise zur Eigennutzung bereithalten, etwa Meldebestätigungen, Nebenkostenabrechnungen oder Stromrechnungen.
- Mietverträge und Belege für Leerstand ablegen.
- Bei Erbe oder Schenkung die Unterlagen des Rechtsvorgängers besorgen.
- Die Fristen genau rechnen und mit dem Steuerberater abgleichen.
Beim Termin kommt es auf das Kalenderjahr an. Bei der Drei-Jahres-Variante zählt, ob Verkaufsjahr, Vorjahr und das Jahr davor passen. Ein Verkauf im Januar kann deshalb ganz anders ausfallen als einer im Dezember. Zweitwohnungen und Ferienwohnungen können ebenfalls als Eigennutzung gelten, wenn sie Ihnen tatsächlich zur Wohnnutzung zur Verfügung standen. Einen groben Fahrplan finden Sie in unserem Ratgeber Wohnung verkaufen in Berlin.
Profi-Tipp: Binden Sie Ihren Steuerberater vor dem Inserat ein, nicht erst nach dem Notartermin. Dann steht die Fristberechnung, bevor der erste Interessent kommt.
Was ich als Makler bei Steuerfragen immer wieder erlebe
Ich arbeite als Makler in der Immobilienbranche. Ein Verkauf scheitert fast nie an der Steuer selbst, sondern an fehlenden Unterlagen. Besonders oft fehlen Nachweise zur Eigennutzung oder alte Rechnungen für Modernisierungen, die den Gewinn mindern würden. Wer früh vor dem Verkauf nachschaut, hat meist noch Zeit, alles zu klären. Wer es erst kurz vor dem Notar tut, hat häufig Stress.
Wichtig: Das hier ist keine Steuerberatung. Wenn Ihr Fall nicht klar in einen der beschriebenen Punkte fällt, sprechen Sie mit einem Steuerberater. Wir bieten Ihnen für den Verkauf eine kostenfreie Wertermittlung an.
— David
Wie wir Ihnen beim Verkauf mit Blick auf die Steuer helfen
Bei uns bekommen Sie eine kostenfreie, ehrliche Wertermittlung auf Basis lokaler Marktdaten und eine persönliche Betreuung direkt durch den Inhaber, ohne wechselnde Ansprechpartner. Dazu gehört ein professionelles Vermarktungspaket mit Fotos und einem Rundgang. Davon profitieren Sie auch beim Steuerthema: Wir helfen Ihnen beim Zusammentragen der Belege, prüfen mit Ihnen die Fristen und stimmen uns bei Bedarf mit Ihrem Steuerberater ab. Eine eigene Steuerberatung leisten wir nicht, aber Sie gehen mit sortierten Unterlagen in den Verkauf.
Der nächste Schritt ist einfach: Fordern Sie auf unserer Verkaufsseite Ihre kostenlose Wertermittlung an.
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an eine qualifizierte Finanzfachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.
FAQ
Wie viel Steuern zahle ich beim Verkauf meiner Eigentumswohnung?
Das hängt davon ab, ob die Steuerfreiheit greift. Liegen mehr als zehn Jahre zwischen Kauf und Verkauf oder haben Sie die Wohnung selbst bewohnt, zahlen Sie nichts. Sonst wird der Gewinn mit Ihrem persönlichen Einkommensteuersatz versteuert, so regelt es § 23 EStG.
Ist der Verkauf einer Eigentumswohnung steuerpflichtig?
Nur unter bestimmten Bedingungen. Steuerpflichtig ist der Gewinn, wenn Sie die Wohnung innerhalb der Zehnjahresfrist verkaufen und sie nicht ausreichend selbst genutzt haben. Auch ein gewerblicher Grundstückshandel kann Steuern auslösen.
Was darf ich vom Gewinn abziehen?
Sie können Anschaffungs- und Herstellungskosten sowie Werbungskosten abziehen, etwa Makler- und Notarkosten für den Verkauf. Nach den Hinweisen der Finanzverwaltung zählen nur nachweislich angefallene Aufwendungen.
Warum sind Immobilien nach zehn Jahren steuerfrei?
Der Gesetzgeber will kurzfristige Spekulationsgewinne besteuern, nicht langfristiges Eigentum. Deshalb gilt die Frist von zehn Jahren zwischen Anschaffung und Veräußerung.
Quellen
-
[EStH 2025
Anhang 17 – Grundstückshandel](https://amtliche-handbuecher.bundesfinanzministerium.de/esth/2025/B-Anhaenge/Anhang-17/inhalt.html)